借金返済の督促を防ぎたい場合にはどんな債務整理をすべき?方法別に弁護士が詳細解説

●借金返済の督促を防ぐにはどうすべきか?

●自己破産で督促を防ぐことはできるか?

●個人再生で督促を防ぐことはできるか?

●任意整理で督促を防ぐことはできるか?

●督促を防ぐ他の方法はあるか?

●督促への対応の注意点は?

というお悩みはありませんか?
このページでは,借金の督促を防ぐ方法でお困りの方に向けて,返済の督促を防ぐ際に適切な手段や,督促に対して行ってはならないことなどを解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能

友だち追加

借金返済の督促を防ぐために必要なこと

借金の返済が滞る場合,債権者の取る手段は基本的に以下の2つのいずれかです。

借金返済が滞った場合の債権者の手段

1.任意の返済を求める(督促)
2.民事訴訟を提起して強制的に回収する

この点,訴訟手続を利用することは債権者側にも負担が大きいため,まずは支払の督促を行うこと(①)から行い,督促が奏功しないと判断した場合に訴訟での請求(②)を検討するという流れが通常です。

督促という行為は,債務者に借金の返済を求めているだけであるため,あまりに過激な方法を取らない限りは法的問題の生じる行為ではありません。つまり,督促は基本的に合法です。
一方,債務者が督促を防ごうと思った場合には,基本的に合法であるはずの督促が違法となる状態を作り出すことが必要となります。

督促が違法となる状態を作るための代表的な手段は,弁護士による受任通知の送付です。
弁護士が債務者から当該債務の整理に関する委任を受けた場合,債権者に対して受任通知を送るのが通例です。これは,「この債務に関しては今後弁護士が窓口になるから,債務者本人への督促はしないでください」というメッセージです。
貸金業者や債権回収会社は,受任通知の受領以降に債務者本人への督促をすることが法律で禁じられているため,受任通知の送付によって督促が違法となるのです。

そのため,借金返済の督促を防ぎたい場合には,弁護士から受任通知を送付するような手続を用いることが適切である,ということになります。

ポイント
債権者の債権回収手段は督促又は訴訟
弁護士の受任通知受領後は,貸金業者の債務者本人への督促は違法
督促を防ぎたい場合,弁護士から受任通知を送付する手段を用いるのが適切

自己破産で督促を防げるか

自己破産を弁護士に依頼すると,弁護士は債務の総額を把握しなければならないため,全ての債権者に受任通知を送付し,債権額の調査を実施します。つまり,弁護士が自己破産の準備を行う場合の最初のステップが,全債権者への受任通知ということです。

したがって,自己破産を弁護士に依頼した場合,速やかに弁護士の受任通知が送付され,その後の督促を防ぐことが可能です。

個人再生で督促を防げるか

個人再生を弁護士に依頼した場合も,自己破産と同じく弁護士による債務の全体像の把握から始まります。具体的には,やはり弁護士がすべての債権者に受任通知を送付し,債権額の調査を進めるステップから入るため,弁護士は受任後速やかに受任通知を出すことになるのです。

したがって,個人再生を弁護士に依頼した場合,速やかに弁護士の受任通知が送付され,その後の督促を防ぐことが可能です。

任意整理で督促を防げるか

弁護士に任意整理を依頼すると,弁護士は任意整理を目指す債権者に対して受任通知を行い,取引履歴の開示を求めるなどして債権額の調査を行います。ここでもやはり,弁護士の活動のスタートが受任通知の送付となります。

したがって,任意整理を弁護士に依頼した場合,速やかに弁護士の受任通知が送付され,その後の督促を防ぐことが可能です。ただし,任意整理は債権者ごとに行うか行わないかの判断が生じるところ,任意整理を行わない債権者には弁護士の受任通知は送付されないため,督促が防げるのは任意整理を行う相手の債権者のみです。

督促を防ぐ適切な手段は

個人が債務整理を行う手段である自己破産,個人再生,任意整理は,いずれも弁護士に依頼すれば債権者に受任通知が送付されます。そのため,督促を防ぐという観点では,手段に優劣の差はあまりないということができるでしょう。
ただし,債権者のごく一部に対してのみ任意整理を試みる場合は,他の大部分の債権者との関係では督促を防ぐ効果が生じないため,この場合は明確な差が生じることになります。

ポイント 督促を防ぐ適切な手段
弁護士に依頼する限り,自己破産,個人再生,任意整理のいずれも適切
ごく一部の債権者との間でのみ任意整理をする場合は,督促を防ぐ効果もごく一部

督促を防ぐ他の方法

債権者の督促を防ぐ方法は,受任通知以外にも以下のような方法が考えられます。

①支払方法の相談

債権者は,債務者に支払の意思があるのか分からず,放っておくことで借金が返済されないまま時間が経過する可能性があると考え,債務者への督促を行うものです。
そのため,債権者から見て債務者の支払意思や返済の見込みが分かれば,わざわざ督促を継続する必要はなくなります。

そこで,特に滞納期間が短い場合に,債権者と支払方法に関する相談を試みる手段は有力です。債権者に対して現在返済が滞っている具体的理由を説明した上で,今後の返済予定・見込みをできる限り説明することで,債権者に納得してもらうことを目指す,というわけですね。

もっとも,既に長期間・多額の滞納が続いている場合は,債権者との相談は困難なことが多いでしょう。なぜなら,これまでの滞納状況を踏まえたときに,返済を約束する債務者の話を信用することは難しいためです。

ポイント
滞納期間や滞納額が限定的であれば,債権者との相談が有力

②消滅時効の援用

借金の返済を求める督促を受けても,その根拠となる債権が時効によって消滅していれば返済を拒むことができます。消滅時効が完成している場合,消滅時効の「援用」(時効の効果を生じさせる意思表示)をすることで,督促を受ける筋合いもなくなるということになります。

消滅時効が完成するためには,一般的に5年又は10年の経過が必要であるため,相当程度遡った借金に限る話ではありますが,意識しておいて損はないでしょう。具体的な消滅時効の期間は以下の通りです。

消滅時効の期間

1.2020年3月31日以前の借金
a.貸主か借主のいずれかが商人の場合,5年
b.貸主・借主いずれも承認出ない場合,10年

2.2020年4月1日以降の借金
商人であるかどうかにかかわらず5年

なお,商人は,主に営利目的で金貸しを行っている個人や法人を指します。

もっとも,消滅時効を援用する場合には,消滅時効が「更新」されていないか確認する必要があります。
消滅時効の更新とは,消滅時効の進行がリセットして,またゼロから時効期間が進むことを言います。例えば,借金の一部を返済する行為は,消滅時効の更新事由に該当するため,返済した時点からさらに5年が経過しなければ消滅時効が完成しません。
借金の場合,途中までは何とか返済を続けていた,という場合も多いため,消滅時効が更新されていないかは十分に注意したいところです。

ポイント
消滅時効は,個人10年,商人5年,2020年4月以降は一律5年
返済などによって更新されていないかは注意が必要

③督促異議の申立て

債権者自身からでなく,裁判所を通じて督促が届くことがあります。これを「支払督促」といい,放置をしていると財産を強制的に差し押さえられる恐れのある重大な手続です。
債権者としても,債務者の自発的な支払をほぼ期待できないと考えている場合に取る手段,という意味合いがあるものと言えます。

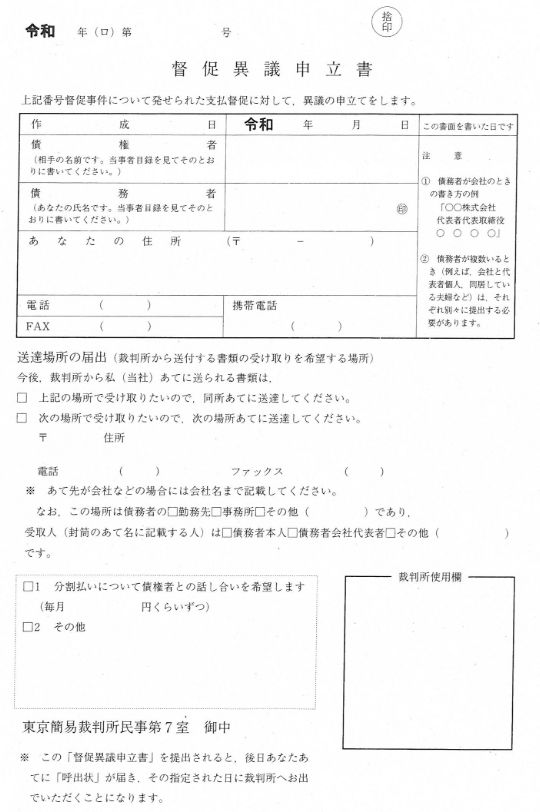
裁判所からの郵便で支払督促が届いた場合,受領から2週間以内に「督促異議の申立て」を行いましょう。通常,郵送時に「督促異議申立書」の書式が同封されているため,必要事項を記載の上で提出することが可能です。

督促異議申立書 書式(東京簡裁民事第7部)
ポイント
裁判所からの支払督促には,速やかに督促異議申立書を返送する

督促への対応の注意点

支払の督促を受けた場合,突然の出来事に冷静な判断の難しい場合が多いところですが,まずは冷静に内容を確認の上,以下の各事項に留意するのが適切です。

①心当たりのある督促は無視しない

督促の対象となっている借金に心当たりがある場合,督促を無視してそのまま放置することは避けましょう。実際に借金があり,督促を受ける段階にある場合,債権者としては督促が無視されれば財産を差し押さえてでも強制的に貸金を回収しようとしてくる可能性があります。
もし,裁判手続となって財産の差し押さえが認められれば,重要な財産を失う可能性も否定できず,不利益が必要以上に重大なものとなってしまうかもしれません。

具体的にどのような債務整理の手段を講じるかはともかく,まずは督促があった事実に見て見ぬふりをすることなく,対応方法をしっかり検討するようにしましょう。

②利息が大きくなる恐れがある

貸金業者が貸付を行う場合の金利(貸付金利)は,法律が認めた上限よりもいくらか低いことが通常です。しかし,滞納して督促を受ける状況では,貸付金利より高額な「遅延損害金」の支払を求められる内容の契約になっていることが一般的であるため,督促を受ける段階では返済すべき利息の金額が大きくなってしまっている可能性があります。

督促を受ける状況であれば,「貸付金利」と「遅延損害金」がそれぞれ年利何パーセントの割合になっているか,正確に確認することが適切でしょう。

③一括返済を求められる恐れがある

貸金業者が貸付を行う場合,継続的な返済を滞る状況に至ると債権者が残金を一括請求できる,という契約になっていることが通常です。一定の期限が来るまで返済しなくてもよいという権利のことを「期限の利益」と言いますが,滞納するとこの期限の利益を失うという契約になっている,というわけです。期限の利益がなくなることを,「期限の利益の喪失」と言います。

滞納により督促を受ける状況では,債権者が期限の利益の喪失を主張して全額の返済を強制的に求めてくる可能性も否定できません。

④保証人が請求を受ける可能性がある

貸付に際して保証人がついている場合,督促を受けるような状況であれば,債権者は保証人に対して請求を試みることも考えられます。
保証人は,債務者が返済を滞る場合でも債権者が債権回収できるように,担保となる人です。債務者が返済を滞納し,督促にも応じないとなれば,まさに担保としての保証人にその役割を発揮してもらうべきタイミングということになります。

督促を受けた状況では,保証人に影響がある可能性に留意するのが適切でしょう。

⑤受任通知を送っても個人の取り立ては防げない

債権者の督促を防ぐ代表的な手段として,弁護士による受任通知の送付を解説しましたが,これは債権者が貸金業者や債権回収業者である場合に限られます。つまり,受任通知後の督促を法律で禁じられた債権者に対してしか,直接の効果を発揮しないということになります。

そのため,債権者が個人である場合,弁護士の受任通知受領後に債務者へ直接の取り立てを行っても,直ちに違法とはならないのです。
もっとも,弁護士の受任通知を無視して執拗に債務者への取り立てを行うとなると,程度によっては違法と判断される場合が生じます。いずれにしても,弁護士からの受任通知を送付しておくことに損はないでしょう。
借金問題に強い弁護士をお探しの方へ

支払の督促を受ける状況では,対応を誤るとより大きな不利益につながる可能性が非常に高いです。
そのため,適切な方法で対処し,支払の督促を防ぐ動きを検討することが望ましいでしょう。
具体的な方針は専門的な判断が必要になるため,借金問題に強い弁護士への相談をお勧めします。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
任意整理とは何か?任意整理すれば借金は減るのか?メリットデメリットを徹底解説

●任意整理とは何か?

●任意整理できるケースは?

●任意整理のメリットは?

●任意整理のデメリットは?

●任意整理の流れが知りたい

●任意整理は弁護士に依頼すべきか?

というお悩みはありませんか?

このページでは,借金問題について任意整理をご検討の方に向けて,任意整理の内容やメリットデメリット,具体的な流れや弁護士依頼の要否などを解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

任意整理とは

任意整理とは,債務整理を行う方法の一つで,金融機関などの債権者に対して直接交渉を試み,支払金額の軽減と完済を目指すものです。

個人の債務整理には,ほかに自己破産や個人再生がありますが,これらが裁判所への申立てを前提とする手続であるのに対し,任意整理は裁判所への申立てを行わず,純粋な当事者間の交渉によって解決を試みる点に特徴があります。

金融機関は,金銭を貸し出す際に利息を添えて返済する約束を取り付けることになります。返済時には,「貸したお金+利息」が返済されるため,その利息分の利益が生じる,というのが貸金業の一般的なビジネススタイルです。
一方,債務者としては,借りた金額を超える返済が必要となるため,返済が滞ってしまうリスクがあり得ます。その返済のため更に他の借り入れをして…というのが数多く見られるパターンです。

この点,利息の負担さえなければ無理なく返済できる状況の場合,財産を放棄して自己破産するよりも,将来の利息をカットしてもらって支払い続けることができればその方が債務者にとって有益な場合も少なくありません。貸金業者としても,将来の利息を諦めるだけでそれ以外が返済されるのであれば,自己破産されて全く回収できなくなるよりも有益と言えます。

任意整理は,基本的に将来の利息をカットすることで,自己破産することなく借金の返済を目指す手段として活用されるものなのです。

ポイント
任意整理とは,債権者との交渉で返済金額の軽減と完済を目指す方法
将来の利息をカットすることで,月々の負担を軽減しながら完済を目指す
債権者としても,自己破産されてしまうより有益なことが一般的

任意整理を選択できる場合

任意整理は,借金を返済し続ける前提で選択する方法です。また,債権者との交渉によって借金の減額を目指すものであるため,債権者との合意ができなければなりません。
そのため,任意整理を選択できる場合は以下のようなケースに限られるでしょう。

①継続返済の意思がある

債権者が任意整理に応じるのは,債権者の善意による面も多分にあります。本来請求できるはずの利息を免れさせて欲しい,という要求は,それ自体債権者に何のメリットもないためです。
そのため,まずは債権者に対して完済する意思があることを表明するのが大前提となるでしょう。返済に向けた確かな意思を債権者に感じ取ってもらうことで,初めて任意整理のスタートラインに立てると考えるべきところです。

②継続的な収入見込みがある

任意整理で利息をカットした後の借金は,概ね3~5年以内の返済を前提とするのが一般的です。そのため,利息をカットしてもらってもその後の返済が滞る見込みであれば,任意整理を行う前提を欠いていると言わざるを得ません。
そのため,任意整理を行うには,継続して収入を得る見込みがあり,月々返済できる見通しの立っていることが必要になるでしょう。借金額100万円を例にした返済金額のイメージは以下の通りです。

返済金額のイメージ

借金額3年で完済する場合5年で完済する場合
100万円約28,000円/月約16,000円/月

③借金の元金が過大でない

任意整理は,残債を3~5年の期間で完済するための交渉を行うものであるため,元金が3~5年では明らかに返済しきれないほど大きい場合は選択困難でしょう。
もちろん,交渉である以上は債権者との合意ができるか次第ではありますが,3~5年での完済が明白に見込めないケースで合意に至る債権者はあまりいないと考える方が賢明です。

④債権者に断られやすい事情がない

返済の意思があり,継続的な収入見込みがあって,金額的にも3~5年で無理なく返済できる,という条件が整っていても,最終的には債権者の了承を得なければ任意整理はできません。そのため,債権者に断られることが見込まれる状況では,任意整理の利用は困難となります。

具体的には,取引の期間・回数が明らかに短く,最初から踏み倒し目的と思われる場合,過去にも任意整理を行っていて完済できていない場合,既に債権者との間でトラブルが生じている場合などが挙げられます。

ポイント 任意整理できる場合
返済意思がある
継続収入がある
3~5年で返済できる金額である
債権者が承諾してくれる

任意整理のメリット①利息の返済が不要になる

任意整理の最大のメリットは,交渉によって将来の利息の返済が不要になり,返済金額が軽減できる点にあります。
将来の利息が発生しなければ,債権者への返済金額はその後増えることなく固定になるため,具体的な返済計画を立てるにあたっても非常に重要な利点と言えるでしょう。

任意整理のメリット②借金の一部だけを整理できる

任意整理は,債権者の全てに対して同時に行う必要はなく,特定の債権者に対してだけ行うことも可能です。
借金の一部について,迷惑をかけたくない連帯保証人がついていたり,大切な財産が担保になっていたりと,ほかの借金より優先して返済しなければならない事情がある場合,その特定の借金についてのみ任意整理を実施し,生活への支障を最小限に抑えることも可能になります。

自己破産や個人再生の場合,特定の債権者に対する優先的な返済は「偏頗弁済」として禁止されているため,この点は任意整理の大きな特徴と言えるでしょう。

任意整理のメリット③財産の処分が不要

自己破産の場合,一定の高額な財産は債権者への配当に回されるため,住宅や自動車を処分しないまま行うことはできません。また,個人再生では財産処分まで必要とはなりませんが,ローンの残っている自動車が引き上げられるなど,やはり財産への悪影響が生じ得ます。

この点,任意整理を行うに際して財産を処分する必要はないため,財産の処分を避けながら借金の減額が可能です。また,住宅ローンを任意整理の対象としないことによって,住宅への影響も生じることなく進められます。

任意整理のメリット④周囲に知られずにできる 

自己破産や個人再生は,官報という機関紙にその情報が掲載されるため,稀にその事実が周囲に知られるリスクも否定できません。
一方,任意整理の事実が官報に掲載されることはないため,公開情報から周囲に知られる可能性はほとんどないでしょう。

また,家族との関係でも,自己破産や個人再生には同居家族の協力が不可欠であるため,家族に知られず行うことは困難です。しかし,任意整理であれば家族の協力が必要ないため,家族に知られる可能性を可能な限り下げながら行うことが可能です。

任意整理のデメリット①元金は減額しない

一般的な任意整理では,将来の利息分が返済不要となり,借金の減額につながりますが,借金の元金が減額することは通常ありません。あくまで,将来の利息負担を免れさせることと引き換えに元金の確実な返済を約束するのが,任意整理という一種の示談交渉です。

自己破産では原則として借金の返済義務がなくなり,個人再生では借金の元金が大幅に減額することと比較すると,任意整理の明確なデメリットと言えるでしょう。

任意整理のデメリット②月々の返済の負担は残る

任意整理は,月々の返済を続けることを前提に,その返済額を減らし,無理のない借金の関西を目指すものです。そのため,任意整理をしても月々の返済負担はしっかり残るという点に注意が必要でしょう。

任意整理による示談交渉中は,交渉中の債権者から取り立てを受けることがなくなりますが,あくまで一時的な請求停止の状態に過ぎず,返済義務がなくなるわけではないことに留意しましょう。

任意整理のデメリット③債権者との合意が必要

任意整理は,法的には一種の示談,つまり契約です。利息がカットできたり月々の返済額が減少したりするのは,債権者との間でそのような契約ができたからにほかなりません。

そのため,任意整理は債権者の合意がなければ成り立たない手段であることに十分な注意が必要です。債権者に何等かの権利を主張できるわけではなく,債権者の善意に期待する手段であることを肝に銘じるのが適切です。

任意整理の流れ

任意整理を弁護士に依頼した後,任意整理が完了するまでの大まかな流れは以下の通りです。

1.受任通知

弁護士が受任すると,債権者に対して受任通知を送付します。これによって,弁護士が窓口に入ることが分かり,弁護士との協議が終了するまで債権者の取り立てが停止します。

2.債権額の確認

弁護士は,債権者から取引履歴を共有してもらい,借金の残額を計算します。貸金業者の場合,受任から概ね2~3か月すると取引履歴の開示を受けられる場合が多く見られます。
もし,法定利息を超える支払いをさせられていることが分かれば,過払い金の返還請求を予定することになります。

3.和解案の提示

弁護士が,確認した借金額を基準にして,返済総額,返済期間,月々の返済額などの条件に関する案を作成し,債権者に提示します。

4.交渉

債権者が弁護士の和解案を受け入れるか,受け入れない場合にはどの部分の変更を要するかなどを交渉し,どのような条件であれば合意ができるかすり合わせをします。

5.合意の成立

合意内容が決まった後,合意書面を作成し,相互に署名するなどして取り交わします。

6.支払の開始

合意内容に従い,月々の支払を開始します。借金が完済できれば終了です。

任意整理は弁護士に依頼すべきか

任意整理は,債権者を相手にした交渉であるため,債権者が交渉のテーブルに乗る意思を持ち合わせない限り実現できません。そして,債権者が任意整理に応じるかどうかの最初のハードルは,弁護士が代理人についているか,という点であることがほとんどです。
債権者からすると,交渉や合意に精通した弁護士が相手であれば少ない負担で対応できるものの,債務者本人が相手だと交渉や合意における負担が大きいため,任意整理に応じないとの判断をする,というわけです。

そのため,任意整理には弁護士への依頼が基本的に必須であると理解するのが適切でしょう。まずは弁護士に相談を実施の上,望ましい解決方法を検討することをお勧めします。

借金問題に強い弁護士をお探しの方へ

任意整理は,裁判所の手続なく借金問題を解決する方法であり,借金の完済を目指したい人にとって大変有力な手段です。
しかしながら,弁護士を通じて交渉を行わなければ難しい方法でもあるため,具体的な方法・内容も含め借金問題に強い弁護士へのご相談をお勧めします。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
給与所得者再生は会社員なら活用すべき?個人再生を考える人の必須知識を弁護士が詳細に解説

●個人再生とは何か?

●破産でなく個人再生を行うべき場合は?

●給与所得者再生とは?

●給与所得者再生の要件は?

●給与所得者再生の弁済金額は?

●給与所得者再生のメリット・デメリットは?

●給与所得者再生を検討すべき場合は?

というお悩みはありませんか?

このページでは,給与所得者再生の内容や要件,返済金額,小規模個人再生でなく給与所得者再生を検討すべき場合について解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

個人再生とは

個人再生とは,債務整理を図る手段の一つであり,借金の減額を認めてもらった上で継続的な返済計画を立てる制度のことを指します。

個人が多額の借金を抱えている場合,債務超過の状態を解消するために用いる可能性のある裁判手続としては,「自己破産」と「個人再生」が挙げられますが,両者の間には大きな差異があります。
「自己破産」は,基本的に債務者が持つすべての財産を換価して債権者に配当し,残った債務を免責することで,経済的にまっさらな状態を作り出す手続と言えます。一方,「個人再生」は,債務者の財産を維持したまま,債務を大きく減額することで,減額後の債務を計画的に返済しながら債務者の経済的な債権を図る手続です。そのため,個人再生では債務者は経済的にまっさらな状態となるわけでなく,引き続き借金を返済し続けることが必要です。

ポイント
個人再生は,借金を減額してもらった上で,その継続的な返済計画を立てる制度
破産と異なり,手続終了後も借金の返済を継続する必要がある

破産でなく個人再生を行うべき場合

個人再生を行っても,破産と異なり借金は免責されないため,破産と個人再生を比較して個人再生をすべき場合が考えにくいようにも思えますが,破産より個人再生を選択すべき場合は存在します。
具体的には,以下のようなケースが挙げられるでしょう。

①借金の返済能力がある場合

自己破産をすると,必要最低限の財産を除き,全ての財産が処分されることになります。その引き換えに債務の免責が見込まれるわけですが,免責までは必要がない場合(=返済自体は継続可能である場合)は,免責よりも財産を失わないことを優先すべきケースもあるでしょう。

借金の返済能力がある場合には,個人再生に必要な再生計画を立てることも可能な場合が多いので,個人再生によって財産の確保をしたまま生活を立て直す手段が有力になるでしょう。

②マイホームがある場合

マイホームを持っている場合,自己破産だと異本的に処分する以外の手段はありません。マイホームは金銭に換価して,債権者への配当に回すべき財産(破産財団)に含まれるためです。

一方,個人再生の場合,住宅資金特別条項(いわゆる住宅ローン特例)を利用することによって,住宅ローンだけはそれまで通りの返済を続けながら生活を立て直すことが可能になります。マイホームを守る利益が大きい場合には,個人再生を選択するのが合理的でしょう。

③免責不許可事由がある場合

自己破産は,最終的に債務の免責を獲得することが最大の目的になります。そのため,自己破産したものの免責されないのでは,自己破産を選択するメリットはほとんどなくなってしまいます。
この点,免責不許可事由がある場合は原則として免責が認められないため,個人再生を選択する方が合理的な場合が多くなるでしょう。

典型例は,ギャンブルが原因で借金に苦しんでいるという場合です。ギャンブルを原因とする債務負担は免責不許可事由に該当するため,自己破産しても免責されない恐れが大きく残ります。そこで,選択が可能な状況であれば個人再生を選択することが有益になりやすいと考えられます。

④資格ある職業の場合

自己破産(得に管財事件)の場合,破産手続開始決定の時点で一定の職業や資格に制限が生じます。士業や金融機関の役員,登録や免許が必要な職業など,その対象は多岐に渡るため,資格ある職業に従事している場合は注意が必要です。

この点,個人再生の場合は,手続中も資格制限が生じません。そのため,仕事への影響なく経済的な立ち直りが可能になるという利点があるのです。
資格ある仕事を継続しながら計画的な借金返済を希望したい場合は,個人再生を選択すべきでしょう。

なお,破産手続開始決定によって資格制限が生じたとしても,同時廃止決定や免責許可決定がなされた場合など,一定の条件を満たせば資格制限はなくなります(復権)。

⑤注意点

上記の各条件を満たす場面では,自己破産より個人再生を選択するメリットの大きい可能性が見込まれやすいです。ただし,同時廃止されるような自己破産とは異なり,手続はより詳細で厳密なものになるため,必要な費用は大きく,期間は長くなりやすいということにはあらかじめ留意しておくのが適切でしょう。

ポイント 破産より個人再生すべき場合
返済能力があり,財産を守りたい場合
マイホームがある場合
ギャンブルで借金を作った場合
資格を失いたくない場合

給与所得者再生とは

給与所得者再生は,小規模個人再生と並ぶ個人再生手続の一つで,安定した収入を見込める給与所得者に限り利用することのできる制度です。

小規模個人再生と給与所得者再生を極めて単純に比較した場合,以下のような内容になるでしょう。

小規模個人再生と給与所得者再生の簡単な比較

小規模個人再生
=収入の条件が優しく,借金の減額幅が大きいが,債権者が反対するとできない場合がある

給与所得者再生
=収入の条件が厳しく,借金の減額幅は小さいが,債権者の反対があってもできる

相違点小規模個人再生給与所得者再生
収入条件〇優しい×厳しい
借金の減額幅〇大きい×小さい
債権者の反対×影響し得る〇影響しない

給与所得者再生は,小規模個人再生よりも対象者が限られていますが,決して条件がいい(優先して利用したい)手続ではありません。イメージとしては,小規模個人再生が選択できない場合に,給与所得者にだけいくらか条件の悪い個人再生手続が残されている,といったところでしょう。
個人再生ができず財産を差し押さえられたり自己破産を強いられたりするよりも,給与所得者再生をした方が有益である,という意味合いのものと考えられます。

ポイント
給与所得者再生は,小規模個人再生ができない場合の受け皿的手続
給与所得者に限り,いくらか条件の悪い個人再生手続がもう一つ残されているという位置づけ

給与所得者再生の要件

給与所得者再生の基本的な要件は,小規模個人再生との比較で確認すると明快でしょう。

①収入・支出の条件

収入面の条件として,小規模個人再生と給与所得者再生に共通する要件は以下の3つです。

共通する要件

1.支払不能のおそれがあること
2.継続した収入の見込みがあること
3.住宅ローン以外の借金総額が5,000万円以下であること

小規模個人再生の場合は上記のみですが,給与所得者再生ではさらに以下の2つの要件が必要となります。

給与所得者再生に特有の要件

4.収入の変動幅が小さいこと
→過去2年間の収入に20%以上の変動があると利用できません。

5.過去7年以内に個人再生手続やハードシップ免責(※)を申し立てていない
→直近に再生手続を行った事実のないことが必要です。

※ハードシップ免責
再生計画の認可後,事情の変更によって計画通りの返済が困難になった場合,返済金額の4分の3以上を返済済みであれば,残りの借金の支払義務を免除してもらえる制度

給与所得者再生に特有のこれらの要件は,給与所得者であるにもかかわらず安定した収入がない場合に再生手続を認めない,という趣旨のものです。
給与所得者再生は,給与所得者が安定した収入を継続して獲得することに注目し,収入の安定した給与所得者に限って個人再生手続(=継続返済による経済的立ち直り)を認めたものです。そのため,上記「4」及び「5」の要件を満たさないような不安定な経済状況の場合には,対象とするべきでないという制度になっています。

②職業形態

給与所得者再生は,その名の通り給与所得者に限り利用できる制度です。
一方,小規模個人再生の場合,個人であれば給与所得者でも事業所得者でも利用が可能です。給与所得者のみ両方利用できる,という制度になっています。

③債権者の賛成

小規模個人再生は,債権者の賛成多数でないと再生計画が認可されません。具体的には,以下のような要件があります。

小規模個人再生における再生計画案の可決条件

①反対する債権者数が全体の2分の1以下であること
②反対する債権者の債権総額が全体の2分の1以下であること
(①と②の両方を満たすことが必要)

一方,給与所得者再生にはこのような債権者に関する要件がありません。大口債権者の反対が見込まれる場合には,小規模個人再生でなく給与所得者再生を選択する手段が有力になります。

ポイント 給与所得者再生の要件
収入の安定が必要
職業は給与所得者のみ
債権者の賛成が不要

給与所得者再生の弁済金額

給与所得者再生の弁済金額は,以下の3つのうち最も大きい金額となります。

給与所得者再生の弁済金額

①最低弁済額
②清算価値
③可処分所得の2年分

①最低弁済額

最低弁済額とは,個人再生手続で借金を縮減してもらったとしても,最低限返済しなければならない金額として法律が定めた金額です。具体的には,借金の総額に応じて以下の通り定められています。

最低弁済額の一覧

借金総額最低弁済額
100万未満全額
100万円以上 500万円未満100万円
500万円以上 1,500万円未満借金の総額の5分の1
1,500万円以上 3,000万円未満300万円
3,000万円以上 5,000万円未満借金の総額の10分の1

最低弁済額は,最低額を100万円とし,借金の総額が大きいほど減額幅が大きくなる形が取られています。借金額が限定的な場合は5分の1,借金額が大きい場合は10分の1に減額されることとなります。

②清算価値

清算価値とは,必要最低限の財産以外のものをすべて処分した時に得られる金額を言います。まさに,手持ちの財産を清算したときの価値,ということですね。

③可処分所得の2年分

可処分所得とは,いわゆる手取りの給料から最低限の生活費を差し引いた金額を指します。言い換えれば,給与総額から税金や保険料などを差し引き,さらに最低限の生活費を除いた残額ということになります。
個人再生前の可処分所得の2年分を基準とするのがこの弁済金額です。

一般的な計算方法は,以下の通りです。

可処分所得2年分の計算方法

{(「2年分の収入」-「2年分の税金等」)÷2-「1年分の生活費」}×2

つまり,2年分の収入から2年分の税金などを引いたものを半分にして1年分の「収入-税金等」の平均を出し,その金額から1年分の生活費を引けば1年分の可処分所得が計算できるため,これをさらに2倍する,ということになります。

④金額の比較

①最低弁済額,②清算価値,③可処分所得の2年分の3つを比較すると,一般的には以下のような大小関係になりやすいです。

弁済金額3基準の一般的な比較

高額
「③可処分所得の2年分」

「①最低弁済額」

「②清算価値」
低額

例えば,1,000万円の借金がある年収450万円の給与所得者の場合,計算の一例としては以下のような内容が考えられます。

例:借金1,000万円,年収450万円の独身男性の場合(めぼしい財産はない)

「③可処分所得の2年分」
={(「2年分の収入」-「2年分の税金等」)÷2-「1年分の生活費」}×2
≒{(900万円-200万円)÷2-「200万円」}×2
=150万円×2
=300万円

「①最低弁済額」
=1,000万円×1/5
=200万円

「②清算価値」
必要最低限の財産しか有していなければ,ほぼゼロとなるでしょう。

【金額の比較】

高額
「③可処分所得の2年分」=300万円

「①最低弁済額」=200万円

「②清算価値」=0円
低額

なお,借金額が非常に大きかったり,扶養家族が多いため生活費が大きかったりすると,「③可処分所得の2年分」が「①最低弁済額」を下回る可能性も否定はできないところです。

小規模個人再生と給与所得者再生の優先関係

個人再生手続である小規模個人再生と給与所得者再生は,一定の給与所得者であればいずれも選択可能であることが多く見られますが,一般的には小規模個人再生を優先して選択すべきと考えられます。
その最大の理由は,弁済金額の点で小規模個人再生の方が有利であるためです。

給与所得者再生の弁済金額は,以下のいずれかのうち最も大きい金額でした。

給与所得者再生の弁済金額(①~③のうち最も大きい金額)

①最低弁済額
②清算価値
③可処分所得の2年分(最も高額になりやすい)

一方,小規模個人再生の弁済金額は以下の通りです。

小規模個人再生の弁済金額の弁済金額(①~②のいずれか大きい金額)

①最低弁済額
②清算価値

つまり,小規模個人再生では,「③可処分所得の2年分」が弁済金額とされないため,その分弁済金額が小さくなる可能性があるわけです。もっとも,「①最低弁済額」が「③可処分所得の2年分」より大きい場合,いずれの手続でも弁済金額は最低弁済額になりますが,どちらの手続でも同額になるというだけであり,給与所得者再生の方が有益ということにはなりません。

給与所得者再生のメリット

給与所得者再生の最大のメリットは,債権者の反対があっても利用できるという点にあります。小規模個人再生は債権者の反対が多数だと利用できないため,この点が給与所得者再生の特徴的な利点と言えるでしょう。

そのため,給与所得者再生のメリットが現れるケースとしては,以下のような場合が考えられます。

給与所得者再生のメリットが現れるケース

過半数の債権者から個人再生手続を反対されている
最も大口の債権者から個人再生手続を反対されている

給与所得者再生のデメリット

小規模個人再生と比較した給与所得者再生のデメリットを列挙すると,以下の通りになるでしょう。

給与所得者再生のデメリット(小規模個人再生との比較)

1.弁済額が高額になりやすい
2.収入の要件が厳しい(収入の安定が必要)
3.給与所得者しか利用できない

以上のデメリットが具体的に意識される場合は,まず小規模個人再生の利用を検討するのが有益ということになります。

借金問題に強い弁護士をお探しの方へ

給与所得者再生は,一定の給与所得者が利用できる個人再生手続です。
もっとも,小規模個人再生と比較して債務者にとって有利であることはあまり想定されないため,個別のケースで本当に給与所得者再生が適切であるかどうかは,専門的な知識・経験を持った弁護士との十分なご相談をお勧めいたします。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
小規模個人再生とはどんな手続か?どんなときに利用するべきか?メリットデメリットを簡単理解

●個人再生とは何か?

●破産でなく個人再生を行うべき場合は?

●小規模個人再生と給与所得者再生は何が違う?

●小規模個人再生の条件は?

●小規模個人再生の場合の弁済金額は?

●小規模個人再生のメリット・デメリットは?

●小規模個人再生と給与所得者再生のどっちがいいのか?

というお悩みはありませんか?

このページでは,小規模個人再生の内容,条件や返済金額,給与所得者再生と比較したメリットデメリットなどを解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

個人再生とは

個人再生とは,債務整理を図る手段の一つであり,借金の減額を認めてもらった上で継続的な返済計画を立てる制度のことを指します。

個人が多額の借金を抱えている場合,債務超過の状態を解消するために用いる可能性のある裁判手続としては,「自己破産」と「個人再生」が挙げられますが,両者の間には大きな差異があります。
「自己破産」は,基本的に債務者が持つすべての財産を換価して債権者に配当し,残った債務を免責することで,経済的にまっさらな状態を作り出す手続と言えます。一方,「個人再生」は,債務者の財産を維持したまま,債務を大きく減額することで,減額後の債務を計画的に返済しながら債務者の経済的な債権を図る手続です。そのため,個人再生では債務者は経済的にまっさらな状態となるわけでなく,引き続き借金を返済し続けることが必要です。

ポイント
個人再生は,借金を減額してもらった上で,その継続的な返済計画を立てる制度
破産と異なり,手続終了後も借金の返済を継続する必要がある

破産でなく個人再生を行うべき場合

個人再生を行っても,破産と異なり借金は免責されないため,破産と個人再生を比較して個人再生をすべき場合が考えにくいようにも思えますが,破産より個人再生を選択すべき場合は存在します。
具体的には,以下のようなケースが挙げられるでしょう。

①借金の返済能力がある場合

自己破産をすると,必要最低限の財産を除き,全ての財産が処分されることになります。その引き換えに債務の免責が見込まれるわけですが,免責までは必要がない場合(=返済自体は継続可能である場合)は,免責よりも財産を失わないことを優先すべきケースもあるでしょう。

借金の返済能力がある場合には,個人再生に必要な再生計画を立てることも可能な場合が多いので,個人再生によって財産の確保をしたまま生活を立て直す手段が有力になるでしょう。

②マイホームがある場合

マイホームを持っている場合,自己破産だと異本的に処分する以外の手段はありません。マイホームは金銭に換価して,債権者への配当に回すべき財産(破産財団)に含まれるためです。

一方,個人再生の場合,住宅資金特別条項(いわゆる住宅ローン特例)を利用することによって,住宅ローンだけはそれまで通りの返済を続けながら生活を立て直すことが可能になります。マイホームを守る利益が大きい場合には,個人再生を選択するのが合理的でしょう。

③免責不許可事由がある場合

自己破産は,最終的に債務の免責を獲得することが最大の目的になります。そのため,自己破産したものの免責されないのでは,自己破産を選択するメリットはほとんどなくなってしまいます。
この点,免責不許可事由がある場合は原則として免責が認められないため,個人再生を選択する方が合理的な場合が多くなるでしょう。

典型例は,ギャンブルが原因で借金に苦しんでいるという場合です。ギャンブルを原因とする債務負担は免責不許可事由に該当するため,自己破産しても免責されない恐れが大きく残ります。そこで,選択が可能な状況であれば個人再生を選択することが有益になりやすいと考えられます。

④資格ある職業の場合

自己破産(得に管財事件)の場合,破産手続開始決定の時点で一定の職業や資格に制限が生じます。士業や金融機関の役員,登録や免許が必要な職業など,その対象は多岐に渡るため,資格ある職業に従事している場合は注意が必要です。

この点,個人再生の場合は,手続中も資格制限が生じません。そのため,仕事への影響なく経済的な立ち直りが可能になるという利点があるのです。
資格ある仕事を継続しながら計画的な借金返済を希望したい場合は,個人再生を選択すべきでしょう。

なお,破産手続開始決定によって資格制限が生じたとしても,同時廃止決定や免責許可決定がなされた場合など,一定の条件を満たせば資格制限はなくなります(復権)。

⑤注意点

上記の各条件を満たす場面では,自己破産より個人再生を選択するメリットの大きい可能性が見込まれやすいです。ただし,同時廃止されるような自己破産とは異なり,手続はより詳細で厳密なものになるため,必要な費用は大きく,期間は長くなりやすいということにはあらかじめ留意しておくのが適切でしょう。

ポイント 破産より個人再生すべき場合
返済能力があり,財産を守りたい場合
マイホームがある場合
ギャンブルで借金を作った場合
資格を失いたくない場合

小規模個人再生と給与所得者再生の簡単な違い

個人再生には,「小規模個人再生」と「給与所得者再生」という二つの手続があります。個人再生を試みる場合には,このいずれかの選択肢を選ぶことになるため,両者の違いを把握することが重要です。

小規模個人再生と給与所得者再生には複数の相違点がありますが,最も典型的な違いを挙げると,以下のように区別できるでしょう

小規模個人再生と給与所得者再生の簡単な比較

小規模個人再生
=収入の条件が優しく,借金の減額幅が大きいが,債権者が反対するとできない場合がある

給与所得者再生
=収入の条件が厳しく,借金の減額幅は小さいが,債権者の反対があってもできる

相違点小規模個人再生給与所得者再生
収入条件〇優しい×厳しい
借金の減額幅〇大きい×小さい
債権者の反対×影響し得る〇影響しない

なお,給与所得者再生は,文字通り給与所得者のみに認められた個人再生手続です。そのため,給与所得者でない場合には給与所得者再生を選択することができません。一方,小規模個人再生は給与所得者でも選択可能であるため,給与所得者に限りいずれも選択することができるということになります。

小規模個人再生の要件

小規模個人再生を申し立てるための要件(再生手続開始要件)としては,以下の事項が挙げられます。

1.個人である

小規模個人再生は個人を対象とした手続であるため,法人は利用できません。

2.小規模個人再生を行うことを求める申述をした

小規模個人再生を希望する場合,再生手続開始の申立てを行うに際して,小規模個人再生を行うことを求める申述をする必要があります。具体的には,申立書に小規模個人再生を求める旨を記載することになるでしょう。

3.支払不能のおそれがある

「支払不能」とは,支払能力を欠くため,弁済期の到来した債務を弁済できない状況が継続することを言います。ただし,現実に支払不能の状況である必要はありません。個人再生は,個人が支払不能に至ることを防ぐために,再生計画を立てて計画的な返済を実現するための手続であるためです。

また,個人事業主の場合は,「事業の継続に著しい支障をきたすことなく」弁済期の到来した債務を弁済できない状況であれば,支払不能に該当します。例えば,事業に不可欠な資産を売却すれば弁済できるが,それ以外の手段では弁済できない場合,「事業の継続に著しい支障をきたすことなく」弁済することができないため,支払不能に該当することとなります。

4.反復継続して収入を得る見込みがある

個人再生は,概ね3~5年間の期間で返済計画を立てるものであるため,向こう3~5年間は継続して収入を得られることが必要です。なお,収入源が労働や事業の対価である必要はないので,年金収入でも問題ありません。

5.借金の総額が5,000万円以下である

小規模個人再生は,住宅ローンを除く債務の総額が5,000万円以下でなければ手続の開始ができません。個人再生手続は,借金を大きく減額した上で,その計画的な返済を行うものですが,借金の総額があまりに大きいと,減額幅も大きくならざるを得ず,債権者の不利益が許容できない程度に至ってしまいます。そのため,個人再生では借金の総額に限度を設け,これを超える規模の場合には民事再生手続を利用すべき,という制度設計になっています。

小規模個人再生の手続

小規模個人再生を実施する際の主な流れは,以下の通りです。

1.裁判所への申立書類提出

申立人の住居地を管轄する裁判所に,個人再生の申立書類を提出します。あわせて,住宅資金特別条項を利用する場合は,住宅ローンの弁済許可申立ても行います。

2.個人再生委員の選任

裁判所は,必要と認めた場合「個人再生委員」を選任し,個人再生に向けた調査や判断を依頼します。基本的に個人再生委員を選任する,という運用となっていることも珍しくありません。

3.個人再生委員による意見

個人再生委員は,申立人と面談をしたり,再生計画案を確認したりといった方法で,再生手続の開始に関する調査・判断を実施します。
また,個人再生委員は,再生計画に沿った支払いが継続できるか,毎月一定額を支払わせる方法で実際に確認することもあります。これを「履行テスト」と言います。履行テストで振り込んだお金は,個人再生委員の報酬を除いた上で返還されるのが通常です。

その後,調査や履行テストなどの結果を踏まえ,個人再生委員が個人再生に対する意見書を裁判所に提出します。

4.個人再生手続開始決定

裁判所は,申立書類の審査や個人再生委員の意見を確認した上で,問題がなければ再生手続開始決定をします。

5.再生計画案の作成

申立人において,具体的な返済方法・内容を記載した再生計画案を作成・提出します。

6.再生計画の決議

小規模個人再生の場合,提出された再生計画案と議決書を債権者に送付の上,書面での決議を行います。
この決議は,債権者の反対が所定の基準を超えているかどうかによって行われます。具体的には以下の通りです。

小規模個人再生の可決条件

①反対する債権者数が全体の2分の1以下であること
②反対する債権者の債権総額が全体の2分の1以下であること
(①と②の両方を満たすことが必要)

なお,法律のルール(最低弁済額)に従って設けられた返済計画であれば,金融業者が反対することは通常考えにくいでしょう。

7.再生認可決定

再生計画案が可決されると,再生計画認可決定が行われ,これが確定した後,再生計画に従った返済が開始します。

小規模個人再生の弁済金額

小規模個人再生の弁済金額は,以下のいずれかのうち高い方の金額まで減額されます。

小規模個人再生の弁済金額

①最低弁済額
②清算価値

①最低弁済額

最低弁済額とは,個人再生手続で借金を縮減してもらったとしても,最低限返済しなければならない金額として法律が定めた金額です。具体的には,借金の総額に応じて以下の通り定められています。

最低弁済額の一覧

借金総額最低弁済額
100万未満全額
100万円以上 500万円未満100万円
500万円以上 1,500万円未満借金の総額の5分の1
1,500万円以上 3,000万円未満300万円
3,000万円以上 5,000万円未満借金の総額の10分の1

最低弁済額は,最低額を100万円とし,借金の総額が大きいほど減額幅が大きくなる形が取られています。借金額が限定的な場合は5分の1,借金額が大きい場合は10分の1に減額されることとなります。

②清算価値

清算価値とは,必要最低限の財産以外のものをすべて処分した時に得られる金額を言います。まさに,手持ちの財産を清算したときの価値,ということですね。

③両者の比較

通常,①最低弁済額の方が②清算価値より大きく,最低弁済額が採用されることになるでしょう。小規模個人再生を試みる場合に高額な資産を有していることは考えにくく,清算価値がそこまで大きな金額になるケースは見られないためです。

そのため,小規模個人再生を試みる場合には,最低弁済額に当たる金額を3~5年程度の期間で返済できるか,という基準で検討するのが適切になりやすいでしょう。

小規模個人再生のメリット

個人再生手続には小規模個人再生と給与所得者再生がありますが,両者を比較した場合の小規模個人再生のメリットは,借金の減額幅が大きくなりやすいという点にあります。

小規模個人再生の弁済金額は,①最低弁済額と②清算価値のいずれか大きい方であり,基本的には①最低弁済額が大きい,と解説しました。そのため,小規模個人再生の場合,最低弁済額以上の返済を要するケースはあまりありません。

しかし,給与所得者再生では,①最低弁済額と②清算価値に③「可処分所得の2年分」を加え,これらのうち最も大きい金額が弁済金額となります。言い方を変えれば,弁済金額はいずれも①最低弁済額と②清算価値のいずれか大きい方ですが,給与所得者再生の場合のみ,「ただし可処分所得の2年分以上でなければならない」という条件が加わるというわけです。

可処分所得とは,いわゆる手取りの給料から最低限の生活費を差し引いた金額を指します。言い換えれば,給与総額から税金や保険料などを差し引き,さらに最低限の生活費を除いた残額ということになります。
この可処分所得の2年分という金額は,最低弁済額を上回るケースが非常に多いため,給与所得者再生の方が借金の減額幅に限りが生じやすいと言われています。

ポイント
小規模個人再生の弁済金額は,多くの場合「最低弁済額」
給与所得者再生の場合,「最低弁済額」より高額な「可処分所得の2年分」までしか減額されないため,減額幅が小さい

小規模個人再生のデメリット

小規模個人再生には,債権者の反対が多数だと再生計画が可決できない,という特徴的な問題点があります。
この問題点が結果に影響しやすいのは,債権者の一部だけで債権総額の大部分を占めている場合です。

そもそも,小規模個人再生における再生計画案の議決基準は,以下の通りでした。

小規模個人再生の可決条件

①反対する債権者数が全体の2分の1以下であること
②反対する債権者の債権総額が全体の2分の1以下であること
(①と②の両方を満たすことが必要)

つまり,1名の債権者であっても全体の2分の1を超える債権を持っていれば,単独で再生計画案を否決することが可能です。自分の債権が10分の1まで圧縮されるのを眺めているくらいであれば,再生計画案を否決して破産させた方が有益だと考えれば,小規模個人再生を利用することはできないということになります。

一部の債権者に債権額が集中している場合は,債権者の賛成を要しない給与所得者再生の検討が有力になるでしょう。

再生手続は基本的に小規模個人再生を目指す

個人再生手続には小規模個人再生と給与所得者再生の2つがありますが,基本的には借金の圧縮がより大きい小規模個人再生を目指すのが得策と考えられます。給与所得者であっても小規模個人再生は選択できるため,「給与所得者だから」という理由で給与所得再生をあえて選択する利益はほとんどないでしょう。
実際に行われた個人再生手続の件数も,圧倒的に小規模個人再生が多く,まずは小規模個人再生を目指すべきであることが分かります。

借金問題に強い弁護士をお探しの方へ

小規模個人再生は,財産を手元に残したまま借金問題を解決したい場合の代表的な手続です。
しかしながら,その内容や手続には明確なルールがあり,小規模個人再生を通じて借金の減額を実現するには適切な手順を踏む必要があります。
小規模個人再生を目指す場合は,弁護士へのご相談をお勧めいたします。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
自己破産で管財事件になる場合は?どんな制限を受けてしまうか?弁護士依頼のメリットも解説

●管財事件とは何か?

●どんな場合に管財事件になるか?

●管財事件の流れは?

●少額管財事件とは何か?

●管財事件を避ける方法は?

●管財事件になる場合は弁護士に依頼すべきか?

というお悩みはありませんか?

このページでは,自己破産で管財事件となる場合についてお困りの方に向けて,管財事件の内容や基準,手続の流れや弁護士依頼の要否などを解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

管財事件とは

管財事件とは,自己破産における手続の一つで,破産管財人が選任されて債権者への財産処分(配当)などが行われる場合を指します。

管財事件と対になる手続が同時廃止ですが,同時廃止の場合,債権者に配当するような財産が存在しないため,破産管財人は選任されず,破産手続は開始決定と同時に廃止(終了)することとなります。
一方,破産者(債務者)は債権者に対する一定の支払義務があるのですから,支払に充てられるような財産があるのであれば,同時廃止することは不適切であり,その財産から少しでも債権者への支払をすべきです。このように,主に債権者への配当が問題となる場合に用いられる破産手続が,管財事件と呼ばれるものです。

一般に,管財事件は解決までに要する期間が長く,費用負担も大きいため,破産者目線では可能であれば選択したくない手続と言えます。もっとも,法律上同時廃止の余地がない場合には,管財事件として進める必要があるところです。

ポイント
管財事件は,主に債権者への財産の配当が発生する破産手続
破産者目線ではできれば選択したくない手続ではあり,同時廃止の方が有益

管財事件になる場合

同時廃止とは出来ず管財事件となる場合としては,以下のようなケースが挙げられます。

①一定の財産を持っている場合

債権者に配当すべき財産があるケースです。具体的には,33万円以上の現金,又は20万円以上の価額になる財産がある場合がこれに該当します。

なお,財産が20万円以上かどうかは,売却価格が20万円以上となるかが基準とされます。また,20万円以上の財産であるかは財産ごとに判断されます。財産には,不動産,自動車,保険の解約返戻金,退職金,貸金などがありますが,それぞれの金額を個別に評価することとなります。

②免責不許可事由がある場合

免責不許可事由とは,自己破産の後も債務を免除すべきでない事情を言います。債務者側に不誠実・不合理な行為があり,債務を免除するのが債権者との間で不公平になってしまう場合には,債務を免除せず返済を続けさせるというものです。

現在の裁判実務では,この免責不許可事由に該当することが明らかな場合や,免責不許可事由があるか不明な場合には,管財事件とされます。これは,免責を認めるかどうかを破産管財人に調査・判断させるためです。
免責不許可事由がある場合,免責を認めるかどうかは「裁量免責」するかどうかという判断になります。裁量免責は,文字通り裁量で免責にする,というものです。もっとも,裁量的に免責としてもよいかは,同時廃止のような簡素な手続では判断できないため,裁量免責が問題となるケースは管財事件とされるのです。

③法人代表者又は個人事業主の場合

法人代表者や個人事業主の場合,個人所有の財産のみでなく,事業における売掛金や買掛金などの債権債務を多数有しているのが通常です。そのため,法人代表者や個人事業主の場合は,債権者や債権債務を正しく調査する必要があり,管財事件とされるのが原則となります。

もっとも,形式は個人事業主であるものの,実態は会社員などの給与所得者と変わらない場合,同時廃止となる場合もあります。破産管財人を選任して財産調査を行う必要がないためです。

ポイント 管財事件になるケース
一定の財産があり,債権者へ配当すべき場合
免責不許可事由があり,裁量免責の検討が必要な場合
事業に関する債権債務の調査が必要な場合

管財事件の流れ

管財事件の基本的な流れは以下の通りです。

管財事件の基本的な流れ

1.破産手続の申立て
→必要な書面を裁判所に提出します。

2.裁判所の審査,裁判官の面接
→裁判所が申立ての内容を確認し,破産手続ができるか判断します。

3.破産手続開始決定
→裁判所の確認が済むと,破産手続が始まります。

4.破産管財人の選任・予納金の納付
→破産者の財産を管理・処分するための担当者である破産管財人が選任されます。
管財人の報酬等に充てるため,一定の予納金を納める必要があります。

5.財産の調査・処分
→破産管財人が財産を確認し,適切に処分します。
申立人には管財人から指示がなされたり,面接を求められたりするため,必要な協力をしましょう。

6.債権者集会
→破産管財人による調査結果や財産状況の説明がなされます。

7.免責審尋
→残った債務を免れさせる(免責する)かどうかの判断がなされます。

8.免責許可決定
→免責審尋で問題のないことが確認できれば,免責が許可されます。

管財事件は,一連の手続に半年以上の期間を想定するケースが多く見られます。申し立ての準備期間にも半年前後の期間を要する例が多いため,全体で1年ほどの期間がかかる手続と見込むのがよいでしょう。

管財事件となった場合の制限

管財事件の対象となった場合,自分の財産は破産管財人が管理・処分するものとなるため,これに伴う諸々の制限が生じます。
具体的には,以下のような内容が挙げられます。

①財産の管理・処分

管財事件では,基本的にすべての財産の管理・処分に関する権限が破産管財人に移るため,自分で勝手に財産を利用したり処分したりすることはできません。

もっとも,差押禁止財産や現金(99万円以下の現金)は,「自由財産」に該当し,文字通り自由な財産に当たるため,自己判断で管理・処分が可能です。「自由財産」の制度は,破産後に生活を継続していけるよう,最低限の財産を管財人の管理外とするものです。
また,自由財産は,破産管財人及び裁判所が認めることで拡張することも可能です。例えば,自動車を運転できなければ生活が成り立たない場合,安価な自動車であれば自由財産の拡張が認められ,継続利用できる場合があり得ます。

②郵便物の制限

債務者宛ての郵便物は,破産管財人に転送されることとなります。これは,債務者の申告していない債権者の有無や把握できていない財産の有無を確認したり,破産手続の妨害行為がなされていないかを監視するための措置です。
この郵便物に関する制限は,破産手続が終了するまで継続することになります。

ただし,速やかに債務者自身が受け取らなければ不利益の生じる可能性がある郵便物は,破産管財人の判断で個別に直接受領できる場合もあります。各種料金の支払いに関する請求書面などが一例です。

③転居制限

管財事件となった後は,破産手続が終了するまで,裁判所の許可なく転居することができません。やむを得ず転居が生じる場合は,事前に裁判所へ理由を告げ,許可を得る必要があります。

④旅行の制限

海外旅行を含む遠方への旅行についても,転居と同じく裁判所の許可が必要です。転居の場合と同じく,事前に裁判所の許可を得ていれば,行うこと自体は可能です。

⑤職業・資格の制限

破産手続開始の決定を受けた場合,手続が終わるまでの間,一定の資格や職業を継続することができなくなります。制限の生じる職業としては,以下のようなものが挙げられます。

破産手続開始決定による職業制限の例

1.一定の士業
→弁護士,公認会計士,司法書士,社会保険労務士など

2.金融機関等の役員
→日本銀行役員,銀行の取締役,協同組合の役員など

3.公的な委員会の委員
→公正取引委員会の委員,教育委員会の委員など

4.登録や免許を要する職業
→宅地建物取引主任者の登録,貸金業の登録,酒類の販売免許など

5.一定の事業の許可
→建設業許可,廃棄物処理業許可,風俗営業許可等

なお,破産手続開始決定を理由に制限された職業や資格は,破産手続が問題なく終了すればその後に取り戻すことが可能です。これを「復権」と言います。

復権の方法には,法律上当然に復権する「当然復権」と,破産者の申立てによって復権する方法のいずれかがあります。免責許可決定がなされれば当然復権の要件を満たすため,免責不許可とならない限りは免責許可決定の確定により復権することになります。

少額管財事件とは

少額管財事件とは,少額の予納金で実施することのできる管財事件を指します。

そもそも,予納金とは,管財事件に際して破産管財人の報酬等に充てるための金銭であり,債務者が負担する必要のあるものですが,一般的な管財事件の予納金は,以下のような水準とされています(東京地裁民事第20部の場合)。

負債総額法人個人
5000万円未満70万円50万円
5000万円~1億円未満100万円80万円
1億円~5億円未満200万円150万円
5億円~10億円未満300万円250万円
10億円~50億円未満400万円400万円
50億円~100億円未満500万円500万円
100億円~700万円~700万円~

したがって,個人の破産でも最低で50万円の予納金が必要になる,ということになります。この負担は決して無視できません。
この点,少額管財事件となった場合の予納金は,20万円程度になることが見込まれます。少額管財事件という名の通り,予納金は劇的に減額されることとなります。

もっとも,少額管財事件の対象となるのは,弁護士に依頼をし,弁護士が代理人として申し立てた場合のみです。少額管財事件で予納金を低額に抑えることができるのは,代理人の弁護士が必要な作業の一部を代わりに行うことを前提にしているからであり,弁護士に依頼していなければ少額管財事件とすることができないのです。

そうすると,弁護士費用の負担も別途発生することになりますが,弁護士費用が掛かるから少額管財事件を諦める,という判断をするメリットはほとんどないでしょう。
それは,少額管財事件は通常の管財事件より手続が簡潔であり,早期に終了することが通常であるためです。また,弁護士費用と少額管財事件の予納金を合計した金額は,通常の管財事件の予納金を大きく上回ることが考えにくいので,経済的にも少額管財事件を目指す方が合理的です。

ポイント 少額管財事件
予納金が少額で済む管財事件
手続も簡潔となり早期に終了しやすい
弁護士に依頼していることが条件

管財事件を避ける方法

自己破産の場合,債務者目線では可能な限り管財事件とすることは回避したいと考えるところです。そこで,管財事件を回避する方法を事前に把握しておくことは非常に重要でしょう。

①ギャンブルによる借金を作らない

ギャンブルによる借金を理由とした破産の場合,免責不許可事由に該当するため,原則として管財事件となることが避けられません。
もともとがギャンブルによる借金の場合は避けようがないケースもあり得ますが,ギャンブルと無関係の借金に悩んでいる場合に,加えてギャンブルに手を出すメリットは皆無と言えます。

②偏頗弁済をしない

偏頗弁済とは,特定の債権者だけに優先して弁済を行うことを指します。偏頗弁済は債権者間の公平を損なう行為であって,偏頗弁済によって破産を強いられた債務者を免責するのは不合理であるため,偏頗弁済は免責不許可事由に該当します。
やはり,免責不許可事由があれば管財事件となってしまうため,決して特定の債権者への優先的な返済はしないようにしましょう。

なお,偏頗弁済は犯罪行為でもあります。現実に刑罰が科されるケースは非常に限定的ですが,それほどの重大性ある行為ということは踏まえておくのが適切です。

③価額の大きな財産を取得しない

20万円以上の財産がある場合,同時廃止にはできず,債権者への配当のため管財事件とする必要が生じます。そのため,大きな借金をして高額の財産を購入した,という場合には同時廃止となることは考えにくいでしょう。
不合理に価額の大きな財産を取得する行為は,自ら同時廃止の可能性を放棄することになりかねないため,基本的に避けるべきでしょう。

④弁護士に相談する

個別のケースで,管財事件となりやすいか同時廃止となり得るかは,専門的な判断が必要になりやすいでしょう。また,同じ状況でも,やり方によっては同時廃止とすることができたり管財事件になってしまったりする場合があります。
個別具体的な判断が難しい場合は,破産事件に精通した弁護士へのご相談をお勧めします。

管財事件は弁護士に依頼すべきか

管財事件となる破産事件は,基本的に弁護士へ依頼すべきでしょう。

その最大のメリットは,少額管財事件になる可能性がある,という点です。管財事件となることが避けられない場合には,少しでも短期間かつ少額で終了する少額管財事件での破産を目指すべきです。
少額管財事件とするには代理人弁護士の存在が不可欠ですから,弁護士への依頼が非常に有益であることがよく分かります。

また,場合によっては管財事件とならず同時廃止事件となる余地が見つかることもあり得ます。同時廃止事件となれば,解決のスピードや解決に要する負担が劇的に改善するため,弁護士に依頼の上で同時廃止事件となる可能性をできる限り模索することは有力な手段でしょう。

借金問題に強い弁護士をお探しの方へ

管財事件となるケースは,財産や負債の関係が複雑である場合が多く,自身で適切な対応を尽くすのは至難の業と言えます。円滑な再出発のためにも,弁護士を通じた破産の試みが適切でしょう。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
同時廃止とは何か?どんな流れか?個人が自己破産で最初に目指したい同時廃止のメリットや条件を弁護士が解説

●同時廃止とは何か?

●同時廃止の条件は?

●同時廃止のメリットは?

●同時廃止の流れは?

●自己破産の弁護士費用はどうやって支払うのか?

というお悩みはありませんか?

このページでは,自己破産で同時廃止となることについて検討している方に向けて,同時廃止の内容や条件,手続の流れや弁護士費用の支払い方法などを解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

同時廃止とは

同時廃止とは,自己破産における手続の一種で,破産管財人(破産者の財産を管理する担当弁護士)を選任せずに破産手続を終了する方法を指します。破産手続の開始決定と同時に手続が廃止(終了)するため,同時廃止と呼ばれます。

自己破産の一般的な手続の流れは以下の通りです。

自己破産の一般的な流れ

1.破産手続の申立て
→必要な書面を裁判所に提出します。

2.裁判所の審査,裁判官の面接
→裁判所が申立ての内容を確認し,破産手続ができるか判断します。

3.破産手続開始決定
→裁判所の確認が済むと,破産手続が始まります。

4.破産管財人の選任
→破産者の財産を管理・処分するための担当者である破産管財人が選任されます。

5.財産の調査・処分
→破産管財人が財産を確認し,適切に処分します。

6.債権者集会
→破産管財人による調査結果や財産状況の説明がなされます。

7.免責審尋
→残った債務を免れさせる(免責する)かどうかの判断がなされます。

8.免責許可決定
→免責審尋で問題のないことが確認できれば,免責が許可されます。

上記の手続のうち,破産管財人が破産者の財産を調査・処分するステップである「4」~「6」の手続は,破産者に処分するような財産のない場合は不要です。そこで,「4」~「6」の各手順を省略して,「3.破産手続開始決定」と同時に破産手続を廃止して,「7.免責審尋」に移るのが同時廃止という手続になります。

同時廃止事件の一般的な流れ

1.破産手続の申立て
→必要な書面を裁判所に提出します。

2.裁判所の審査,裁判官の面接
→裁判所が申立ての内容を確認し,破産手続ができるか判断します。

3.破産手続開始決定
→裁判所の確認が済むと,破産手続が始まります。

(4~6を省略)

7.免責審尋
→残った債務を免れさせる(免責する)かどうかの判断がなされます。

8.免責許可決定
→免責審尋で問題のないことが確認できれば,免責が許可されます。

同時廃止は,自己破産の事件の中で最も数の多い事件ですが,手続としてはあくまで例外の位置づけにある簡易な手続である,という理解が適切です。そのため,同時廃止の要件を満たしていることは,申立てに際して適切に示す必要があります。

ポイント
同時廃止は,破産手続で処分する財産がない場合の簡易な例外的処理

同時廃止の条件①現金額及び財産額の基準を満たす

同時廃止となるのは,債権者のために処分する財産がない場合に限られます。具体的には,現金33万円未満かつ20万円以上の財産がない場合,債権者への分配が原則として生じないため,同時廃止となる条件を満たします。

同時廃止の条件②免責不許可事由がない

債務者の財産が少ない場合でも,「免責不許可事由」があると疑われる場合,同時廃止できず管財事件(破産管財人を選任する事件)になる可能性が高くなります。

免責不許可事由とは,自己破産の後も債務を免除すべきでない事情を言います。債務者側に不誠実・不合理な行為があり,債務を免除するのが債権者との間で不公平になってしまう場合には,債務を免除せず返済を続けさせるというものです。
この免責不許可事由に当たる可能性がある場合,破産管財人によって免責不許可事由の有無を詳しく調査する必要があるため,管財事件とされるのが通常です。

なお,破産法に定められた免責不許可事由は,以下の通りです。

免責不許可事由

1.財産を不当に減少させる行為
→財産の隠匿,損壊,不当な処分などの行為が挙げられます。

2.不当な債務負担
→著しく不利益な条件で債務を負う行為などが挙げられます。

3.特定の債権者に利益を与える行為
→債権者のうち一人だけに全額返済する行為などが挙げられます。

4.浪費や賭博による債務負担
→収入に見合わない出費や賭博行為を理由に破産する場合が挙げられます。

5.詐術による信用取引
→借金を隠して新しいクレジットカードを作り,使用した場合などが挙げられます。

6.帳簿の隠滅
→業務や財産状況に関する書類を隠したり偽造したりする行為が挙げられます。

7.虚偽の債権者名簿提出
→自己破産の申立て時に特定の債権者だけを債権者から除く行為などが挙げられます。

8.説明拒否・虚偽説明
→裁判所の調査に対してウソや隠し事をする行為が挙げられます。
裁判所の信用を直接損なうため,免責不許可となる可能性が非常に高くなります。

9.管財業務の妨害
→破産管財人の指示に反したり,管財人を脅したりする行為が挙げられます。

10.過去7年以内の免責許可決定
→免責や同種の法的保護を受けている場合,7年間は免責が許可されません。

11.破産法上の義務違反
→破産手続における破産者の義務(説明義務,重要財産開示義務,免責調査協力義務等)に反した場合が挙げられます。

同時廃止の条件③個人の破産である

同時廃止とするためには,個人事業主や法人代表者でなく個人の破産であることが必要です。
個人事業主や法人代表者の場合,その人の個人的な財産のみでなく,事業に関わる財産や債権債務が問題になるため,簡単に同時廃止とするわけにはいきません。

個人の財産のみならず事業に関する財産の処理も発生する場合は,同時廃止はできず管財事件になります。

同時廃止のメリット

同時廃止は,自己破産を希望する債務者にとってメリットの多い手続であると言われます。具体的なメリットとしては,以下のような点が挙げられます。

①費用が安い

破産手続の申立てをする場合,裁判所に納める金銭が発生します。もっとも,その金額は手続によって異なり,同時廃止では1~2万円,管財事件では最低でも20万円と大きな差異があります。
これは,管財事件の場合,破産管財人の報酬を予納金として支払う必要があるのに対し,同時廃止では破産管財人がおらず,その報酬も生じないためです。

同時廃止は,管財事件と比較して明確に費用が安いというメリットがあると言えるでしょう。

②面接や出頭の負担が少ない

管財事件の場合,依頼した弁護士とは別の弁護士が破産管財人となり,破産管財人との定期的な面談が必要となります。そのため,管財人との面談のため複数回の外出が欠かせません。
また,管財事件では裁判所に出頭しないで済むことはなく,管財人の調査中に複数回裁判所へ出頭することも珍しくはありません。

一方,同時廃止の場合,管財人がいない以上,管財人との面談は生じず,裁判所に対しても出頭しないで済む場合があり得ます。そのため,一度もどこにも出頭しないまま手続が終了することもあり得る,ということになります。

③短期間で終了する

管財事件の場合,手続に必要な期間は調査期間にもよりますが,数か月から1年といった長期間を要する場合も考えられます。これは,財産を処分の上,金銭にして債権者に分配する処理が発生するためです。

一方,同時廃止の場合,財産の換価・処分が生じないため,明らかに管財事件より短期間で終了します。一般的には,破産手続の開始から免責許可決定まで,3か月前後という例が多いようです。

同時廃止の流れ①弁護士委任,受任通知

自己破産は,必ずしも弁護士がいなければできないものではありませんが,手続が煩雑であることや必要書類の準備に相当の負担を要することから,ほとんどが弁護士に依頼して行われます。

もっとも,弁護士に依頼をする場合,弁護士費用の支払が必要となりますが,月々の返済に追われるような状況では弁護士費用の工面は困難です。そのため,弁護士が依頼を受けた際には,弁護士が各債権者に受任通知を提出し,借金の取り立てを防ぐ措置を取ります。
そのため,弁護士に依頼した段階で取り立てはストップし,安心して弁護士費用の準備や破産手続に向けた用意をすることが可能となります。

同時廃止の流れ②弁護士費用の支出

弁護士に委任した後,破産の申立てに必要な準備と並行して弁護士費用を捻出することになります。弁護士への委任によって一旦は取り立てが止まりますが,それで問題が解決したわけではありません。最終的な解決には破産の申立て及びその結果としての免責許可決定が必要ですが,弁護士は弁護士費用の支払を確認した後でなければ申立てをすることができません。

そのため,取り立てが来なくなったことに安心するのでなく,まずは申立てに必要な弁護士費用の準備を進めましょう。多くの場合,月々分割して弁護士費用を支払い,合計額が必要な弁護士費用の金額に達した段階で弁護士に進めてもらうことが可能になります。

同時廃止の流れ③申立書類の作成

弁護士と共同して債権者の範囲と債務の金額を確認します(債務調査)。そして,債務調査の結果を踏まえ,申立てに必要な各種書面の作成や取り付けを進めることになります。
申立てに必要な書類としては,以下のものが挙げられます。

自己破産の申し立てに必要な書類

1.申立書
→申立人(自分)の情報や債務の内容に関して,必要な記載をした書面を提出します。

2.陳述書
→破産の経緯や今後の見通しなどを記載します。

3.債権者一覧表(債権調査票)
→債権者の情報や債務額などを記載します。

4.住民票・戸籍謄本
→自身及び家族分を提出します。

5.直近2か月程度の収支記録
→申立時の収入と支出の状況を提出します。

6.通帳の写し
→預貯金状況が分かるものを提出します。

7.財産目録
→債務者の保有する財産を一覧にして提出します。

8.保有資産に関する資料
→自動車の時価に関する査定書,保険の解約返戻金が分かる書類などが含まれます。

同時廃止の流れ④自己破産の申立て

必要書類がそろった段階で,裁判所へ自己破産の申立てを行います。申立書等の必要書類が提出されると,裁判所による書類審査が行われ,破産手続開始決定を行ってよいか,同時廃止とするかどうかなどが判断されます。

同時廃止の流れ⑤破産審尋

自己破産の申し立て後,裁判所が必要と考えた場合には裁判官との面接が実施されます。これが破産審尋(債務者審尋)と呼ばれるものです。
面接の場では,主に申立書の記載内容に関する確認がなされますが,より踏み込んだ内容(借り入れの経緯や破産に至った経緯,現在の生活状況など)が詳細に尋ねられる場合もあります。

なお,審尋は代理人弁護士だけが呼び出される場合,債務者本人の同行を求められる場合のいずれもありますが,個別の方法は裁判官の判断となります。

同時廃止の流れ⑥破産手続開始決定,同時廃止

書類審査や審尋の結果,内容に問題がないと判断された場合,破産手続開始決定が行われます。また,同時廃止とすることができる場合には,開始決定と同時に同時廃止の決定もなされ,破産手続は直ちに終了します。

同時廃止の流れ⑦免責審尋

同時廃止の場合,破産手続開始決定及び同時廃止決定の後,速やかに免責手続に移ります。
具体的には,裁判所で「免責審尋」が実施され,免責不許可事由の有無などについて,裁判官から最終的な確認がなされます。

なお,破産手続開始決定の前に破産審尋(債務者審尋)が行われた場合は,その際に免責不許可事由に関する面接も行われているため,免責審尋を省略するケースが一般的です。

同時廃止の流れ⑧免責許可

免責審尋の後,免責許可決定がなされます。
同時廃止の場合,そもそも免責不許可事由のないことが条件となっているため,免責許可されない場合はほとんどありません。

自己破産の弁護士費用を支払う方法

自己破産で弁護士に依頼しようと思っても,弁護士費用の工面が直ちにできる場合は少ないでしょう。借金の方が多くなってしまっている状況である以上,やむを得ないところです。

この点,自己破産における弁護士費用は,弁護士への依頼後,弁護士が債権者に受任通知を出した後に少しずつ行うのが一般的です。弁護士が債権者に受任通知を出すことで,債権者の債務者に対する取り立ては一度止まることになるため,収入から返済に回す金銭が不要になり,弁護士費用の捻出が可能になるというわけです。

弁護士費用の支払で悩んでいる場合も,まずは弁護士に相談してみるとよいでしょう。

借金問題に強い弁護士をお探しの方へ

同時廃止となる自己破産は,借金でお悩みの方が目指す最も代表的な手続と言えます。
もっとも,必要な書類や申立ては単純ではなく,弁護士と共同して行うことが必要になりやすいでしょう。

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所