
藤垣法律事務所です。
藤垣法律事務所の代表弁護士、藤垣圭介が執筆した記事「離婚の調停を申し立てられた! 対処法や注意点を解説」が、朝日新聞社が運営する「離婚のカタチ」にて掲載されました。下記にて、藤垣が執筆した記事が掲載されています。
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
藤垣法律事務所の代表弁護士、藤垣圭介が執筆した記事「離婚の調停を申し立てられた! 対処法や注意点を解説」が、朝日新聞社が運営する「離婚のカタチ」にて掲載されました。下記にて、藤垣が執筆した記事が掲載されています。
何卒よろしくお願い申し上げます。
藤垣法律事務所
債務整理を弁護士や司法書士に依頼する場合、専門家に対応を依頼するには高額の費用がかかるように思われるかもしれません。しかし、実際には決して高額の費用負担が必要なわけではありません。
不可欠な費用とそうでない費用を区別し、自分に適した依頼内容を正しく選択することで、費用を抑えることは十分に可能です。
弁護士の費用には、法律相談料、着手金、報酬金、実費といった費用が挙げられますが、これらは発生する条件や金額が明確に定められています。
そのため、内容を事前にしっかりと確認できていれば、不測の費用が発生することもなく、安心して債務整理を依頼することも可能です。
「費用が高額になりそう」という漠然とした先入観で専門家への依頼を控えてしまうのは、かえって借金問題を深刻化させる原因になりかねません。
経済的負担を抑えながら債務整理を依頼する方法は複数あるので、今回の内容を参考に、ご自身に合った解決方法を検討してみましょう。
債務整理の費用について正しく知るためには、まず内訳を把握し、いつどのような費用が発生するのかを理解することが重要です。
債務整理に必要な費用としては、以下の項目が挙げられます。
最初に法律相談を行う際の費用です。依頼をするかどうかとは関係なく、相談を行ったことに対して発生します。
金額は、5,000円~10,000円程度が一般的です。
もっとも、「初回相談料無料」「ご契約の場合は相談料無料」など、相談料を無料とする取り扱いをする事務所も多数あります。
正式に債務整理を依頼した場合に、依頼先の弁護士や司法書士が事件処理(交渉や書類作成など)に着手する時点で発生する費用です。
結果に関わらず定まった金額が発生します。通常、債務整理の開始段階で支払う必要があり、いわば前金のような位置づけのものです。
具体的な金額の目安は以下のとおりです。
なお、着手金を無料としている事務所やプランもあります。ただし、その代わりに報酬が高額に設定されている可能性があるため、費用総額を基準に検討することが望ましいでしょう。
債務整理が無事終了した場合に、その結果に対して支払う費用です。任意整理であれば債権者との合意が成立したこと、個人再生や自己破産であれば裁判所の手続が完了したことを条件とするのが通常です。
具体的な金額の目安は以下のとおりです。
一般的に、着手金が小さいほど基本報酬が大きくなりやすく、着手金が大きいほど基本報酬が小さくなりやすい傾向にあります。そのため、費用の比較は、着手金と基本報酬を合算して行うのが合理的です。
借金が減額された場合に、その成果に対して発生する費用です。減額が生じた場合に限り、その減額幅に応じて発生することが一般的です。減額報酬が発生するのは、減額交渉を要する任意整理に限られやすいでしょう。
減額報酬の金額は、減額分の10%程度とすることが多く見られます。
利息制限法のルールを超える利息の支払いがあった場合、借金を減額できるのみならず、支払過ぎた利息(過払い金)の返還を求められるケースがあります。
このような場合に、過払い金の支払を受けたという成果に対して発生するのが過払い金報酬です。これも、減額交渉や利息の引き直し計算を行う任意整理の場合に発生するのが一般的でしょう。
過払い金報酬の金額は、受領できた過払い金の20%程度とされることが多く見られます。
任意整理を進めるためにやむを得ず発生する費用については、実費として支払が必要です。具体的には、以下のような費用が想定されます。
また、想定される金額の目安は、以下のとおりです。
債務整理には、任意整理、個人再生、自己破産といった種類がありますが、種類ごとに費用の金額や項目には差があります。手続きの概要や費用の目安は以下のとおりです。
| 種類 | 手続の特徴 | 費用相場 | 裁判所の手続 | 基本報酬以外の報酬 |
|---|---|---|---|---|
| 任意整理 | 債権者との直接交渉で 利息カットや返済額の減額、支払方法の合意を図る | 1社あたり 着手金2~5万円 成功報酬2~5万円 | なし | 減額報酬 (減額分の10%程度) 過払い金報酬 (受領額の20%程度) |
| 個人再生 | 裁判所を通じて借金の大幅な減額(最大5分の1~10分の1)を図る。 住宅ローン特則の利用で住宅を手放さずに手続可能 | 【専門家への費用】 着手金:20~30万円程度 成功報酬:20~30万円程度 住宅ローン特則利用時の追加費用:10万円程度 実費:1~5万円程度 【裁判所への費用】 印紙代:1万円程度 郵便料:5,000円程度 予納金(再生委員がない場合):1~2万円程度 予納金(再生委員がいる場合):15~25万円程度 | あり | なし |
| 自己破産 (同時廃止) | 支払不能の状態を前提に、 裁判所を通じて借金の免除を図る。 高額な財産を所持していない場合。 | 着手金、成功報酬:計30万円程度 実費:1万円程度 裁判所への予納金:2万円程度 | あり | なし |
| 自己破産 (管財事件) | 一定額以上の現金や預貯金、不動産、車等の 財産を所持している場合の自己破産 | 着手金:30万円程度 成功報酬:30万円程度 実費:数万円程度 裁判所への予納金:20万円~(※) ※少額管財事件では22万円程度。 弁護士に依頼した場合、ほとんどが少額管財事件 | あり | なし |
ご自身に合った手続きを把握することは、債務整理の費用を抑えるために重要なポイントです。手続きの内容や費用相場を踏まえて、十分に比較検討することが望ましいでしょう。
判断が難しい場合は、専門家への法律相談を行ってみることをお勧めします。
なお、上記の費用相場はあくまで目安にとどまります。事務所によるサポートやサービスの内容、個別の状況などによって変動するため、必ず法律相談時に専門家から具体的な案内を受けるようにしましょう。
債務整理の広告などでは、「無料」「月々●円から」などと安さを強調した内容が見られることも少なくありません。
もっとも、「本当に安くできるのか」「安いとサービスの質が落ちるのではないか」といった不安を感じる方も多いと思います。
特に、債務整理は法的専門的な対応が必要であり、安さを優先するあまり対応内容が不十分であった場合の不利益が非常に大きいでしょう。そのため、安さに飛びつかない考え方は非常に適切です。
もっとも、実際に債務整理を安く解決できるケースや事務所があることは紛れもない事実です。
一方で、安い理由を正しく把握しないと、依頼後に想像と現実の不一致に悩む可能性があるため、なぜ安いか、何が安いか、といった点は十分に理解するべきでしょう。
「債務整理が安い」場合の理由や背景としては、以下の点が挙げられます。
債務整理を多く取り扱う事務所では、定型的な処理が可能な事件を数多く受けて、効率的に解決することで費用を抑える仕組みを設けていることがあります。
個別の事件に要する労力が少ないため、短時間で多数の事件が処理でき、その分事件単価を安くすることが可能になるのです。
自分の依頼する内容が、よくある典型的なケースに当てはまるものであれば、効率的に対応できる体制を整えている事務所に依頼することで、費用を抑えつつスムーズにに解決することも可能でしょう。
例えば、典型的なケースとしては、大手の消費者金融などを相手に行う簡易な任意整理や、財産のない簡易な自己破産(「同時廃止」と呼ばれるもの)などが挙げられます。
ただし、そのように効率的な仕組みを持つ事務所では、人的なコストを抑えるために依頼後の連絡方法や時間帯などに制限がある場合もあります。
そのため、依頼後にはどのように連絡を取り合うのか、対応スタイルが自分の希望と合っているのかどうかを、事前によく検討することをお勧めします。
費用全体としては安くなくても、一部の費用だけが安く設定されている場合、広告戦略として「安い部分だけ」が強調されていることもあります。
債務整理では、借金に悩んでいる方が多く利用する手続きのため、依頼時にまとまった支払いが難しい場合が多いでしょう
そのため、「着手金無料」などとして初期費用の負担を軽減するサービスが多く見られます。
こうしたサービスでは、着手金が発生しないことを前面に押し出すことで、集客効果が高くなりやすいのです。
そのため、「着手金無料」を大きく打ち出す広告戦略が採用される傾向にあります。
ただし、広告で一部の料金が安いことが強調されていても、最終的な支払い総額が本当に安いかどうかは十分に検討することが必要です。
中には、着手金をゼロにする代わりに、手続きが終わった段階で支払う「報酬金」を高く設定して、善来のバランスをとるケースもよくあります。
また、着手金がない代わりに、独自の項目を設けて結果的に着手金相当額を請求する、というケースもあり得るでしょう。
もちろん、「総額が高額になっても初期費用の負担軽減を優先したい」という場合には問題ありませんが、「総額も安くなっている」と誤解している場合、このようなサービスを選択することは、ミスマッチの原因になるため気を付けましょう。
弁護士や司法書士への依頼費用は、対応する業務の内容が少なく、範囲が狭いほど、比較的安く抑えられる傾向にあります
サービスのために必要な負担や労力に応じて、料金が変動することが一般的でしょう。
債務整理においても、たとえば「書類作成のみ」「定期的な相談のみ」など、必要なサービスのみに絞って依頼することで費用を安くできるケースがあります。
ただしこの場合、裁判所への必要書類の提出ややり取りといった対応は費用に含まれておらず、あわせて依頼しようとすると追加費用の対象となることが考えられます。
結果として、総額は高くなってしまう、という結果になることも少なくありません。
このように「業務範囲を限定することで安い費用にしている」サービスでは、必要な対応の一部を自分で行うことが前提となります。
そのため、「手続き全てを専門家に依頼したい」と考えている場合は、このようなサービスはミスマッチになるため、気を付けたいところです。
以上が「安い費用」のからくりの一部ですが、もちろん、全てのケースにこのようなからくりがあるわけではありません。料金がやすくても信頼できる事務所は多数あります。
債務整理を依頼する場合には、本記事で紹介するような事務所の選び方を参考に、信頼関係を築くことのできる事務所へ依頼することをお勧めします。
債務整理の費用を安く抑えるためには、その具体的な手段やポイントを知ることが非常に重要です。
どうすれば費用が安くなるのか、なぜ安くなるのか、といった点を把握できれば、各事務所の費用が本当に安いかを判断することも容易になり、実際に費用の削減を図ることも難しくはなくなります。
ここでは、安い債務整理を実現するための具体的なポイントを、詳細に解説します。
債務整理の費用を抑えるためには、まず無料相談を活用し、具体的な費用の金額を把握することが重要です。
各事務所のホームページ上にも費用の目安は紹介されていますが、自分のケースではいくらかかるのか、その内訳はどうなるのか、という点は、個別の状況によって異なります。
そのため、実際に法律相談をして、自分の事情にあった説明を受けることが大切です。
債務整理に強い事務所では、無料相談を行っていることが多いため、金銭的負担なく相談を行うことが可能です。
無料相談を活用するメリットとしては、以下の点が挙げられるでしょう。
また、無料相談時に確認すべき事項としては、以下の点が挙げられます。
無料相談を行ったからといって、必ず契約しなければならないわけではありません。事務所側も強引に契約を促してくることはないでしょう。
また、複数の事務所で相見積もりを取ることも全く問題ありません。事務所側も他と比較されることを前提に丁寧に案内をしてくれるでしょう。
複数の事務所に相談をした上で、「費用の内容が明確で安心できる」「信頼して任せられる」と感じた事務所に依頼することが、大切です。結果的に、無理のない範囲で費用を抑えることにもつながるでしょう。
「着手金無料」の事務所であるかどうかは、債務整理の費用を抑える上で、非常に重要なポイントです。
着手金が無料であれば、初期費用なしで債務整理を開始でき、経済的な負担を軽くしながらも早期に債務整理を進められる可能性が高まります。
もっとも、着手金なしとされている場合、総額が安いとは限らないという点に十分な注意が必要です。
具体的には、以下のポイントを確認することが望ましいでしょう。
以上の点を踏まえて、自分のケースではトータルの金額が安くなるか、という基準で判断することが重要です。
負担を抑える手段として、分割払いの可否や条件に注目するのも良いでしょう。
分割払いが可能であれば、まとまったお金がなくてもすぐに依頼することができるため、債務整理によって早期に返済額が減り、結果的に費用総額を抑えられることもあります。
ただし、分割払いに対する対応方針は、事務所によって様々に異なります。
分割払いを検討する場合、法律相談に際して、以下の点を確認しておくことをお勧めします。
自分に合った支払い方法を見つけることで、費用の負担を軽減することができるでしょう。
費用の支払が困難な場合、法テラスの「民事法律扶助制度」を活用することも一案です。
法テラス(日本司法支援センター)は、国が設立した法的トラブル解決のための公的な相談窓口です。
経済的に余裕のない人でも法的手続きを専門家に依頼できるように、民事法律扶助の制度を設けています。
この制度では、弁護士や司法書士に依頼するための費用や裁判手続に必要な費用を法テラスがいったん立て替え、無利子かつ少額ずつの分割払いで返済できる仕組みになっています。
そのため、まとまったお金がなくても、債務整理などの法的手続きを進めることができる大きな助けとなっています。
利用するための要件は、以下のとおりです。
①収入基準
②資産基準
③勝訴の見込み
④民事法律扶助の趣旨に適すること
立て替えを受けた後の支払は、原則として3年以内(36回程度)の期間で、月々5,000円~10,000円程度の返済を行う方法で対応してもらうことが可能です。無利子のため、利息の支払は必要ありません。
手続きを利用する際の主な流れは、以下のとおりです。
なお、法テラスから専門家の紹介を受けるほか、自ら専門家を選んだうえで手続きを行うことも可能です。
この民事法律扶助制度のメリット・デメリットとしては、以下の点が挙げられます。
民事法律扶助制度の利用は、月々の支払と総額の費用負担が最も小さい方法になりやすいため、安い債務整理を目指す方にとって非常に大きな味方です。
厳密な条件や依頼する事務所側の対応にもよりますが、利用できる場合には積極的に活用するのがよいでしょう。
債務整理の費用を抑えるためには、どのような条件でいくらの費用が発生するのか、報酬体系を正しく把握することが非常に重要です。
大切なポイントについて理解が不足している場合、予期しない追加費用が発生し、結果的に費用負担が大きくなってしまう恐れも否定できません。
報酬体系を確認するためには、まず契約前の法律相談段階で、費用の総額とその内訳を明確に示してもらうことをお勧めします。
もちろん、事前に費用の全てを特定することは難しいため、金額に複数の可能性がありますが、「この場合にはこの金額」といったように、ケースや流れごとに生じ得る費用額を明示できることが通常です。
特に事前の確認をすべき項目やポイントは以下のとおりです。
なお、費用総額を事前に示してもらうよう依頼することは、依頼先を選ぶ判断基準としても有用です。
報酬体系が明確に定められており、総額の見込みを当初から丁寧に説明してくれる事務所は、信頼性の高い傾向にあり、安心して依頼できる傾向があります。
費用に関する不明点や疑問点を伝えた上で、詳細な説明が受けられるかどうかも重視するとよいでしょう。
債務整理の費用を安く抑えるためには、自分が協力できることを積極的に行い、依頼先の手間を減らす試みが有力です。
弁護士や司法書士への依頼に要する費用は、事務所側の負担の大きさに応じて定められていることが多いためです。
もちろん、債務整理は専門家に任せるだけで解決できるものではないため、一定の協力はむしろ不可欠であり、協力したから費用が安く抑えられるとは限りません。
しかしながら、積極的な協力によって短期間で解決した場合や、より簡易な手続きで解決した場合には、それによって発生しなかった費用の分だけ負担を抑えられる可能性もあります。
依頼者側が協力できることの例としては、以下の点が挙げられます。
なお、依頼者側の協力が費用額に影響しなかったとしても、専門家の対応がより有益なものになることで、結果的に負担軽減につながる可能性はあります。
専門家が依頼者によって業務内容に差を設けることはあってはいけませんが、協力を惜しまない依頼者に対しては、依頼の範囲を超える部分も善意で対応してくれるなど、よりよい解決に向けたサポートを受けられることがあるためです。
債務整理を扱う弁護士や司法書士は、「借金に悩む依頼者の問題を解決したい」という思いで取り組んでいます。
依頼者側も一緒に問題解決したいという姿勢を示すことで、より円滑かつ適切な解決に至りやすくなるでしょう。
債務整理の内容によっては、弁護士でなく司法書士に依頼することも有力な選択肢です。
一般的に、司法書士の方が費用が安く設定されているケースも多く、費用負担を抑えながら債務整理を進める方法として、司法書士への依頼は十分に検討すべきでしょう。
ただし、司法書士には業務範囲に法的な制限があるため、その範囲内でしか対応することはできません。
具体的には、1社あたりの債務額が140万円以下であることが条件です。
これは、司法書士の代理できる業務範囲が簡易裁判所の対象となる事件に限られているためです。140万円を超えると地方裁判所の管轄となるため、司法書士では対応できなくなってしまいます。
司法書士が対応可能な業務範囲は、以下のように整理できます。
なお、あらかじめ「司法書士の対応可能な範囲内だ」と考えていたものの、手続きが進む中で弁護士への依頼が必要な状況に変わる場合もあります。
このようなケースだと、司法書士に支払った費用に加え、弁護士に依頼する費用も発生するため、結果として費用が二重に発生し、負担が重くなってしまう恐れがあります。
こうしたトラブルを避けるためにも、司法書士への依頼が可能な内容かどうかについては、事前に法律相談を受けて、専門家から具体的な案内を受けるようにしましょう。
弁護士と司法書士、それぞれへの相談がおすすめなケースについては後述で詳しく解説するので、参考にしてほしい。
債務整理の依頼は、最終的に借金問題が解決できるかどうか、という点が最も重要です。
費用の細かい安さよりも、円滑に解決できることを優先する方が、結果的に金銭面の負担も安く抑えられることもあります。
そのため、安さのみを重視するのではなく、信頼して解決を依頼できる専門家であるか、ということを大切な判断基準にすることをお勧めします。
信頼できる専門家を見つけるための確認ポイントとしては、以下の点が挙げられます。
また、専門家に依頼する際、自分と専門家との相性を重要視することも重要です。
債務整理は、数か月~年単位の長期に渡る手続きになる可能性が高く、その分専門家とのやり取りも多くなります。
やり取りにあたって「この人は信頼できる」「連絡を取りやすい」「相談しやすい」と思えることは、思いのほか大切になるでしょう。
一つ一つのやり取りにストレスを感じてしまうと、長期の間に大きく積もってしまい、トラブルなどにつながる恐れも否定できません。
費用が安いことはもちろん重要なポイントですが、同じくらい専門家との信頼関係を意識することが成功への近道です。
前述の通り、債務整理の依頼先には、弁護士と司法書士という二つの選択肢があります。
選択肢があると判断に悩んでしまうところですが、両者の違いを正しく理解し、適切な判断材料を知ることができれば、費用を抑えながら自分に合った選択をすることが可能です。
ここでは、弁護士と司法書士の間にある業務範囲や費用相場の違い、選択の際に判断すべきポイントなどを解説します。
弁護士と司法書士の大きな違いは、その業務範囲にあります。具体的には、司法書士の場合、依頼者の代理人として業務できる債務整理の範囲に制限があります。
司法書士が代理できるのは、簡易裁判所が取り扱うことのできる民事事件に限られます。
そして、簡易裁判所が取り扱うことのできる金銭請求は、140万円を超えないものに限られているため、司法書士が代理できるのも債務額140万円以下の債務整理に限定されるのです。
また、個人再生や自己破産は、簡易裁判所の管轄する手続ではなく、地方裁判所が取り扱うものです。そのため、個人再生や自己破産における裁判所との手続は、司法書士による代理ができません。
| 種類 | 弁護士による代理の可否 | 司法書士による代理の可否 | 条件等 |
|---|---|---|---|
| 任意整理 (140万円以下) | 〇 | 〇 | |
| 任意整理 (140万円超) | 〇 | × | 書類作成は可能 |
| 個人再生 | 〇 | × | 書類作成は可能 |
| 自己破産 | 〇 | × | 書類作成は可能 |
| 過払い金請求 | 〇 | △ | 簡易裁判所の管轄する事件のみ |
| 上訴 (控訴、上告) | 〇 | × | 書類作成は可能 |
依頼する場合の費用を弁護士と司法書士で比較した場合、一般的には司法書士の方が安い傾向にあります。
具体的な費用は事務所により異なりますが、弁護士と司法書士の業務内容が同一になるケースでは、司法書士に依頼した方が安く抑えられるでしょう。
司法書士の方が安価になりやすい理由としては、以下の点が挙げられます。
もっとも、表面的な金額だけを単純に比較してしまうのは危険です。依頼内容によっては、弁護士に依頼する方がトータルで安く収まる可能性もあり得ます。
その典型例が、依頼内容に司法書士の対応できない内容が含まれていたケースです。
具体例としては、以下の点が挙げられます。
この場合、司法書士への依頼に加えて、さらに弁護士にも依頼しなければならず、費用が二重にかかってしまいます。
弁護士と司法書士のいずれが安いかは、依頼したい内容や借金問題の現状によって大きく異なるため、必ず専門家の判断を仰いでから検討するようにしましょう。
具体的なケースで弁護士への依頼が適切か、司法書士でも対応可能か、という判断は、着目すべきポイントを把握していれば、決して難しくありません。
ここでは、状況別に判断基準となる点を解説します。
①特定の1社の借金について返済負担が大きく、1社の任意整理を希望する場合
司法書士に代理権限があるのは債務額140万円までであるため、140万円を超える場合は弁護士に依頼する必要があります。
②140万円を下回る複数の貸金業者との間で債務整理を希望する場合
債権者数が非常に多かったり、複雑な交渉を要したりする場合には、交渉に長けた弁護士への依頼が望ましいです。
また、債権者から訴訟提起の可能性がある場合、内容によっては簡易裁判所の管轄でなくなり、司法書士では対応できない恐れがあります。
③個人再生や自己破産を希望する場合
司法書士は、個人再生や自己破産の申し立てに際して代理人となることができないため、専門家に代理してほしいという希望がある場合は弁護士への依頼が必要です。
なお、めぼしい財産のないシンプルな自己破産を除いて、裁判所に対する手続は難易度が高いと見込まれます。予備知識や事前学習の時間がある場合以外は、弁護士に委ねる方が安全になりやすいでしょう。
債務整理は人生を左右する大きな決断だからこそ、信頼できて費用面も安心できる専門家選びがとても重要です。
ここでは、これまでの内容を踏まえて、弁護士選びに際して重要な比較ポイントを具体的に解説します。
また、債務整理に強く、かつ費用が良心的な弁護士・司法書士事務所を厳選してご紹介しますので、事務所選びの参考にしてみてください。
債務整理を依頼する事務所選びは、費用面はもちろん、信頼感や対応力といった観点も含めて、総合的に判断することが重要です。
後悔のない事務所選びに際しては、以下の5つの比較ポイントを確認することをお勧めします。
実際に放置など問題があるかを事前に知るのは容易ではありませんが、法律相談の際にどのような方法で連絡が取れるか、返答はどのようにしてもらえるか、という点を聞いてみることは一案でしょう。
明確に答えてくれる場合は信頼しやすく、回答を濁される場合には注意するのが望ましいと言えます。
はたの法務事務所は、債務整理に特化した実績豊富な司法書士事務所で、全国からの相談に対応しています。
最大の特長は「着手金無料」で債務整理に取り組める点。任意整理では1社あたり22,000円(税込)と費用水準も明確で、相談から解決までの流れが非常にスムーズです。
債務額が140万円以下の任意整理であれば、低コストかつ効率的に問題解決が目指せるため、費用を抑えたい方には非常に頼もしい選択肢と言えるでしょう。
中央事務所はテレビCMでも広く知られている大手司法書士法人です。特に任意整理と過払い金請求に強みを持ち、効率的な手続き体制を整えているのが特徴です。
着手金は実質無料に近く、手続き後に成功報酬が発生する報酬体系を取っています。
事前の無料診断も可能で、相談ハードルが低いため「とりあえず話だけでも聞いてみたい」という方にもおすすめしやすい事務所です。
東京ロータス法律事務所は、借金問題に積極的に取り組んでいる弁護士法人のひとつです。
任意整理はもちろん、個人再生や自己破産にも対応しており、借金の総額が大きい方や複数の債権者がいる場合にも頼れる存在です。
特に注目したいのは「着手金無料」のプランが用意されている点。費用面の不安を抑えつつも、弁護士ならではの幅広い対応力が魅力です。
ひばり法律事務所は、特に「丁寧な対応」と「実績の豊富さ」で定評のある法律事務所です。任意整理や自己破産だけでなく、個人再生にも精通しており、女性弁護士に相談できる点も安心材料となっています。
依頼者とのコミュニケーションを重視する姿勢があり、初めて法律事務所に相談する方でも不安を感じにくい配慮が整っています。
費用も分かりやすく明示されているため、納得感を持って依頼を検討できるでしょう。
アース法律事務所は、債務整理に特化した対応力とスピード感のあるサポートが強みの法律事務所です。
手続の迅速さを重視しており、借金に悩む方の「今すぐ何とかしたい」という気持ちに応えてくれる体制が整っています。
費用についても初回相談無料で、着手金や報酬についても明朗に案内してくれるため、後から予期せぬ追加費用が発生するリスクも抑えやすい点が安心材料となります。
渋谷法務総合事務所は、「安さ」において非常に競争力のある司法書士事務所です。任意整理における1社あたりの費用が11,000円(税込)〜と、業界でもトップクラスの低価格を実現しています。
対応のスピードも速く、依頼から早期の受任通知発送を行ってくれるため、督促を止めたい方には心強い味方となるでしょう。費用の安さとサービス品質のバランスを重視する方におすすめです。
ユナイテッドフロントは、債務整理に関して「相談のしやすさ」と「柔軟な対応」で評価の高い司法書士事務所です。
LINEでの相談受付にも対応しており、電話が苦手な方や忙しい方でも気軽に相談しやすい環境が整っています。
費用面では、任意整理の費用が比較的低く抑えられているほか、分割払いにも柔軟に対応してくれる点が魅力です。
特に初めて債務整理を検討している方にとって、安心して一歩を踏み出せる選択肢となるでしょう。
債務整理を安く依頼するためには、事務所に支払う費用の金額面はもちろん、契約内容やサービスの範囲など、確認すべきことが多数あります。
ここでは、債務整理の費用を抑えたい場合の注意点を紹介します。
契約時には、契約内容をよく確認することが重要です。
特にチェックすべきポイントとしては、①費用の金額と内訳②契約上の業務範囲③解約時の条件が挙げられます。少しでも不明な点は必ず質問するようにしましょう。
費用の内訳としては、基本的に着手金、報酬、実費が発生しますが、それぞれの金額を確認するとともに、それ以外に条件次第で発生し得る追加費用の有無を確認しましょう。
一例としては、訴訟に至った場合の追加費用、件数が多くなった場合の追加費用などが考えられます。
専門家が取り扱う業務範囲と、契約上の業務範囲は、必ずしも一致するとは限りません。
特に、費用を安く抑えている契約の場合、安価である代わりに業務範囲を狭く設定することでバランスを取っている場合もあります。
解約時には、自分がどのような費用負担をすることになるのか、正しく把握しておきましょう。
この点は事務所によって大きく異なりますが、返金を想定していない契約も珍しくはないため、事前の確認をお勧めします。
HPに掲載されている実績や評判は重要な参考情報であることは間違いありませんが、すべて鵜吞みにすることはお勧めできません。あくまで判断の一材料、目安として理解しましょう。
過去の実績が多数あることをアピールするため、「〇〇件の解決実績」などと協調している広告も散見されますが、具体的にどのような業務をした件数を挙げているかが不明確な場合も多いため、単純な数だけで自分の借金問題に対する専門性を判断しようとするのは困難です。
もちろん、取扱件数が多いことは専門性を強く推測させる重要な情報ですが、過度に脚色されている可能性もあるため、数字が一人歩きしてしまうことは避けましょう。
口コミについては、あくまで個別のケースに関する個人の意見にとどまるため、事件内容や個人の主観が大きく影響しています。
自分のケースに当てはまるとは限らない、ということを忘れずに、重要な判断材料として参考にしましょう。
債務整理は、正しい情報と適切な専門家選びによって費用を大きく抑えることができます。
また、弁護士と司法書士の違いを理解し、自分の借金状況に合った選択をすることが、失敗しない債務整理の第一歩です。
選択の際には、費用の安さはもちろん重要ですが、金額だけでなく、実績・信頼性・担当者との相性なども含めて総合的に判断することを心がけましょう。
借金問題を一人で抱える必要はありません。この記事で紹介した比較ポイントや事務所を参考に、ぜひあなたにとって最も信頼できる専門家を見つけてください。
具体的な事務所選びに際しては、以下のチェックリストに沿って後悔のない事務所選びを進めてみましょう。
借金問題で悩んでいるものの、「債務整理の費用がいくらかかるのか不安」「どの手続きを選べば良いのか分からない」「費用が払えないかもしれない」といった理由で、専門家への相談をためらっていませんか?
この記事では、債務整理の種類別の費用相場や内訳、弁護士と司法書士の費用の違い、費用が用意できない場合の対処法、そして費用を少しでも抑えるコツまで、債務整理の費用に関するあらゆる疑問に弁護士が分かりやすくお答えします。
さらに、費用だけでなく、債務整理のメリット・デメリット、信頼できる専門家の選び方や相談の流れも詳しく解説。
この記事を読めば、債務整理の費用に関する不安を解消し、借金問題解決への確かな一歩を踏み出すことができるでしょう。
債務整理は、借金問題を解決するための非常に有力な手段です。
しかしながら、債務整理が必要な段階で適切に行えず、時期を逃してしまうと、大きなリスクや不利益につながることは珍しくありません。
弁護士が債務整理の相談をお受けする場合でも、もう少し早く債務整理を検討してくれていればより有益な方法が提案できた、と感じる場合は多く見られるところです。
債務整理が必要となる状況の例としては、以下のようなケースが挙げられます。
いずれかに該当する場合には、債務整理なく借金の返済を継続することが難しい可能性が高いため、できるだけ速やかに債務整理を検討されることをお勧めいたします。
これらの状況がある場合、債務整理をすることで借金問題の清算を目指すべきです。
検討を怠って放置してしまうと、以下のような不利益があり、事態の深刻化が強く懸念されます。
また、上記の例に該当するような状況でなくても、何らかの借入がある場合や借入を予定している場合には、将来に向けた予防策が重要です。
債務整理は、早期であればあるほど解決しやすく、解決に必要な負担も小さくなりやすいため、少しでも不安があればまず一度専門家に相談してみましょう。
借入がある以上、その返済が円滑にできない可能性など、将来的なリスクは常に付きまとっているものです。
無料相談などを活用して、適切な判断ができるようアドバイスを受けることをお勧めします。
債務整理には、主に任意整理、個人再生、自己破産という3つの種類があります。
これらは、手続きや実現できる結果などに違いがあるため、それぞれの特徴を踏まえて適切な手段を選択することが重要になります。
基本的な仕組みやメリット・デメリットは以下のとおりです。
| 手続き | 主な利用ケース | 期待できる主なメリット | 主なデメリット | 費用目安* | 完了までの期間 |
|---|---|---|---|---|---|
| 任意整理 | 一部の借金だけ負担を軽くしたい | 将来利息カット/裁判所手続不要 | 元本は減らない/債権者が応じない可能性 | 1社あたり3~7万円 | 約3~6 か月 |
| 個人再生 | 自宅を残したまま大幅減額したい | 元本最大90%減/住宅ローン特則 | 手続き長期化/安定収入必須 | 50~70万円 | 約6 か月~1年 |
| 自己破産 | 返済が全く困難、清算したい | 借金免除/収入不要 | 資産処分・職業制限/官報掲載 | 30~80万円** | 約6 か月~1年 |
任意整理
任意整理とは、債権者と直接交渉をして、借金の減額を図る手続きです。
個人再生
個人再生とは、裁判所を通じて借金を大幅に(最大10分の1まで)減額し、残りを分割返済する手続きです。
自己破産
自己破産とは、裁判所に申立てを行い、借金の返済義務を免除(免責)してもらう手続きです。
それぞれの手続を選択する主なケースとしては、以下のように区別できるでしょう。
各手続の内容や特徴を正しく把握することで、自分に合った債務整理ができれば、より望ましい結果が期待できるでしょう。
どの方法が自分に合っているか判断できない場合は、一度専門家に相談してみることも有力です。
債務整理には、借金の減額や免除といった直接的なメリットのほか、以下のとおり様々な利点が期待できます。
債務整理には、借金問題の解決に伴う数々のメリットがあると言えます。一定の費用や負担は伴いますが、それらを補って余りある利益が期待できるでしょう。
債務整理を行う際、弁護士や司法書士といった専門家に対応を依頼すると、いくつかの費用が発生します。
もっとも、費用は依頼内容や状況次第で発生するものとしないものがあり、初めて検討する場合には理解が難しいことも少なくありません。
余計な費用を支払う結果にならないよう、費用の内訳や相場を適切に理解しておくことは、とても重要な準備と言えるでしょう。
債務整理の費用としては、以下のような項目が挙げられます。
| 費用項目 | 発生タイミング | 想定レンジ | 適用される手続き | 補足 |
|---|---|---|---|---|
| 法律相談料 | 相談時 | 0円 or 30分5,000円 | 全手続き | 無料設定が増加 |
| 着手金 | 契約・着手時 | 任意整理 2~5万円/個人再生・破産 20~50万円 | 全手続き | 無料プランもあり |
| 解決報酬金 | 手続完了時 | 任意整理 2~5万円/再生・破産 20~50万円 | 全手続き | 着手金と排他設定が一般的 |
| 減額報酬 | 減額確定時 | 減額額の10%前後 | 主に任意整理 | 利息カット分に課金 |
| 過払い金報酬 | 返還時 | 回収額の20%前後 | 任意整理 | 2010年以前借入が目安 |
| 実費・予納金 | 発生都度 | 任意整理 数千円/再生・破産 2~25万円 | 全手続き | 郵券・印紙・官報等 |
それぞれの費用が何に対するもので、具体的にいくらかかるのか、詳しく確認していきましょう。
依頼前に専門家へ法律相談を行い、回答を得るために必要な費用です。
専門家が債務整理の対応に着手するために発生する費用です。
最終的な結果に関わらず発生します。
専門家は結果の発生を保証できないため、労力そのものの対価として必要となります。
専門家の対応が結果に結びついた場合、その成果に応じて発生する費用です。
成功報酬はいくつかの種類に分けられます。手続きや結果によって、一つだけ発生する場合も複数発生する場合もあります。
裁判所への申立てに必要な郵便代、印紙代、交通費、資料の取り付けに必要な費用など、債務整理のためにかかる経費です。手続きに不可欠なコストであるため、負担の必要があります。
以上のように、債務整理に関する費用は多岐に渡る上、事務所によって発生する項目や金額が様々です。
事務所選びに際しては、発生する費用の項目や金額に透明性があるか、という観点も重視することが望ましいでしょう。
債務整理に強い事務所の場合、費用も分かりやすく設定され、案内してもらえることが多いため、事務所を信頼できるかどうかの大きな判断基準にもなるはずです。
ここからは、債務整理の種類ごとにかかる費用の相場を紹介します。
任意整理は、債務整理の中では比較的簡易な手続きであるため、費用を抑えながら行うことも決して難しくはありません。
一般的な任意整理の費用は、以下の項目について発生する可能性があります。
事務所によって発生する項目や金額は異なりますが、通常は債権者の数や債権額(減額幅)に応じて費用が発生することになります。
(例1)着手金を無料とするケース
(例2)着手金が発生するが他の費用が低額となるケース
(例3)過払い金の請求を行うケースの一例
これらはあくまで一例にとどまり、個別具体的な費用については、専門家への直接のご相談が適切です。
状況や希望にあわせた費用プランを案内してもらえることも多いため、まずは債務整理に強い事務所へ相談し、費用を比較検討してみましょう。
個人再生は、裁判所への申立てを含む長期間の対応が必要となり、内容も比較的複雑になりやすいため、任意整理に比べると必要な費用は大きくなりやすいところです。
また、個人再生に特有の費用もあるため、その点を踏まえておくことが望ましいでしょう。
一般的な個人再生の費用は、以下の項目について発生する可能性があります。
個人再生は、住宅ローン特則を利用することで、自宅の処分を回避しながら債務整理をする手段として活用されやすいため、住宅ローン特則の利用を踏まえた費用設定になっていることが多いでしょう。
合計:50~70万円程度
個人再生の場合、これらの専門家に対する費用のほかに、裁判所への予納金や手数料を支払う必要があります。その費用としては、以下の項目が見込まれます。
個人再生では、「再生委員」が選任されるかどうかによって予納金の金額が大きく変わりやすい点に特徴があります。
再生委員とは、再生手続の適正をチェックするなど、裁判所をサポートするために裁判所が選任する専門家を指し、主に近隣の弁護士が選任されますが、この再生委員に対する報酬を負担する必要があるためです。
裁判所に支払う費用は、個別の事件や裁判所の運用によって異なりやすいため、申し立てる裁判所の運用を熟知した専門家に相談し、案内してもらうとよいでしょう。
自己破産は、個人再生と同じく裁判所への申立てを行う手続のため、任意整理よりも費用が大きくなりやすい傾向にあります。
もっとも、比較的単純な自己破産(同時廃止事件)であれば、費用を抑えながら借金の免除をしてもらうことも可能でしょう。
一方、複雑な処理が必要となる自己破産(管財事件)の場合には、費用が高額になりやすいため、自分のケースが同時廃止に当たるのか管財事件に当たるのか、ということも重要なポイントになります。
一般的な自己破産の費用は、以下の項目について発生する可能性があります。
いくつかのケースを用いて、実際にかかる費用を確かめてみよう。
(例1)同時廃止事件で着手金を無料としている場合
(例2)少額管財事件の場合
(例3)通常管財事件の場合
同時廃止事件は、処分をする財産がない人を対象とする自己破産の手続です。財産を処分して債権者に支払う手続きがないため、比較的簡易な自己破産と言えます。
一方、管財事件は、主に処分する財産がある人を対象とする自己破産の手続です。一定の財産がある場合、その財産を管理処分する手続が必要となり、長期化しやすい傾向にあります。
また、財産の取り扱いは裁判所の選任する破産管財人が行いますが、破産管財人の報酬を支払う必要もあるため、裁判所への予納金が大きく増額します。
なお、弁護士に依頼している場合に限り、財産額が特に大きくなければ「少額管財事件」としてもらうことが可能です。
少額管財事件は、通常管財事件よりも予納金が低額で済むため、金銭負担が軽減できます。
個人の方が弁護士に依頼する場合の管財事件は、基本的にほとんどが少額管財事件になるでしょう。
通常管財事件となるのは、個人事業で多くの財産処分を要するといった特殊な場合に限られやすいです。
自己破産には複数の手続きがありますが、自分の状況や希望に合った方法を選択することが重要です。
手続きごとに費用も異なりますが、費用のみに着目するのでなく、自分にとって適切な手段で自己破産するべきことにも注意しましょう。
解決までの期間にも大きな影響を及ぼす可能性があります。
| 比較項目 | 弁護士 | 司法書士(認定含む) |
|---|---|---|
| 任意整理交渉 | 債務額制限なしで代理可 | 1社140万円以下のみ代理可 |
| 個人再生・自己破産書類作成 | 〇 | 〇 |
| 個人再生・自己破産裁判所代理人 | 〇 | ×(本人申立て補助のみ) |
| 受任通知発送による取立て停止 | 〇 | 認定司法書士のみ可 |
| 少額管財への移行 | 〇(代理が要件) | × |
| 費用傾向 | 高めだがワンストップ | 低めだが業務範囲限定 |
債務整理の依頼先としては、弁護士と司法書士が考えられます。
選択肢があるとどちらに頼めばよいのか判断が難しくも思えますが、それぞれの業務範囲を把握することができれば、適切な依頼先を選ぶことは決して難しくはありません。
弁護士と司法書士の業務範囲は、主に以下のように区別できます。
任意整理の場合、それぞれの借金額が140万円以下であれば、弁護士と司法書士のいずれに依頼しても取り扱いが可能です。
もっとも、貸金業者の取り立てをストップさせるため債権者に受任通知を発送することができるのは、司法書士のうち「認定司法書士」に限られます。
個人再生や自己破産の場合には、弁護士は代理人として債権者や裁判所に対する対応ができる一方、司法書士は代理業務ができないという違いが生じます。
また、自己破産の場合に特有の違いとしては、「少額管財事件」にできるかどうかという点もあります。
少額管財事件は、比較的短期間、少額で行うことのできる管財事件ですが、弁護士が代理をしている場合にのみ利用できる手続です。弁護士に依頼していない場合は通常管財事件となります。
弁護士と司法書士を比較すると、多くの場合で司法書士の方が費用が安い傾向にあります。
その理由としては、業務範囲に制限があるため定型化しやすく、効率的に対応しやすい点などが挙げられます。
そのため、司法書士の定型的な業務に適したケースであれば、司法書士に依頼して費用を安く抑えることが有力でしょう。
もっとも、あくまで一般論にとどまり、個別の費用は事務所や事件内容によって様々です。必ず実際に法律相談を行い、費用の案内をしてもらうようにしましょう。
また、費用面だけを重視して安易に依頼先を選ぶことは、かえって費用負担を大きくしてしまうリスクがあります。
安価な司法書士に依頼したものの、後になって司法書士に対応できない内容のあることが分かった、という場合、結局弁護士に依頼し直す必要が生じ、二重に費用がかかる結果になりかねません。
単純に金額のみを比較するのでなく、自分の希望する業務が可能か、自分の借金問題を解決するために適切な手段が何か、という点を理解した上で、依頼先を検討するようにしましょう。
専門家の選び方について具体的に判断したい場合は、以下の点を踏まえて検討してみましょう。
ご検討用フローチャート
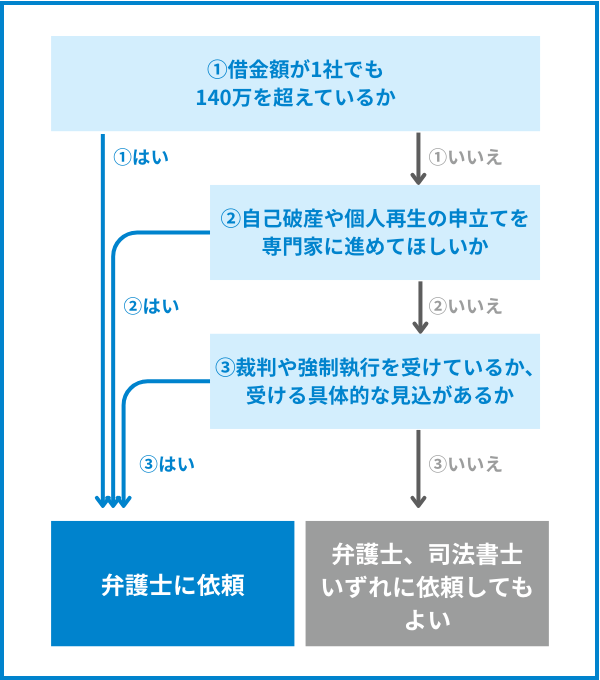
なお、最終的な依頼の判断に際しては、必ず専門家に直接相談をして、自分の状況にあった方法や費用などの提案を受けるようにしましょう。
専門家であれば、ご自身に最も適した解決方法を案内してくれます。
債務整理を希望したい場合、借金問題で経済的に厳しい状況であるため、その費用をすぐに全額支払うことは容易ではありません。
そのため、多くの弁護士事務所や司法書士事務所では、費用の分割払いや後払いに対応しています。
分割払いに関する仕組みや条件としては、以下の点に注意しておくとよいでしょう。
分割払いや後払いを希望したい場合は、専門家への法律相談時にはっきりと希望を告げて聞いてみることが適切です。
事務所側も、即時に一括払いができない可能性は理解しているため、円滑な案内を受けることは決して難しくありません。
具体的には、以下のような相談を試みるのが一例でしょう。
「すぐに費用を支払うことができないのですが、分割での支払には対応されていますか」
「費用の後払いは可能ですか」
また、事務所によっては分割払いや後払いの可否についてホームページ上で詳細に説明されている場合も多く見られます。
法律相談の前に事務所ホームページを確認することで、費用の支払方法を把握した上で相談に臨めることも少なくないでしょう。
経済的に限界があって費用の支払が難しい場合、法テラスの民事法律扶助を利用することで費用の立て替え払いを行ってもらうことも可能です。
民事法律扶助制度は、経済的な困窮などを理由に専門家への費用を支払うことができない場合に、手続き費用を一時的に立て替えてもらい、少額での分割払いで返済することのできる制度です。
債務整理を希望する場合、民事法律扶助制度の要件を満たしている場合が多く、利用を検討することは有力でしょう。
利用するための要件は、以下のとおりです。
立て替えを受けた後の支払は、原則として3年以内(36回程度)の期間で、月々5,000円~10,000円程度の返済を行う方法で対応してもらうことが可能です。無利子のため、利息の支払は必要ありません。
手続を利用する際の主な流れは、以下のとおりです。
なお、法テラスから専門家の紹介を受けるほか、自ら専門家を選んだうえで手続を行うことも可能です。
この民事法律扶助制度のメリット・デメリットとしては、以下の点が挙げられます。
債務整理に強い事務所では、相談料や着手金を無料にすることで、広く法律相談を受け付ける工夫をしている場合もあります。
専門家の相談料や着手金が無料とされていると、利用後に何か多額の支払を強いられるのではないかと感じるかもしれませんが、そうではありません。
事務所側は、法律相談の心理的なハードルを下げて相談希望してもらうことを目的に行っているものであるため、過度に警戒せず積極的に活用しましょう。
ただし、「無料」とされている内容の範囲を正確に把握することは非常に重要です。また、一部が無料であっても、全体として金銭負担が大きくないか、という点も注意することが適切でしょう。
具体的な注意点としては、以下の事項が挙げられます。
着手金が無料である場合、事務所側は後から費用を回収できないリスクを背負ってサービスを提供していることになります。
そのため、着手金を無料とする代わりに全体の費用を若干引き上げることでバランスを保っている場合も少なくはありません。
もし、着手金が無料でなくてもトータルの金額が小さい方がいい、という希望の場合、着手金無料のサービスを活用するのが適切ではない可能性もあります。
債務整理の費用は、必ず全体の総額を基準に比較検討するようにし、安易に「無料」という言葉だけで選ぶことのないよう注意しましょう。
初めて債務整理を検討する場合、費用が高いか安いかを判断する基準を正しく持つことは難しいです。
専門家自身も、自分の設けている費用が他の事務所と比較してどれだけ高いか、安いかという点を正確に把握できているわけではありません。専門家でない人であればなおさらでしょう。
そのため、債務整理の費用を安く抑えるためには、実際に複数の事務所に相談を試みて、比較検討してみることが非常に有力です。
無料相談を利用することができれば、経済的な負担なく費用の比較をすることもできます。
費用の見積もり内容やサービス内容の具体的な案内は、思いのほか事務所によって様々に異なるものです。
最低でも1か所のみでなく2~3か所は相談をし、自分に合った費用体系やサービスを設けている事務所を、慎重に選択しましょう。
無料相談の際に確認すべき事項としては、以下の点が挙げられます。
相見積もりを取る場合、金額を比較することも重要ですが、提供してもらえるサービスの内容や信頼性など、金額以外の要素を比較することも同じくらい重要であることには注意したいところです。
債務整理は、解決までに事務所側との継続的なやり取りが必要となる上、事務所側から対応や説明を求められたり、指示を受けたりすることも少なくありません。
事務所のサービスや信頼性に疑問を感じている場合、それらのやり取りがうまくいかない原因になり、満足できる解決が難しくなる可能性もあります。
債務整理に必要な費用は、契約をする前に正しく理解しておくことが必要です。契約した後に、「思っていた内容と違う」と感じたとしても、契約条件を変更することは困難です。
専門家側も、自分たちに落ち度があった場合を除いては、契約内容の変更に応じることは用意にはできません。他の依頼者との間で不公平が生じると、事務所の業務全体に悪影響を及ぼすためです。
そのため、費用に関する疑問点が少しでもある場合は、委任契約を結ぶ前に、すべて解消しておくことが非常に重要となるでしょう。
確認すべき費用体系の内容としては、以下の点が挙げられます。
また、費用体系を確認する手段としては、以下の方法が挙げられます。
書面などの内容を十分に確認の上、不明点がある場合は納得できるまで事務所側に質問し、説明してもらいましょう。
不明瞭な点を残したまま安易に契約することは、後のトラブルの原因になる恐れがあり、非常に危険です。
事務所側としても、契約前に費用体系の不明点を伝えてもらえることは、トラブル予防の観点で非常に有益なことです。
質問に対してしっかりと答えない、ということはないので、専門家との信頼関係をしっかり構築するためにも事前の確認に努めましょう。
債務整理の代表的なデメリットとしては、信用情報機関における事故情報(いわゆる「ブラックリスト」)の登録が挙げられます。
ブラックリストは、銀行や消費者金融、クレジットカード会社といった金融機関が、新規契約の審査を行う際に参考とするもので、返済能力を確認するための重要な情報とされています。
ブラックリストに登録される期間は、手続の種類や登録される機関にもよりますが、一般的な目安としては以下のとおりです。
登録される主な信用情報機関は、以下の3社です。
基本的には、概ね5~10年程度の間、信用情報に傷がある状態になる、と理解しておくのがよいでしょう。
ブラックリストに登録されると、以下のような制限が生じます。
以上のとおり、返済能力に対する信用が前提となる取引について、制限が生じることになります。これは、ブラックリストへの登録によって、返済能力がないとの評価をされてしまうためです。
もっとも、ブラックリストへの登録は永遠に続くのではなく、一定の期間が経過すれば終了し、削除されます。
そのため、削除後は新たな借入やカード発行なども決して不可能ではないでしょう。
また、日常生活における以下のような局面には基本的に影響しません。
債務整理では、選択する手続きの種類や内容によって、一部の財産を処分しなければならないケースがあります。
任意整理の場合
任意整理では、基本的に財産処分の必要はありません。任意整理は、債権者との間で利息のカットや返済方法に関する交渉を行うのみの手続であるためです。
個人再生の場合
個人再生は、借金を大幅に減額した上で3~5年程度の期間をかけて分割返済する制度です。そのため、財産を処分して債権者に分配する必要が生じるわけではありません。
もっとも、「清算価値保障原則」には注意が必要です。清算価値保障原則とは、「個人再生の最低弁済額」が「自己破産した場合に債権者へ分配されるはずの財産額」を下回ってはならない、というルールを言います。
個人再生は、債権者に3~5年間分割での債権回収を強制しながら、個人の生活再建を図る手続ですが、分割でしか債権回収ができない債権者にとって、その金額が自己破産で即時に受領できる金額より小さくなってしまうのではあまりに不合理と言えます。
そのため、個人再生における最低限の弁済額は、自己破産で分配対象となる財産額(=保有している家や車、預貯金、有価証券などの合計額)を下回ってはならないとされているのです。
清算価値保障原則があるため、財産が多い場合には弁済額が大きくなり、結果的に一部の財産処分が必要となる可能性はあり得るでしょう。
自己破産の場合
自己破産は、借金を免除することで生活のやり直しを図るための手続です。そのため、換価できる財産は、処分された上で債権者への配当に回されます。
しかし、全財産を失うわけではありません。生活に必要な範囲の財産は「自由財産」として自己破産後でも手元に残しておくことが認められています。
自由財産の例としては、以下のものが挙げられます。
自己破産の場合には、原則として財産を処分する必要があるものの、生活に不可欠な日用品や最低限の財産は処分されず手元に残すことができる、と理解してよいでしょう。
債務整理のうち、自己破産や個人再生を行った場合、法律の定めによって「官報」へその情報が掲載されます。
官報とは、国が発行している公式の広報誌で、法律の交付や各種の公告が掲載されるものです。
債務整理によって官報に掲載される情報としては、以下の内容が挙げられます。
これによって、債務者に手続の開始を通知する運用が取られています。
官報はだれでも閲覧可能な広報誌ですが、一般の人が日常的に閲覧することは基本的にありません。
官報への掲載によって周囲の人や仕事関係者に債務整理の事実が発覚する可能性は極めて低いと言ってよいでしょう。
ただし、金融機関(信用情報のチェックのため)、不動産業者(入居審査等のため)、一部の士業や調査会社などは、官報を閲覧する可能性があり、該当する関係者には官報を通じて発覚する可能性があり得ます。
個人再生や自己破産の場合、官報への掲載は避けられませんが、それによって実生活に直接の悪影響が生じるわけではありません。官報への掲載と生活への影響は分けて考えることが合理的でしょう。
債務整理を行うと、債権者はその債務者に全額の返済を求めることが難しくなります。
そのため、保証人(または連帯保証人)がいる場合、債権者はその保証人に対して請求を行うことが通常です。
保証人は、債務者本人の返済が困難である場合に備えた担保であるため、債務者が債務整理を行うに至った状況は、まさに保証人の担保としての役割が発揮されるタイミングということもできます。
そのため、債務整理を行うのであれば、保証人に請求がなされて迷惑が掛かってしまうこと十分に理解しておきましょう。保証人との関係を保ちたい場合には、適切な配慮を行うことが重要です。
具体的には、債務整理の手続き前に必ず保証人に相談し、その理解を得られるよう努めましょう。場合によっては、返済に向けた別の手段が相談できるかもしれません。
また、保証人自身も返済が難しい状況であれば、保証人にも債務整理を行ってもらう方法が考えられます。
保証人が早期の段階で専門家に相談できれば、保証人に生じる不利益も最小限に抑えられる可能性が高くなります。
自己破産を行った場合、一部の職業については資格制限が生じ、職に就けない可能性があります。
制限の対象となる職業や資格の例としては、以下が挙げられます。
もっとも、これらの職業や資格に対する制限は、破産手続中に限られるため、あくまで一時的なものです。
自己破産の手続が終了し、免責許可の決定が確定すれば、「復権」となって制限は解除されます。
そのため、手続が終了した後は、再び職業に就いたり資格を用いたりすることが可能になります。
また、任意整理や個人再生には、基本的にこれらの職業制限はありません。資格のある職業に影響を及ぼしたくない場合には、任意整理や個人再生を選択することも有力な手段の一つです。

信頼できる弁護士や司法書士を選ぶためには、以下の5つのポイントを重視することをお勧めします。
ポイント1:債務整理分野での実績や経験の豊富さ
弁護士や司法書士には、事務所によってそれぞれ専門性の高い分野があります。
そのため、その事務所が債務整理を得意分野としているかどうか、専門性が高いかといった点は、重要なチェックポイントと言えるでしょう。
具体的なチェック方法としては、以下の手段が挙げられます。
ポイント2:費用体系の明確さと分かりやすさ
費用に関するトラブルを防ぐことは、専門家と信頼関係を保ちながら問題解決を目指すため非常に重要です。
以下の点を十分に確認することが望ましいでしょう。
具体的な確認方法としては、法律相談の際に見積もりを作成してもらうことや、料金表と照らし合わせながら口頭で質問することなどが有力です。
なお、着手金無料と設定している場合でも、他の費用と合計すると最終的には割高となってしまうケースはあり得ます。そのため、費用の金額は総額を基準に検討することが適切です。
ポイント3:相談者に対する丁寧な説明と親身な対応
信頼できる専門家の判断基準として、対応が丁寧であるか、相談姿勢が親身であるか、という点は非常に重要です。
基本的に、専門家の態度は依頼後も大きく変わることは考えにくいため、相談時に違和感を覚える場合は、依頼後にもその違和感を抱き続けながら解決を目指さなければいけません。
相性がよくないと感じる専門家への依頼は避けることが適切でしょう。
対応の丁寧さや相談姿勢の親身さを判断する材料としては、以下の点が挙げられます。
ポイント4:メリットだけでなくデメリットやリスクも正直に説明してくれる誠実さ
債務整理には、どうしてもデメリットやリスクが付きまといます。
依頼を受けたいだけであれば、専門家からはデメリットやリスクをあまり説明しない、という手段も考えられますが、それが依頼者にとって不利益であることは明らかです。
そのため、自己都合を優先せずしっかりとリスクなどを説明してくれる専門家を選ぶことが重要になるでしょう。
代表的なデメリットやリスクの例としては、以下の点が挙げられます。
気になるデメリットやリスクについては、自分から積極的に質問した上で、十分な説明が受けられるかどうかを判断基準とするのが有力です。
ポイント5:コミュニケーションの取りやすさ
債務整理を通じて借金問題を解決するためには、依頼先との間で継続的に連絡を取り合ったり打ち合わせをしたりする必要があります。
また、現状や見通しを把握したいと思った場合、依頼先の専門家へ連絡を試みる必要があるでしょう。
そのため、コミュニケーションの手段が容易であることや、コミュニケーションが滞りなく取れることは、非常に重要なポイントと言えます。
具体的な判断基準としては、以下の点が挙げられます。
弁護士がいわゆるセカンドオピニオンの相談を受ける際、非常に多いのが「依頼した先と連絡が付かない」「返事が非常に遅い」といった内容です。
借金問題の解決に向けても大きな悪影響が生じてしまうため、意識的に回避できるよう注意したいところです。
無料相談は、一般的に相談時間が限られているため、有益な情報を獲得して実のある相談にするためには、事前に確認すべき事項を整理しておくことが望ましいでしょう。
確認すべきことをリスト化しておけば、相談の場で漏れなく質問でき、事務所間の比較検討も冷静に行うことが可能です。
無料相談で確認すべきことの例としては、以下の点が挙げられます。
実際に専門家へ依頼する場合の全体的な流れは、以下のとおりです。
まずは、法律事務所や司法書士事務所への無料相談を予約します。電話やホームページ上の問い合わせフォーム、LINEなどから簡単に申し込むことが可能です。
予約した日時になると、指定の方法で法律相談を行います。所要時間は概ね30分~1時間程度になりやすいです。
無料相談の際には、以下のような事項が聞かれやすいので、回答できるよう整理しておくとよいでしょう。
相談内容を踏まえて、専門家から自分の状況に合った最適な手続や方針を提案してもらえます。
提案内容に納得でき、その事務所と一緒に解決を目指したいと考えた場合には、正式に委任契約を締結します。
契約の締結に際しては、費用の金額や支払方法に関する詳細の説明も受けることができます。
委任を受けた専門家は、各債権者に「受任通知」という書面を発送します。
貸金業者は、弁護士や司法書士の受任通知を受けた後に債務者本人へ取り立てすることが法律で禁じられているため、この段階で貸金業者からの取り立てはストップします。
その後、取り立てがストップしたことを利用して、計画的に費用を捻出していくことが一般的です。
この段階で、一気に気持ちが楽になり、今後の展望が開けてきた、とお感じになる方が非常に多いです。
債務整理の手続に向けて必要な書類を収集し、または作成します。
具体的には、以下のような書類の準備が考えられます。
なお、具体的な進行は専門家が指示や案内をしてくれるため、最低限の負担で進めることができます。
選んだ手続に必要な対応を実行します。
手続が完了すると、債務整理は解決となります。
手続の種類ごとに、解決までの目安となる期間は、以下のとおりです。
任意整理の場合には、債権者の数や交渉経過によって変動します。
個人再生や自己破産の場合、手続の内容(例:自己破産が同時廃止か管財事件か)や債務、資産の数、金額などによって変動します。
ここまでお読みいただき、「やはり専門家に相談してみよう」と感じられた方も多いのではないでしょうか。
借金問題の解決において、信頼できる専門家のサポートは非常に心強いものです。
しかし、いざ相談するとなると「どの事務所が良いのだろうか」「本当に信頼できるのだろうか」といった不安もよぎることでしょう。
そこで、債務整理分野において豊富な経験と実績があり、多くの方々から支持されている事務所をいくつかご紹介いたします。
それぞれの事務所には特徴や強みがありますので、ご自身の状況や希望に合わせて、ぜひ比較検討してみてください。
相談先一覧
| 種別 | 相談料(債務整理) | 着手金(債務整理・目安) | 全国対応 | 土日祝相談 | 主な特徴・強み | |
|---|---|---|---|---|---|---|
| はたの法務事務所 | 司法書士事務所 | 無料 | 無料(※分割・後払い可) | 〇 | 要確認 | 20万件以上の相談実績、初期費用を抑えやすい、相談しやすい費用体系 |
| 司法書士法人 中央事務所 | 司法書士事務所 | 無料 | 無料または分割可 | 〇 | 〇 | 過払い金請求にも強い、初期費用を抑えやすい、土日祝も相談可能 |
| 弁護士法人東京ロータス法律事務所 | 弁護士事務所 | 初回無料の場合あり | 分割払い可 | 〇 | 〇 | 弁護士が直接対応、法的観点からの幅広いアドバイス、全国・土日祝対応 |
| 弁護士法人ひばり法律事務所 | 弁護士事務所 | 初回無料の場合あり | 分割払い可 | 〇 | 要確認 | 債務整理専門、きめ細やかな対応、女性専用相談窓口がある場合も(全国対応) |
| アース法律事務所 | 弁護士事務所 | 初回無料の場合あり | 状況に応じ配慮 | 要確認 | 要確認 | 代表弁護士が元裁判官、複雑案件にも対応力、明確な費用体系 |
| 渋谷法務総合事務所 | 司法書士事務所 | 無料 | 依頼者の状況に配慮 | 〇 | 要確認 | 親身な対応と分かりやすい説明、初期費用を抑えたプランの提案も(全国対応) |
| 司法書士事務所ユナイテッドフロント | 司法書士事務所 | 無料 | 分割払い可 | 要確認 | 要確認 | ご依頼者様第一の親身なサポート、状況に合わせた柔軟な費用対応(分割払い可) |
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:無料 解決報酬金:1社11,000円~ その他諸費用あり |
| 個人再生の費用 | 書類作成:330,000円~(税込) (裁判所への予納金等別途) |
| 自己破産の費用 | 書類作成:275,000円~(税込) (裁判所への予納金等別途) |
| 所在地(主たる事務所) | 東京都杉並区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 8:30~21:30 土日祝 8:30~21:00 |
全国各地からの相談に対応しており、これまでに20万件を超える相談実績を誇る司法書士事務所です。
特筆すべきは、相談料が何度でも無料で、着手金も無料(※)という、相談のしやすさに徹底的に配慮した費用体系です。
費用面で最初の一歩が踏み出せないという方にとって、非常に心強い味方となるでしょう。
「まずは話だけでも聞いてみたい」「費用を抑えたい」とお考えの方に、特におすすめできる事務所です。
※分割払い・後払いに対応。諸費用は別途必要となる場合があります。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 要問い合わせ(初期費用0円プランなど柔軟に対応の場合あり) |
| 個人再生の費用 | 要問い合わせ |
| 自己破産の費用 | 要問い合わせ |
| 所在地(主たる事務所) | 東京都港区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 9:00~19:00(時間外・土日祝も相談可) |
過払い金請求で広く知られていますが、任意整理や自己破産といった債務整理全般においても豊富な実績を持つ司法書士事務所です。
こちらも相談料は無料で、初期費用を抑えた形で手続きを進められるよう配慮されています。
全国対応はもちろん、土日祝日の相談にも対応しているため、平日はお仕事でお忙しい方でも相談しやすい体制が整っています。
「どこに相談すれば良いか分からない」という方の最初の相談先として、また、セカンドオピニオンを聞いてみたいという方にも適しています。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:1社22,000円~ 解決報酬金等あり |
| 個人再生の費用 | 440,000円~(税込) (住宅ローン特則利用の場合+110,000円) |
| 自己破産の費用 | 330,000円~(税込) (同時廃止の場合) |
| 所在地(主たる事務所) | 東京都台東区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 10:00~19:00 土日祝 10:00~18:00 |
債務整理案件に力を入れている弁護士事務所です。任意整理、個人再生、自己破産といった各手続きにおいて、個々の状況に合わせた最適な解決策を提案してくれます。
全国からの相談に対応しており、土日祝日の相談も可能です。弁護士に直接相談したい、法的な観点から幅広くアドバイスを受けたいという方に適しています。
費用についても分割払いに柔軟に対応してくれるため、無理なく依頼を検討できるでしょう。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:1社22,000円~ 解決報酬金等あり |
| 個人再生の費用 | 385,000円~(税込) (住宅ローン特則利用の場合+110,000円) |
| 自己破産の費用 | 275,000円~(税込) (同時廃止の場合) |
| 所在地(主たる事務所) | 東京都墨田区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 10:00~19:00 |
債務整理問題を専門的に取り扱い、特にきめ細やかな対応で定評のある弁護士事務所です。全国対応で、ご相談者様の状況を丁寧にヒアリングし、最適な解決方法を提案してくれます。
費用に関しても、事前に明確な説明があり、分割払いにも対応しているため、安心して相談できるでしょう。
女性専用の相談窓口を設けている場合もあり、女性の方でも相談しやすい環境作りを心掛けています。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:1社22,000円~ 減額報酬金等あり |
| 個人再生の費用 | 330,000円~(税込) |
| 自己破産の費用 | 220,000円~(税込) (同時廃止の場合) |
| 所在地(主たる事務所) | 東京都港区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 9:30~18:00 |
代表弁護士が元裁判官という異色の経歴を持ち、その豊富な経験と法的知識を活かした的確なアドバイスが期待できる弁護士事務所です。
債務整理全般に精通しており、特に複雑な案件や、他の事務所で断られてしまったようなケースでも、解決への道筋を示してくれる可能性があります。
費用体系も明確で、相談者の状況に応じた支払い方法にも配慮してくれます。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 着手金:1社20,000円~(状況により変動、報酬金等あり) |
| 個人再生の費用 | 書類作成:300,000円~(税別) |
| 自己破産の費用 | 書類作成:250,000円~(税別) |
| 所在地(主たる事務所) | 東京都渋谷区 |
| オンライン相談 | 〇 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 9:00~21:00 土日祝も対応 |
債務整理や過払い金請求を中心に業務を行っている司法書士事務所です。相談料は無料で、依頼者の経済状況に配慮した費用設定を心がけています。
親身な対応と分かりやすい説明で、初めて専門家に相談するという方でも安心して悩みを打ち明けられるでしょう。渋谷というアクセスの良い立地も魅力の一つです(全国対応も行っています)。
| 初回相談料 | 無料 |
|---|---|
| 任意整理の費用 | 要問い合わせ |
| 個人再生の費用 | 要問い合わせ |
| 自己破産の費用 | 要問い合わせ |
| 所在地(主たる事務所) | 東京都豊島区 |
| オンライン相談 | 要確認 |
| 全国対応 | 〇 |
| 営業時間(目安) | 平日 10:00~19:00 |
債務整理問題の解決に注力している司法書士事務所です。相談は無料で、ご依頼者様の状況を第一に考えた親身なサポートを提供しています。
費用についても、ご状況に合わせて無理のない分割払いに対応するなど、柔軟な姿勢が特徴です。一人で悩まず、まずは気軽に相談してみてはいかがでしょうか。
無料相談を行うことで、現在のご状況に合わせた適切な債務整理の方針や具体的方法について、専門的な案内を受けることが可能です。
豊富な経験があるため、経験を踏まえた具体的な見通しを案内してもらうこともできます。
債務整理には複数の手続があり、それぞれにメリットデメリットがあるため、専門的な観点から方法選択を提案してくれることは非常に有益な情報となるでしょう。
また、実際に依頼した際の費用見積もりや、依頼後の手続の流れ、依頼後の生じ得るリスクの有無や内容などについても、詳細な説明を受けることができます。
適切な見通しを持った上で、安心して依頼することが可能です。
無料相談を行ったからといって、必ずしもそこで契約する必要はありません。気軽に無料相談を試みてみましょう。
まずは一度専門的なアドバイスを受け、検討に必要な理解を深めることが非常に重要です。
債務整理は借金問題解決の有効な手段です。費用は手続きや状況で異なりますが、無料相談や分割払い、法テラス制度などを利用すれば、すぐに全額用意できなくても諦める必要はありません。
重要なのは、ご自身の状況に合った最適な整理方法と、信頼できる専門家を見つけることです。費用だけでなく、メリット・デメリットもしっかり理解しましょう。
まずは専門家への無料相談が第一歩です。複数の事務所に相談し、納得できる費用とサポート体制の専門家を選び、借金問題解決への一歩を踏み出しましょう。
藤垣法律事務所です。
この度、ネクストリンク株式会社様の「誹謗中傷対策センター」にて、以下の記事の監修を行わせていただきました。
風評被害対策の費用相場は?企業がとるべき対応策とあわせて解説
「誹謗中傷対策センター」では、インターネット上の様々なサイトにおける誹謗中傷や風評被害に関して、解決に向けた有益なサービスや情報を提供されております。
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
この度、株式会社ジャパンリリーフ様のドライバー求人サイト「運転ドットコム」にて、以下の記事の監修を行わせていただきました。
【弁護士監修】外国人雇用の注意点と労働法の基本的知識│相談窓口も紹介 | 運転ドットコム

何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
株式会社Crepas(代表:牧村和慶)様の「債務整理サーチ」にて、以下の記事の監修を行わせていただきました。
「債務整理サーチ」では、債務整理を検討される方に向けて、債務整理に関する基礎知識から弁護士や司法書士の情報まで、多数の有益な情報を提供されております。
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
「なるほど!債務整理」様にて、以下の記事の監修を行わせていただきました。
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
「アイベット.com」様にて、以下の記事の監修を行わせていただきました。
オンラインギャンブル総合情報サイト | アイベット.COM
https://xn--ccke7gua7f.com/
スポーツベッティング | 合法性等を解説!(2025)
https://xn--ccke7gua7f.com/betting/
当職の監修者情報
https://xn--ccke7gua7f.com/team/k-fujigaki/
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
「専門家の相談室」様にて、以下の記事の監修を行わせていただきました。
ネット詐欺で評判のオススメ弁護士・司法書士ランキング7選
https://www.sodanshitsu.co.jp/one-click_fraud_lawyer/
情報商材詐欺・副業詐欺でおすすめの弁護士事務所・司法書士事務所ランキング8選
https://www.sodanshitsu.co.jp/information-product-fraud-lawyer/
出会い系サイト・マッチングアプリ詐欺でおすすめの弁護士事務所・司法書士事務所ランキング10選
https://www.sodanshitsu.co.jp/dating-site-fraud-lawyer/
何卒よろしくお願い申し上げます。
藤垣法律事務所
藤垣法律事務所です。
ベンナビ債務整理様にて、以下の記事の監修を行わせていただきました。
借金問題に強い弁護士はどこで探せる?|自分にあう弁護士を簡単に見つける方法
https://saimuseiri-pro.com/columns/saimu-pro/537/
家族に影響する債務整理のデメリットとその対処法をわかりやすく解説
https://saimuseiri-pro.com/columns/saimuseiri/538/
何卒よろしくお願い申し上げます。
藤垣法律事務所