借金を踏み倒すとどうなる? 周囲への影響や踏み倒さずに解決する方法を弁護士が解説

借金の返済が難しくなると、「このまま返さずにいれば踏み倒せるのではないか」「何年か返済せずにいれば時効になるのではないか」と考える方もいるでしょう。しかし、借金を返済せずに放置しても、簡単に踏み倒せるわけではありません。

この記事では、借金の踏み倒しが現実的に可能なのかをはじめ、踏み倒した場合に生じるリスクや保証人・家族・勤務先への影響、借金の消滅時効が成立する条件について解説します。また、返済が難しくなった場合に、任意整理・個人再生・自己破産によって借金問題を解決する方法も取り上げます。

返済を放置すると、遅延損害金によって借金が増えるだけでなく、裁判や支払督促を経て、給与や預貯金を差し押さえられる事態に至ることもあります。時効による解決を考える場合にも、時効の完成を妨げる事情や援用の必要性を踏まえて判断することが必要です。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能

友だち追加

借金踏み倒しは現実的に可能?

借金の返済をやめ、債権者からの連絡を無視し続けたとしても、借金をそのまま踏み倒すことは現実的な解決方法とはいえません。返済しないだけで債務がなくなることはなく、債権者は返済を求め続けることができます。返済を長期間放置するほど、借金問題が自然に解決するのではなく、債権者による回収手続が進むことを想定する必要があります。

債権者との連絡を絶つために住所を変えても、それだけで請求を免れられるわけではありません。債権回収のために必要な場合には、債権者が所定の手続によって債務者の住所を調査した上で、裁判などの手続を進めることがあります。そのため、「連絡を取らなければ債権者が諦める」と考えて返済を放置するのは適切ではありません。

借金には消滅時効があるため、一定の条件を満たした場合には、時効を援用して返済義務を免れることができます。しかし、一定期間返済しなければ必ず借金を踏み倒せるわけではありません。時効が完成するまでの間に生じた事情によっては時効の完成が妨げられるほか、時効期間が経過した後にも援用が必要です。

したがって、借金を返済できなくなった場合には、「いつまで逃げれば踏み倒せるか」ではなく、現在の借金をどのような方法で処理できるかという観点から対応を決める必要があります。返済を放置する方法では結果を予測しにくいため、返済能力や債務の状況に応じた解決方法を検討することが現実的です。

借金を踏み倒せるかどうかは、債権者側の対応に依存せざるを得ません。踏み倒しを目指す動きは、非常に不安定な立場になることを避けられない点に十分注意しましょう。

借金を踏み倒すリスク

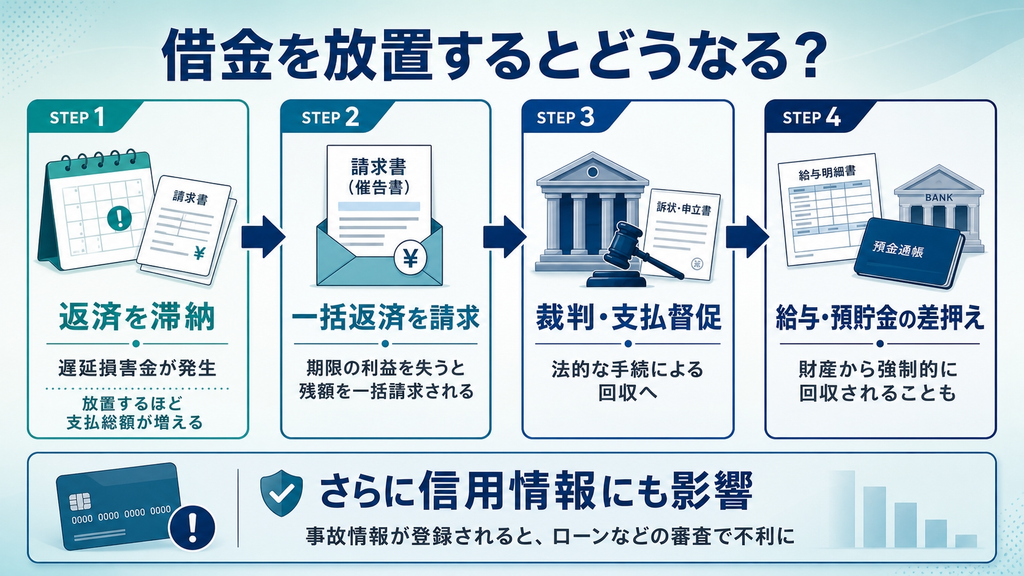
遅延損害金によって借金が増える

借金の返済期日を過ぎると、契約に基づいて遅延損害金が発生します。遅延損害金は滞納している期間に応じて増えていくため、返済せずに放置する期間が長くなるほど支払総額も大きくなります。返済を止めても、借金の負担まで止まるわけではありません。

遅延損害金の利率は契約によって異なるため、契約書や利用明細などを確認する必要があります。長期間滞納した後に返済を再開する場合には、元金だけでなく、それまでに発生した遅延損害金も問題となります。そのため、返済を先延ばしにするほど、その後の返済による解決が難しくなります。

一括返済を求められる可能性がある

分割払いの借金では、毎月決められた金額を返済することを前提として、それぞれの返済期限まで支払を猶予されています。しかし、一定期間の滞納など契約で定められた事由が生じて期限の利益を失うと、まだ返済期限が来ていない分を含め、残額の一括返済を求められます。

期限の利益を失う条件は契約によって異なるため、滞納した場合には契約内容や債権者から届いた書面を確認する必要があります。一括請求を受けても支払わずにいると、債権者は訴訟や支払督促などによって債権の回収を進めることができます。分割返済を前提としていた状態から、一括返済を前提とした回収へ移る点が大きな変化です。

裁判や支払督促などの法的措置を取られる

督促や一括請求に応じなければ、債権者は訴訟を提起したり、簡易裁判所に支払督促を申し立てたりして、法的な手続による回収を図ることができます。裁判所から書類が届いたにもかかわらず対応しなければ、自分の主張や反論を裁判手続に反映できないまま、債権者の請求を認める判決等が出ることがあります。

支払督促が送達された場合には、送達を受けた日から2週間以内に督促異議を申し立てることができます。異議を申し立てれば通常の訴訟手続へ移行しますが、異議を申し立てず、仮執行宣言付支払督促が確定するなどすれば、強制執行を受ける根拠になります。裁判所から届いた書類を通常の督促と同じように放置しないことが必要です。

給料や預貯金などを差し押さえられる

債権者が確定判決や仮執行宣言付支払督促などの債務名義を取得すると、それを根拠として強制執行を申し立てることができます。対象となる財産には給与や預貯金などがあり、借金を任意に返済しなければ、財産から強制的に回収される段階まで進むことがあります。

給与には法律上の差押禁止部分があるため、原則として給与全額が差し押さえられるわけではありません。一方、給与が銀行口座へ振り込まれた後は預金債権となるため、給与そのものに対する差押禁止の範囲が当然にそのまま適用されるわけではありません。給与と預貯金では差押えの扱いが異なることを理解しておく必要があります。

信用情報に事故情報が登録されてローンなどが利用しにくくなる

貸金業者やクレジットカード会社などへの返済を長期間滞納すると、延滞に関する情報が信用情報機関に登録されることがあります。一般に「ブラックリストに載る」と表現されることがありますが、実際にそのような名簿が作成されるのではなく、延滞などの事実が信用情報として登録されるという意味です。

金融機関やカード会社は、新たな契約の審査に際して信用情報を確認します。そのため、延滞に関する情報が登録されていると、新たな借入れやクレジットカード、各種ローンなどの審査で不利な事情になります。ただし、審査は信用情報だけで決まるものではなく、情報が登録される期間も情報の種類や信用情報機関などによって異なります。
QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

借金を踏み倒すとどれだけ迷惑がかかるか

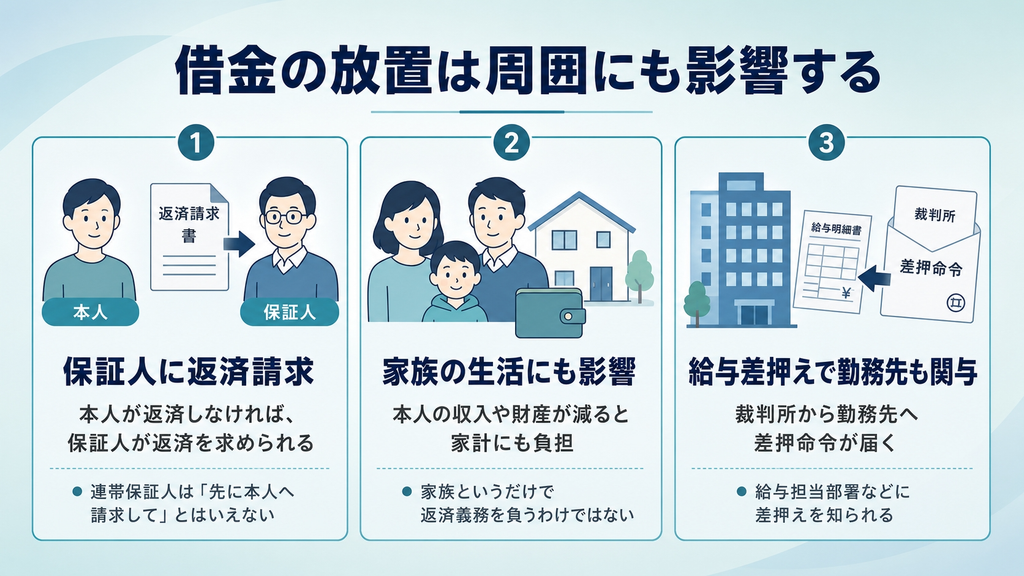
保証人や連帯保証人が返済を求められる

保証人は、借金をした本人が返済しない場合に、その債務を履行する責任を負う立場です。そのため、本人が返済を続けなければ、本人に代わって保証人が債権者から返済を求められることになります。

ただし、通常の保証人と連帯保証人では、債権者から請求を受けたときに主張できる内容が異なります。通常の保証人は、債権者から請求された場合に、まず本人へ請求するよう求めることができます。また、本人に返済できる財産があり、強制執行が容易であることを証明すれば、まず本人の財産から回収するよう求めることもできます。これに対して、連帯保証人にはこれらの主張が認められていないため、債権者から返済を求められた場合に「先に本人から回収してほしい」という理由で請求を拒むことはできません。

保証人や連帯保証人が本人に代わって借金を返済すれば、それで本人の負担までなくなるわけではありません。保証人等は、本人に代わって支払った後、本人に対して求償することができます。したがって、借金を踏み倒そうとすると、保証人等に金銭的な負担を負わせた上で、本人と保証人等との間にも新たな支払関係が生じることになります。

家族の生活に影響が及ぶことがある

本人が借金を返済しなくても、家族であるという理由だけで配偶者や親、子どもが本人の借金を返済する義務を負うわけではありません。家族自身が保証人になっているなど別の理由がない限り、本人に代わって返済する必要はなく、本人の借金だけを理由として家族自身の給与や預貯金が差し押さえられることもありません。

もっとも、法的な返済義務がないことと、家族の生活に影響がないことは別です。家計を共通にしている家庭では、本人の給与や預貯金が差押えの対象となれば、それまで生活費に充てていた収入や財産を十分に使えなくなることがあります。本人の借金によって家族の財産が直接回収されるのではなく、本人の収入や財産が減ることで家計に影響が及ぶという関係を区別して考える必要があります。

給与を差し押さえられると勤務先に知られる可能性がある

債権者が本人の給与を差し押さえる場合、裁判所から勤務先に債権差押命令が送達されます。勤務先は給与を支払う第三債務者として差押えの手続に関与するため、給与差押えまで進むと、勤務先に差押えの事実を知られずに手続を進めることはできません。

ただし、給与差押えによって、勤務先のすべての人に借金の詳細まで知られるわけではありません。実際に情報を把握する範囲は勤務先の組織や事務処理の方法にもよりますが、少なくとも給与計算や差押えへの対応を担当する部署などは手続への対応が必要になります。借金を放置して給与差押えまで進むと、勤務先を強制執行の手続に関与させる結果になることも、周囲への影響として考えておく必要があります。
借金の踏み倒しで時効は成立する?

借金には消滅時効がある

借金にも消滅時効があります。現行民法では、債権は原則として、債権者が権利を行使できることを知った時から5年間、または権利を行使できる時から10年間行使しない場合に時効によって消滅します。一般的な金融機関や貸金業者からの借入れでは、返済期限が来れば債権者は返済を請求できることを把握しているため、基本的には5年の時効期間が問題になります。

ただし、「最後に返済した日から5年」と一律に計算することはできません。返済期限がいつだったのか、分割払いであれば各返済分をどのように扱うのか、期限の利益を失って残額を一括請求できる状態になったのはいつかなどによって、時効の起算点を判断します。また、2020年4月1日の改正民法施行前に締結された契約などから生じた債権には、原則として改正前の時効制度が適用されます。改正前は、消費者金融や銀行などの事業者からの借入れは原則5年、個人間の貸し借りなどは原則10年とされていました。そのため、古い借金では契約時期や貸主なども確認して時効期間を判断する必要があります。

裁判を起こされると時効の完成が妨げられる

返済せずに時効期間が経過するのを待っていても、その途中で債権者から裁判を起こされれば、予定どおりに時効が完成するとは限りません。債権者が訴訟を提起すると、裁判が続いている間は時効の完成が猶予されます。つまり、時効期間の終わりが近づいていても、裁判中にそのまま時効が完成するわけではありません。

その後、確定判決などによって債権者の権利が確定すると、それまで進行していた時効は更新され、改めて時効期間が進行します。また、確定判決などによって確定した権利について、それまでの時効期間が10年より短かった場合には、確定後の時効期間は10年となります。そのため、単に債権者からの連絡を避けながら5年間待てば、確実に借金を時効にできるわけではありません。

債務を承認すると時効が更新される

時効が完成する前に、債務者自身が借金の存在を認める「債務の承認」をした場合にも時効は更新されます。債務を承認すると、それまで進んでいた時効期間をそのまま利用することはできず、承認した時から新たに時効が進行します。

債務の承認は、「借金があることを認めます」と明言する場合だけではありません。借金の一部を返済する行為は、借金が存在することを前提とするため、原則として債務の承認に当たります。また、債権者に対して返済猶予や分割払いを求めた場合にも、その内容から借金の存在を認めたと判断されることがあります。時効の成立を検討する場合には、債権者へ連絡したり一部を返済したりする前に、現在の時効の状況を確認することが必要です。

時効完成後に援用しなければならない

必要な時効期間が経過しても、それだけで債権者からの請求に対して時効の効果を主張できるわけではありません。消滅時効によって借金の支払を拒むためには、時効を援用する必要があります。援用とは、時効による利益を受ける意思を相手方に示すことです。

また、時効期間が経過した後に債権者から請求を受けた場合には、その後の対応にも注意が必要です。時効が完成していることを知らずに借金の一部を返済したり、支払うことを約束したりすると、その後に時効を援用することが信義則上認められない場合があります。したがって、長期間返済していない借金について請求を受けた場合には、支払や返済の約束をする前に時効が完成しているかを確認することが適切です。

知らず知らずのうちに債務の承認に当たる行為をしてしまっている場合は少なくありません。特に過去の返済状況などはしっかりと確認しておくことが望ましいでしょう。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

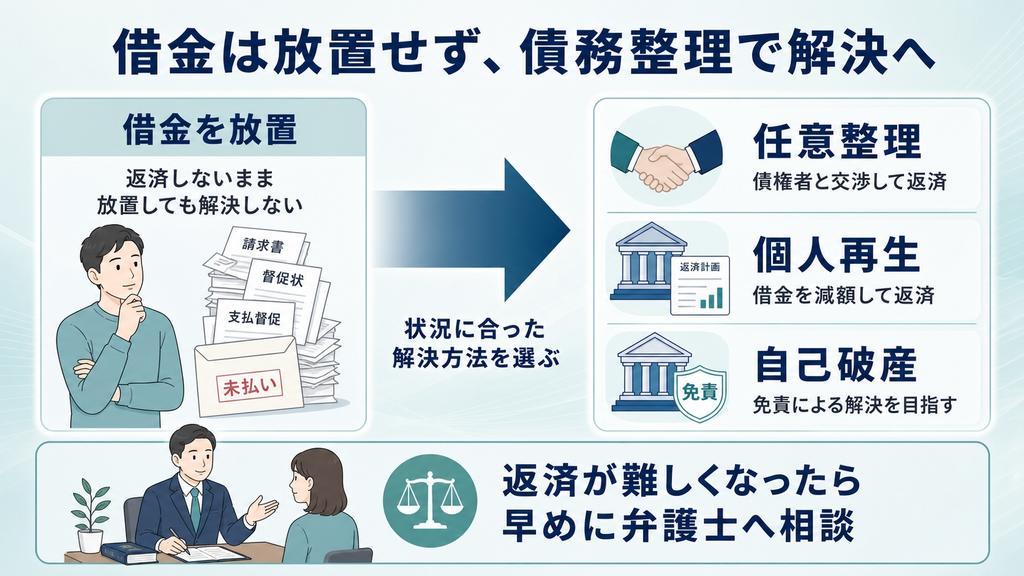
借金を踏み倒さずに解決する方法

任意整理で返済条件を見直す

任意整理は、裁判所を利用せず、債権者と個別に交渉して返済条件の変更について合意を目指す方法です。一般的には、将来利息のカットや返済期間の延長によって毎月の返済額を抑え、合意した条件で元金などを分割して返済することを目指します。現在の条件では返済が難しくても、返済条件を変更すれば継続的に支払えるだけの収入がある場合には、任意整理を検討できます。

任意整理では、交渉する債権者を選ぶことができます。たとえば、保証人が付いている借金を任意整理すると保証人への請求につながるため、その借金を対象から外し、ほかの借金だけを整理する方法を検討することがあります。ただし、将来利息のカットや分割回数などは債権者との合意によって決まり、希望した条件が当然に認められるわけではありません。借金額と毎月確保できる返済原資を確認し、現実に完済できる条件を検討する必要があります。

個人再生で借金の大幅な減額を目指す

個人再生は、裁判所に申し立て、法律で定められた基準に従って借金を減額した再生計画を作成し、その認可を受けて返済する手続です。自己破産とは異なり、免責によって返済義務をなくすのではなく、減額された借金を原則として3年間で分割返済することを目指します。そのため、借金を大幅に減らせば返済を続けられるだけの継続的な収入が見込める場合に検討できます。

実際の返済額は、借金総額に応じた最低弁済額だけで決まるとは限りません。保有財産の価値を基準とする清算価値保障原則なども考慮する必要があり、財産が多ければ返済額が増えることがあります。また、一定の条件を満たして住宅資金特別条項を利用すれば、住宅ローンを返済しながら自宅を維持し、その他の借金を整理できる場合があります。継続的な返済能力と保有財産、自宅を残す必要性などを踏まえて適否を判断します。

自己破産で借金の免責を目指す

自己破産は、借金を継続して返済できない場合に裁判所へ申し立て、免責許可を受けることで借金の支払義務を免れることを目指す手続です。単に毎月の返済が苦しいというだけでなく、収入や財産、借金総額などを踏まえて、借金を一般的かつ継続的に返済できない状態にあるかが判断の基礎となります。返済条件を変更したり借金を減額したりしても返済を続けることが難しい場合には、自己破産を検討することになります。

免責許可を受けても、税金や養育費、一定の損害賠償債務などの非免責債権については支払義務が残ります。また、一定以上の価値がある財産は破産手続で換価され、債権者への配当に充てられることがあります。そのため、借金を返済できるかだけでなく、残したい財産や免責されない債務の有無も確認して自己破産を選択する必要があります。

返済が難しい場合は早めに弁護士に相談する

任意整理・個人再生・自己破産のどれが適しているかは、借金総額だけでは決まりません。収入や財産、毎月返済に充てられる金額、住宅を残したいか、保証人がいるかなどを確認し、今後も返済を続けられるのか、減額すれば返済できるのか、返済自体が困難なのかを整理して手続を選ぶ必要があります。

弁護士が債務整理を受任して貸金業者等へ受任通知を送付すると、法律上の要件を満たす場合には、貸金業者等から本人への直接の取立てが規制されます。もっとも、受任通知を送付しただけで裁判や強制執行まで当然に止まるわけではありません。すでに滞納が続いている場合には法的手続の進行状況も確認しながら対応する必要があるため、約束どおりの返済を続けることが難しいと分かった段階で相談するのが適切です。
まとめ

借金を返済せずに放置しても、それだけで支払義務がなくなるわけではありません。滞納を続けると、遅延損害金によって支払額が増えるほか、一括請求、裁判や支払督促、給与や預貯金の差押えへと進むことがあります。保証人への請求や家計への負担、給与差押えによる勤務先への影響も考える必要があるため、借金の踏み倒しは現実的な解決方法とはいえません。

借金には消滅時効がありますが、一定期間が経過すれば必ず支払わなくてよくなるものでもありません。裁判を起こされたり、債務を承認したりすると時効に影響し、時効が完成した後には援用も必要です。長期間返済していない借金について請求を受けた場合には、一部返済や支払の約束をする前に、時効が成立しているかを確認することが必要です。

返済を続けることが難しい場合には、任意整理・個人再生・自己破産によって借金を整理する方法があります。どの方法が適しているかは、借金額だけでなく、収入や財産、毎月返済できる金額、保証人の有無などによって異なります。借金を放置して裁判や差押えに至る前に、弁護士へ相談し、現在の状況に合った解決方法を検討しましょう。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

借金問題に強い弁護士をお探しの方へ

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
任意整理でクレジットカードはどうなる?すぐに使えるようにする方法まで解説

任意整理を検討しているものの、「クレジットカードがすべて使えなくなるのではないか」「任意整理後はいつまで新しいカードを作れないのか」と不安に感じている方もいるでしょう。特に、日常の買い物や公共料金、サブスクリプションなどの支払いにクレジットカードを利用している場合、任意整理後の生活への影響は気になるところです。

任意整理をすると、対象にしたクレジットカードは基本的に使えなくなり、対象にしなかったカードも後から利用できなくなる可能性があります。また、信用情報に事故情報が登録されている間は、新しいクレジットカードの審査を通過することも難しくなります。

もっとも、クレジットカードを作れない期間にも、家族カードやデビットカードなどを利用してカード決済を続ける方法はあります。任意整理を検討するときは、現在のカードへの影響だけでなく、新しいカードを作れる時期やそれまでの支払方法まで確認しておくことが大切です。

この記事では、任意整理後にクレジットカードがどうなるのか、再びカードを作れる時期や審査を受ける際のポイント、すぐに利用できる代替手段について解説します。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

任意整理後にクレジットカードは使える?

任意整理の対象にしたクレジットカードは使えなくなる

任意整理の対象にしたクレジットカードは、原則としてその後利用できなくなります。弁護士が任意整理を受任すると、カード会社へ受任通知を送り、その後の返済方法について交渉します。任意整理の対象となったカードについては、カード会社によって利用停止などの措置が取られるため、ショッピングだけでなくキャッシングも利用できなくなります。

また、本カードの契約に基づいて発行されている家族カードやETCカードも利用できなくなるのが基本です。公共料金や携帯電話料金、サブスクリプションなどをそのカードで支払っている場合には、カードの利用停止によって決済できなくなるおそれがあります。そのため、任意整理を始める際には継続的なカード払いを確認し、口座振替など別の支払方法へ変更しておくことが必要です。

他のクレジットカードもいずれ使えなくなる可能性がある

任意整理では対象とする債権者を選べるため、任意整理から外したクレジットカードまで直ちに利用停止になるわけではありません。たとえば、A社のカードだけを任意整理してB社を対象から外した場合、A社への受任通知を理由としてB社のカードが同時に停止されるわけではありません。

もっとも、カード会社は契約中の途上与信やカード更新時の審査などで信用情報を確認することがあります。その際に返済状況などが確認されると、他社のカードでも利用停止や更新拒否となる可能性があります。任意整理の対象から外したことは、そのカードを将来にわたって使えることを保証するものではありません。

そのため、対象外のカードを任意整理後も利用できている場合でも、継続的な支払いをそのカードだけに依存するのは避けた方がよいでしょう。カードが利用できなくなっても支払いが滞らない状態にしておくことが実務上の対策となるため、公共料金などは口座振替へ変更しておくのが有力です。

任意整理後の生活は、基本的にクレジットカードに頼らないようにすることを想定しておきましょう。

任意整理後にクレジットカードはいつから作れる?【結論:約5年後】

信用情報機関(CIC・JICC)から事故情報が消える期間

任意整理後にクレジットカードを作れるようになる時期は、約5年が一つの目安とされています。ただし、任意整理を依頼した日から5年経過すれば、必ず信用情報が元に戻るという意味ではありません。信用情報機関ごとに登録される情報や期間が定められており、いつから期間を数えるかを確認する必要があります。

CICでは、契約内容や支払状況などのクレジット情報について、契約期間中および契約終了後5年以内が保有期間とされています。JICCでも、契約内容や返済状況などに関する情報は、原則として契約継続中および契約終了後5年以内が登録期間です。任意整理では和解後も分割返済を続けるのが一般的であるため、任意整理を始めた時点から単純に5年を数えると、実際の登録期間とずれることがあります。そのため、「任意整理から5年経ったからカードを作れる」と一律に判断するのは適切ではありません。

また、信用情報上の問題がなくなっても、カード会社は収入や勤務状況、他の借入れ、過去の取引なども踏まえて審査します。約5年という期間は審査通過を保証するものではなく、新たなカードを申し込める状態になる時期の目安として考える必要があります。

ブラックリスト期間が明けたか確認する方法(信用情報の開示請求)

いわゆる「ブラックリスト」という名簿が存在するわけではありません。カード会社は信用情報機関に登録された契約内容や支払状況などを審査に利用しているため、任意整理後にクレジットカードを申し込む場合は、CICやJICCに信用情報の開示を請求して、現在の登録内容を確認する方法があります。

開示された信用情報では、契約していた会社との取引内容、支払状況、契約終了の時期などを確認できます。任意整理から一定期間が経過した後にクレジットカードを申し込むのであれば、年数だけで判断せず、CIC・JICCの開示情報を確認してから申し込む方が確実です。信用情報機関によって登録される情報が異なるため、必要に応じて双方の開示を検討します。

ただし、開示請求によって確認できるのは、CICやJICCが保有している信用情報です。任意整理をしたカード会社が自社で保有している過去の取引情報までは確認できません。そのため、信用情報から該当する情報がなくなっていても、以前に任意整理したカード会社の審査に通るとは限らない点には注意が必要です。

新規のクレジットカード契約も、基本的にはアテにしない方が望ましいでしょう。カードが作れなくても生活が継続できる態勢を整えておくことをお勧めします。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

任意整理後にクレジットカード審査を通過させるコツ

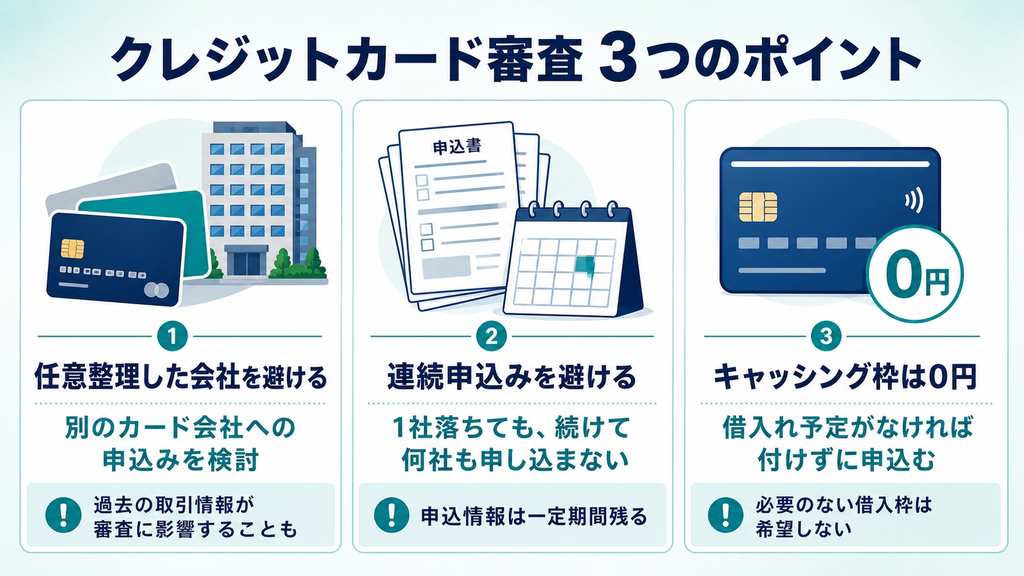
任意整理した会社とは別のカード会社に申し込む

信用情報機関から任意整理に関連する情報がなくなった後にクレジットカードを申し込む場合は、任意整理した会社とは別のカード会社を選ぶことを検討しましょう。カード会社は、信用情報機関から取得する情報とは別に、自社で過去の取引情報を保有していることがあり、以前に任意整理をしたことが審査に影響する可能性があるためです。

信用情報機関の登録期間が経過しても、カード会社内部の情報まで同じ時期に消えるとは限りません。この状態は俗に「社内ブラック」と呼ばれますが、社内情報の保有期間や審査での取扱いはカード会社ごとに異なります。信用情報の開示請求でもカード会社内部の情報は確認できないため、以前に任意整理した会社を避け、別のカード会社へ申し込む方が審査落ちの要因を一つ減らせます。

短期間に複数のクレジットカードへ申し込まない

クレジットカードを申し込むと、申込みに関する情報はCIC・JICCに一定期間登録されます。CICでは照会日から6か月間、JICCでは照会日から6か月以内が申込情報の保有期間とされています。そのため、カード会社が審査のために信用情報を確認すれば、直近に他社へ申し込んだ履歴も把握できます。

複数社へ申し込んだだけで審査に落ちるわけではありませんが、カード会社は申込件数を含む信用情報や収入、借入状況などをもとに独自の審査を行います。任意整理後に1社の審査に落ちても、短期間に何社も続けて申し込むことは避けるのが適切です。まず信用情報や申込内容に問題がないかを確認し、必要に応じて期間を空けてから次の申込みを検討しましょう。

キャッシング枠を付けずに申し込む

クレジットカードには、買い物に利用するショッピング枠とは別に、現金を借りられるキャッシング枠を設定できるものがあります。クレジットカードを買い物や固定費の支払いに使うだけであれば、キャッシング枠を0円にして申し込むことを検討できます。

キャッシング枠を希望すると、カード会社は貸付けを行うことを前提として審査する必要があります。そのため、借入れをする予定がないのであれば、必要のないキャッシング枠まで申し込まない方が申込内容としては合理的です。ただし、キャッシング枠を0円にすることでショッピング枠の審査に通りやすくなると保証されているわけではありません。収入や勤務状況、信用情報などを含めた審査によって、カード発行の可否が決まります。

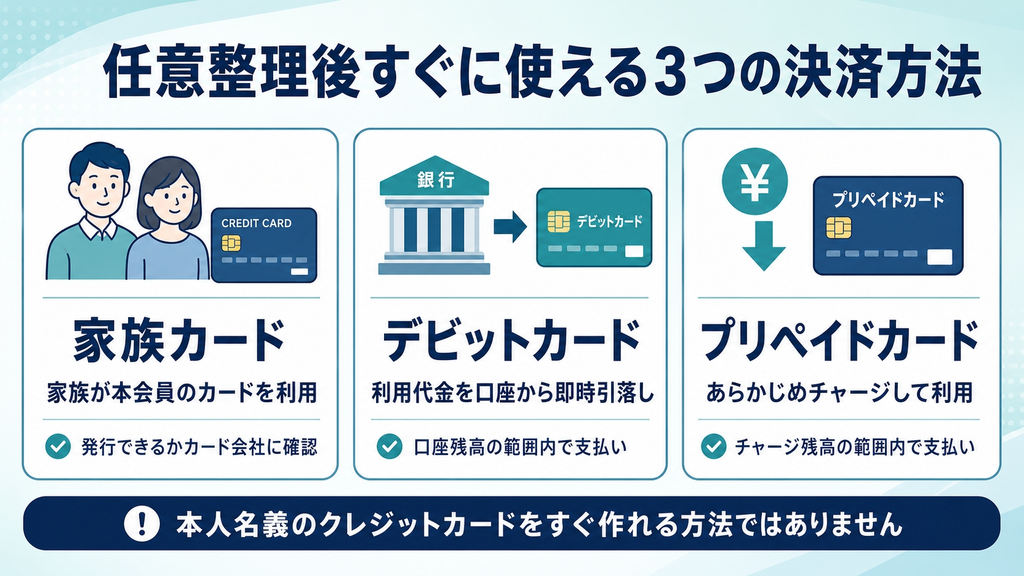
任意整理後すぐにクレジットカードを使うための方法

任意整理後すぐに、本人名義の通常のクレジットカードを新しく作れる方法があるわけではありません。ただし、家族カードを利用したり、クレジットカードに代わる決済手段を利用したりする方法はあります。

家族カードを利用する

任意整理後に本人名義のクレジットカードを作ることが難しい場合でも、家族が本会員となっているクレジットカードの家族カードを利用できる場合があります。家族カードは、本会員のクレジットカード契約に基づいて家族に追加発行されるカードです。そのため、任意整理をした本人が、新たに自分を本会員とするクレジットカードを契約する場合とは異なります。

ただし、利用できるのは、任意整理をした本人とは別の家族が本会員となっているカードの家族カードです。任意整理をした本人が本会員であるクレジットカードは利用停止となるため、その契約に付帯する家族カードも利用できなくなります。配偶者などが本会員となっているカードについて家族カードを発行できるか確認し、利用できる場合には、任意整理後もクレジットカードによる支払いを続ける方法の一つになります。

デビットカードを利用する

デビットカードはクレジットカードとは異なり、利用すると原則として代金が銀行口座から即時に引き落とされるカードです。口座残高の範囲内で支払うため、後払いを前提とする通常のクレジットカードとは仕組みが異なり、任意整理後にクレジットカードを作れない期間の決済手段として利用できます。

国際ブランドが付いたデビットカードであれば、対応する実店舗やインターネットショッピングなどでカード決済ができます。事前にチャージする必要がなく、口座残高をそのまま決済に利用できるのがプリペイドカードとの主な違いです。ただし、一部の継続課金など利用できないサービスもあるため、現在クレジットカードで支払っているサービスを切り替える場合は対応状況を確認する必要があります。

プリペイドカードを利用する

プリペイドカードは、あらかじめチャージした残高の範囲内で支払うカードです。銀行口座から利用代金が直接引き落とされるデビットカードとは異なり、先に利用する金額を入金してから決済します。後払いではないため、通常のクレジットカードとは仕組みが異なります。

国際ブランドが付いたプリペイドカードであれば、対応する実店舗やインターネット上の決済に利用できるものがあります。また、チャージした金額を超えて利用することは基本的にできないため、任意整理後の家計を管理しながらカード決済を利用したい場合にも適しています。ただし、デビットカードと同様に利用できない店舗やサービスがあるため、必要な支払いに対応しているか確認してから利用することが必要です。

任意整理とクレジットカードに関するよくある質問

任意整理すると家族のクレジットカードも使えなくなりますか?

原則として、本人が任意整理をしても、家族本人が契約しているクレジットカードまで使えなくなるわけではありません。信用情報は個人ごとに管理されるため、夫が任意整理をしたことだけを理由に、妻が本会員となっているクレジットカードが利用停止になるものではありません。

一方、任意整理をした本人が本会員で、家族がその家族カードを利用している場合は別です。本会員のカードが利用停止になれば、その契約に付帯する家族カードも利用できなくなります。家族への影響を確認するときは、「誰が本会員となっているカードなのか」を基準に考える必要があります。

任意整理したことは他のクレジットカード会社にもわかりますか?

任意整理をしたカード会社から、他のカード会社へ任意整理した事実が個別に通知されるわけではありません。ただし、カード会社は契約中の審査や更新時などに信用情報を確認することがあり、信用情報に登録された返済状況などから、信用状態が変化したことを把握されることがあります。

その結果、任意整理の対象から外したクレジットカードであっても、利用停止や更新拒否となることがあります。対象外にしたカードなら任意整理後も確実に使い続けられるわけではないため、カード払いとなっている固定費などは別の支払方法へ変更できるよう準備しておくのが適切です。

任意整理中でもクレジットカードを作れますか?

任意整理後の返済を続けている間に、新しいクレジットカードを作ることは一般に難しいと考えられます。カード会社は新規申込みの際に信用情報などを確認して返済能力を審査するため、任意整理後の返済中であることに関連する情報が信用情報に残っている間は、審査を通過しにくいためです。

もっとも、任意整理中であることを理由として法律上クレジットカードの契約が禁止されているわけではありません。最終的な発行の可否はカード会社の審査によって決まりますが、任意整理中にカードの新規発行を前提として生活設計をするのは適切ではありません。カード決済が必要な場合は、家族カードやデビットカード、プリペイドカードなどを利用する方法を検討するのが現実的です。

まとめ

任意整理をすると、対象にしたクレジットカードは原則として利用できなくなります。対象から外したカードも、その後の審査や更新をきっかけに利用できなくなる場合があるため、任意整理後も使い続けられることを前提にしない方がよいでしょう。

新しいクレジットカードを作れるようになる時期は約5年が一つの目安ですが、任意整理を始めた日から単純に5年を数えればよいとは限りません。CICやJICCに信用情報の開示を請求し、登録内容を確認してから申し込むことが大切です。また、信用情報から該当する情報がなくなっても、カード会社の審査に必ず通るわけではありません。

任意整理後すぐに本人名義のクレジットカードを作ることが難しい場合には、家族カードのほか、デビットカードやプリペイドカードを利用する方法があります。クレジットカードが使えなくなることだけを理由に任意整理を避けるのではなく、代わりの支払方法も踏まえて、無理なく返済を続けられる方法を検討しましょう。

QRコード又はアカウントリンクから
友達登録の上、ご相談ください。

<営業時間内即日対応>

営業時間外もお受付可能
友だち追加

借金問題に強い弁護士をお探しの方へ

さいたま市大宮区の藤垣法律事務所では,借金問題に精通した弁護士が迅速に対応し,円滑な解決に向けたお力添えをすることが可能です。
お困りごとの際は,ぜひお気軽にご相談ください。

特設サイト:藤垣法律事務所
後方確認不足の過失割合は?駐車場バックや車線変更など場面別パターンと修正要素を解説 

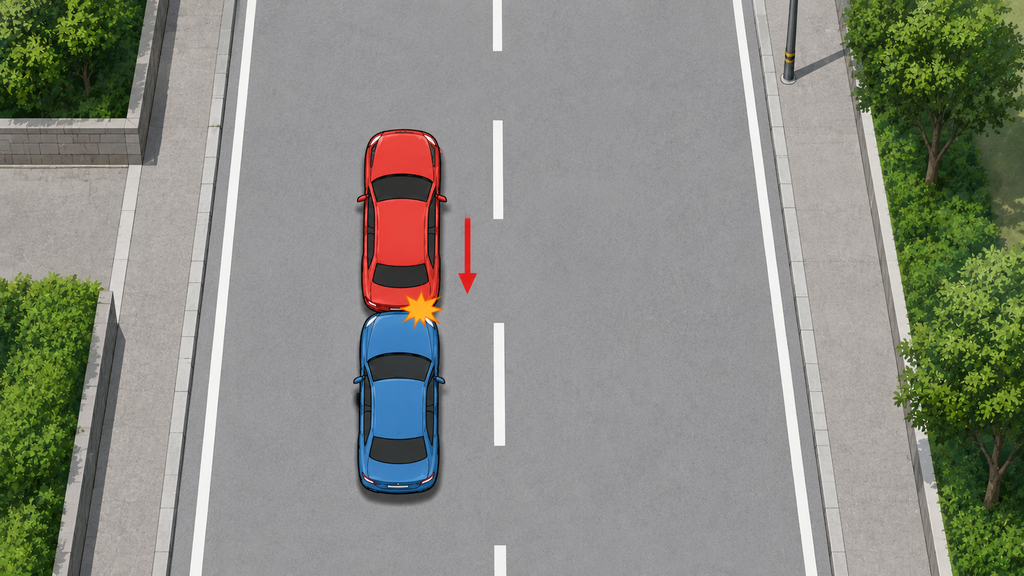
交通事故で相手が後方を十分に確認せずにバックや車線変更をしてきた場合、「相手の後方確認不足なのだから、自分には過失がないのではないか」と疑問に感じる方もいるでしょう。しかし、後方確認不足があったという理由だけで、直ちに相手方の過失が100%になるわけではありません。

交通事故の過失割合は、事故の状況に応じた基本過失割合を出発点として、速度違反や合図の有無などの事情を踏まえて決められます。そのため、駐車場でのバック、車線変更、ドア開放など、同じ後方確認不足が原因でも事故のパターンによって基本となる過失割合は異なります。

この記事では、後方確認不足による事故の基本過失割合をはじめ、ぶつけられた側の過失割合が増えるケース、基本過失割合を変化させる修正要素、過失割合で揉めた場合の対処法について解説します。相手方や保険会社から提示された過失割合に納得できない場合は、事故状況と過失割合の基準を照らし合わせて、提示された割合が適切かを検討する必要があります。

この記事の監修者

藤垣圭介

藤垣法律事務所
代表 藤垣 圭介

全国に支店を展開する弁護士法人で埼玉支部長を務めた後、2024年7月に独立開業。
これまでに刑事事件500件以上、交通事故案件1,000件以上に携わり、豊富な経験と実績を持つ。
トラブルに巻き込まれて不安を抱える方に対し、迅速かつ的確な対応で、安心と信頼を届けることを信条としている。

後方確認不足による事故の基本過失割合【事故パターン4選】

事故パターン①:駐車場内でバック(後退)した際の後方確認不足事故

駐車場の通路を進行するA車と、駐車区画に入るためバックするB車が衝突した場合、基本過失割合はA車80:B車20です。駐車場の通路は、車が通過するだけでなく、駐車区画へ出入りするためにも利用されます。そのため、通路を進行するA車にも、駐車しようとする車の動きに注意しながら走行することが求められます。

B車がバックする際には後方の安全を確認する必要がありますが、後方確認が不十分だったことだけを理由にB車の過失が100%になるわけではありません。通路を進行するA車の方が基本的な過失割合は大きく設定されています。もっとも、実際の過失割合は、両車の動きや事故直前の状況に応じて基本割合から変わることがあります。

引用:別冊判例タイムズ38号

事故パターン②:車線変更(進路変更)時の後方確認不足事故

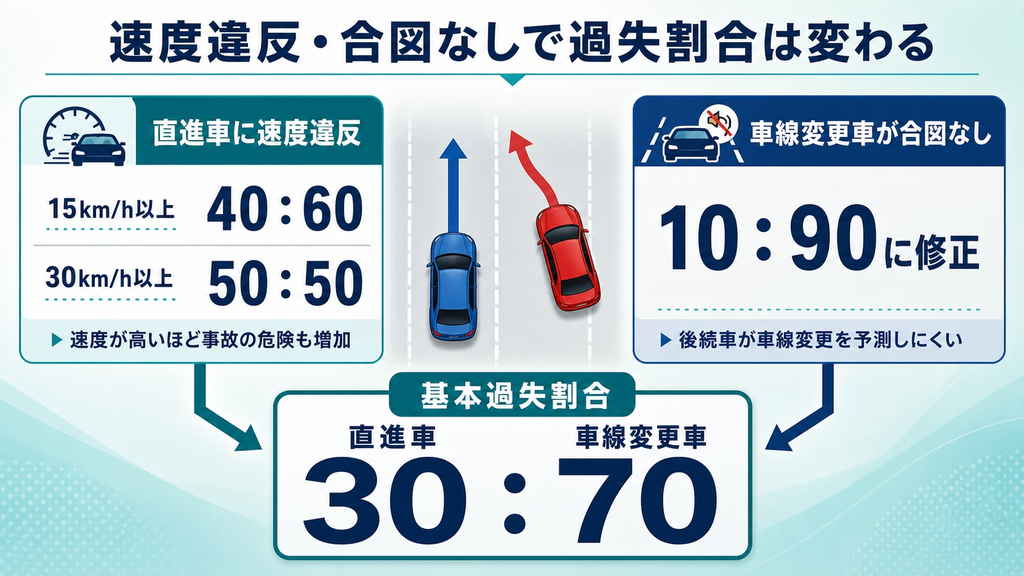
同じ方向へ走行している車同士で、A車が直進しているところへB車が車線変更して衝突した場合、基本過失割合は直進するA車30:車線変更するB車70です。

車線を変更すると、後続車の進路に入ることになるため、車線変更をする車は後方の車との距離や速度を確認し、安全に進路を変更しなければなりません。特に、後続車の速度や方向を急に変えさせるおそれがある状況では進路変更をしてはならないため、直進車よりも車線変更車の過失が大きく設定されています。実際の過失割合は、速度違反や進路変更時の合図などの事情によって基本割合から修正されます。

引用:別冊判例タイムズ38号

事故パターン③:停車中にドアを開けた際の後方確認不足事故

道路脇に停車しているA車がドアを開け、後方から進行してきたB車と衝突した場合、基本過失割合はドアを開けたA車90:後方から進行したB車10です。

ドアを開ける側が後方を確認しなければ、後方から進行する車にとっては、それまで走行できた場所に突然ドアが出てくることになります。後方車が衝突を避けることが難しいケースも多いため、後方の安全を確認してからドアを開ける側に大きな過失が認められるのが基本です。ただし、後方車がドアの開放をあらかじめ予測できた場合など、事故直前の状況によって過失割合は変わります。

引用:別冊判例タイムズ38号

事故パターン④:公道上で突然バック・後退した場合の事故

公道上で前方のA車が突然バックして後方のB車に衝突し、B車には衝突を避ける余地がなかった場合、基本的には後退したA車100:後方のB車0と考えられます。

後方のB車は、前方の車が突然自車に向かってバックしてくることまで常に予測して運転する必要はありません。A車が後方の安全を確認せずに突然バックし、B車が停止するなどしても衝突を避けられなかったのであれば、事故の原因は後退したA車の後方確認不足にあるためです。

一方、A車が後退していることをB車が認識してから衝突までに十分な時間や距離があり、停止などによって事故を避けられた場合は、B車にも過失が認められます。したがって、100:0となるかは、後退開始時の両車の距離やB車に衝突を回避する余地があったかを確認して判断します。

後方確認不足による事故でぶつけられた側の過失割合が増えるパターン

相手車との衝突を回避できたのに対応しなかった場合

相手車に後方確認不足があったとしても、ぶつけられた側が事故を避けられる状況だった場合には、その対応の有無が過失割合に反映されます。たとえば、前方車がバックを始めたことを早い段階で確認でき、十分な距離があったにもかかわらず、減速や停止をせずに進行して衝突したケースです。相手車の危険な動きを認識した後に衝突を回避できたかも、過失割合を判断する際のポイントになります。

ただし、事故を避けられたかどうかは、衝突したという結果だけから判断するものではありません。相手車が動き始めてから衝突するまでの時間、両車の距離や速度などを確認し、実際に減速や停止によって衝突を回避できたかを検討します。突然バックしてきた車に衝突されるなど、対応する時間や距離がなかった場合には、回避行動を取れなかったことを理由として、ぶつけられた側の過失を増やすことはできません。

ぶつけられた側の運転にも事故の原因があった場合

ぶつけられた側の運転自体が事故の発生に関係している場合にも、過失割合は増えます。たとえば、相手車が後方確認を十分にせず車線変更した場合でも、直進車に速度違反があれば、相手車との距離が短時間で縮まるだけでなく、直進車が減速や停止によって衝突を避けることも難しくなります。このような場合には、ぶつけられた側の運転も事故の原因として考慮されます。

過失割合を判断する際には、「どちらがぶつけたか」「どちらに後方確認不足があったか」という一つの事情だけを見るのではなく、双方の運転状況を確認します。ぶつけられた側にも速度違反や前方不注視などがあり、それが事故の発生や回避に関係していれば、相手方に後方確認不足があっても、ぶつけられた側の過失割合は増えます。

後続車の速度や、後方確認不足と事故発生までの時間の長さ(事故回避するための時間的猶予の長さ)は、過失割合に大きく影響することが少なくありません。

後方確認不足の過失割合が変化する修正要素

修正要素は事故の種類によって異なります。ここでは、後方確認不足が問題となる事故で、基本過失割合を増減させる代表的な修正要素を取り上げます。

速度違反がある場合

事故の一方当事者に速度違反がある場合には、その程度に応じて基本過失割合が修正されます。たとえば、基本過失割合が直進車30:車線変更車70となる車線変更事故では、直進車に時速15km以上の速度違反があると40:60、時速30km以上の速度違反があると50:50に修正されるのが基本です。制限速度を大きく超えて走行すると、相手車との距離が短時間で縮まるだけでなく、直進車自身も減速や停止によって衝突を避けにくくなるためです。

停車中の車がドアを開けて後方から来た車と衝突する事故でも、後方車の速度違反は修正要素となります。基本過失割合がドア開放車90:後方車10の場合、後方車に時速15km以上の速度違反があれば80:20、時速30km以上の速度違反があれば70:30に修正されるのが基本です。後方確認を怠った側だけでなく、事故の危険を高めた速度違反についても過失割合に反映されます。

進路変更時に合図をしなかった場合

車線変更をする場合には、方向指示器で合図をして、周囲の車に進路を変えることを知らせる必要があります。基本過失割合が直進車30:車線変更車70となる事故で、車線変更車が合図をしなかった場合には直進車10:車線変更車90に修正されるのが基本です。

方向指示器による合図があれば、後方の直進車は車線変更を予測し、減速したり車間距離を確保したりして衝突を避けることができます。合図をしないと、このような対応を取る機会が少なくなるため、合図を怠った車線変更車の過失が大きくなります。ただし、この修正は車線変更事故についてのものであり、すべての後方確認不足事故に一律に適用されるものではありません。

著しい過失・重過失がある場合

基本過失割合には、その事故類型で通常想定される程度の不注意があらかじめ織り込まれています。そのため、単に後方確認を怠ったというだけで、さらに過失割合が加算されるわけではありません。通常想定される不注意を超える事情がある場合に、著しい過失・重過失として基本過失割合を修正するかを検討します。

たとえば、酒気帯び運転や携帯電話を操作しながらの運転などは、その態様や事故との関係によって著しい過失・重過失として評価する対象になります。実際に該当するかは、事故の種類、運転方法、不注意の程度などを踏まえ、基本過失割合が前提としている不注意をどの程度超えているかによって判断します。修正幅も事故類型によって異なるため、該当する過失相殺基準に沿って過失割合を算定する必要があります。

後方確認不足の過失割合で揉めた際の対処法

ドライブレコーダーなど事故状況がわかる証拠を確保する

過失割合について相手方と意見が食い違った場合には、まず事故当時の状況を客観的に確認できる証拠を確保します。後方確認不足による事故では、相手車がいつバックや車線変更を始めたのか、衝突までにどの程度の時間や距離があったのかなどによって、適切な過失割合が変わります。当事者の説明だけでは事故状況について意見が食い違うこともあるため、客観的な証拠が重要です。

ドライブレコーダーの映像からは、両車の動きや衝突までの経過などを確認できます。また、駐車場などの防犯カメラに事故の様子が記録されていれば、自車以外の位置から事故状況を確認する証拠になります。事故直後の車両の位置や損傷箇所を撮影した写真も、衝突した位置や方向を検討する手掛かりです。防犯カメラの映像などは時間の経過によって消去・上書きされることがあるため、過失割合で争いになるかどうかにかかわらず、事故後早い段階で確保することが適切です。

事故状況に合った基本過失割合と修正要素を検討する

証拠を確保した後は、まず両車の位置や進行方向、事故直前の動きなどから事故態様を整理します。そのうえで、実際の事故態様に対応する基本過失割合を確認し、修正要素の有無を検討するという順序で過失割合を考えます。相手が後方確認を怠ったという一つの事情だけから過失割合を決めるものではありません。

保険会社から過失割合を提示されている場合には、割合だけでなく、その根拠も確認することが必要です。どの事故類型を前提としているのか、速度違反や合図なしなどの修正要素をどのように評価しているのかを確認し、実際の事故状況と比較します。保険会社と認識が異なる事故状況や修正要素を特定することで、何について反論すべきかを整理できます。

過失割合の交渉を弁護士に依頼する

事故状況や過失割合について相手方や保険会社との意見が一致しない場合には、弁護士に交渉を依頼することが考えられます。弁護士は、ドライブレコーダーなどの証拠から事故態様を整理したうえで、過失割合の基準や裁判例を踏まえ、適用すべき基本過失割合や修正要素について具体的な根拠を示して交渉します。

たとえば、相手方が主張する事故態様が映像と異なる場合には証拠に基づいて反論し、適用されている基本過失割合が事故態様と合わない場合には別の基準を主張することが考えられます。過失割合が変われば、過失相殺によって最終的に受け取れる損害賠償額も変わるため、過失割合の根拠に争いがある場合には、事故状況と基準の両面から検討することが必要です。弁護士費用特約を利用できる場合には弁護士費用を保険でまかなえることがあるため、加入している自動車保険などの契約内容も確認しましょう。

特に相手が不合理な主張をしている場合は、弁護士への依頼が有力になりやすいです。弁護士が法的根拠を添えて説明・主張することで、相手当事者が理解を改めるきっかけになりやすいでしょう。

後方確認不足による事故の過失割合まとめ

後方確認不足による事故では、後方確認を怠った側だけに過失があるとは限りません。駐車場でのバック、車線変更、停車中のドア開放など、事故の状況に応じて基本過失割合が異なり、さらに速度違反や合図の有無、著しい過失・重過失などの修正要素を踏まえて具体的な過失割合を判断します。

また、ぶつけられた側であっても、相手車の動きを認識してから衝突を避ける十分な時間や距離があった場合や、自身の運転にも事故の原因があった場合には、過失が認められます。後方確認不足という一つの事情だけではなく、事故直前の双方の動きを確認することが必要です。

過失割合について相手方や保険会社と意見が合わない場合には、ドライブレコーダーや防犯カメラなどの証拠から事故態様を整理し、それに対応する基本過失割合と修正要素を検討します。提示された過失割合の根拠に納得できない場合には、弁護士に相談し、事故状況や過失割合の基準を踏まえて交渉することも検討しましょう。

交通事故に強い弁護士をお探しの方へ

さいたま市大宮区の藤垣法律事務所では,1000件を超える数々の交通事故解決に携わった実績ある弁護士が,最良の解決をご案内いたします。
ご相談やお困りごとのある方は,お気軽にお問い合わせください。

特設サイト:藤垣法律事務所

【T字路事故の過失割合】10対0になるケース4選!自分が悪くないことを証明するポイントを徹底解説

T字路で交通事故に遭い、「相手が一時停止を無視したのだから10対0になるはず」「自分は衝突時に停止していたのに、なぜ過失が付くのか」と疑問を感じている方もいるでしょう。

T字路事故の過失割合は、道路の幅や優先関係、一時停止規制、双方の進行方向などを踏まえて基本となる割合を定め、個別の事故状況に応じて修正するのが一般的です。そのため、相手側に明らかな交通違反があっても、必ず10対0になるとは限りません。一方、自車が十分前から停止していた場合や、相手車の運転に大きな問題があった場合など、事故状況によっては被害者側の過失が0と評価されることもあります。

この記事では、T字路事故で過失割合が10対0になるケースや基本過失割合、10対0を主張する際の注意点を解説します。相手方の保険会社から提示された過失割合に納得できない方は、適切な過失割合を検討する際の参考にしてください。

この記事の監修者

藤垣圭介

藤垣法律事務所
代表 藤垣 圭介

全国に支店を展開する弁護士法人で埼玉支部長を務めた後、2024年7月に独立開業。
これまでに刑事事件500件以上、交通事故案件1,000件以上に携わり、豊富な経験と実績を持つ。
トラブルに巻き込まれて不安を抱える方に対し、迅速かつ的確な対応で、安心と信頼を届けることを信条としている。

T字路事故で過失割合が10対0(被害者過失なし)になるケース

自車が停止した後に相手車が衝突したケース

T字路で相手車との衝突を避けるために自車が停止し、その後に相手車が進行を続けて衝突した場合、自車が事故を避けるために必要な対応をしていたといえれば、過失割合は10対0と判断できます。

重要なのは、衝突した瞬間に停止していたかではなく、事故を避けられる段階で適切に停止していたかどうかです。相手車との距離、自車が停止した時点、停止してから衝突するまでの時間などを踏まえ、自車が停止するまでの運転も含めて、事故を避けるために適切な対応をしていたかが判断のポイントになります。

右左折した相手車が自車の通行部分にはみ出して衝突したケース

T字路の突き当たりから右折または左折する相手車が、必要以上に大回りや小回りをして、本来進むべき範囲から外れて自車の通行部分にはみ出すことがあります。自車が正常に走行しており、相手車の進入を予測したり避けたりすることが難しかった事情は、自車の過失を0と判断する重要な根拠になります。

通常のT字路事故では、直進車と右左折車の双方が交差点へ進入して衝突することを前提に、基本となる過失割合を考えます。一方、相手車が本来進むべき範囲から外れて一方的に自車側へ進入した場合は、通常のT字路事故とは事故の起こり方が異なるため、一般的な基本過失割合がそのまま当てはまるとは限りません。

赤信号を無視した相手車と衝突したケース

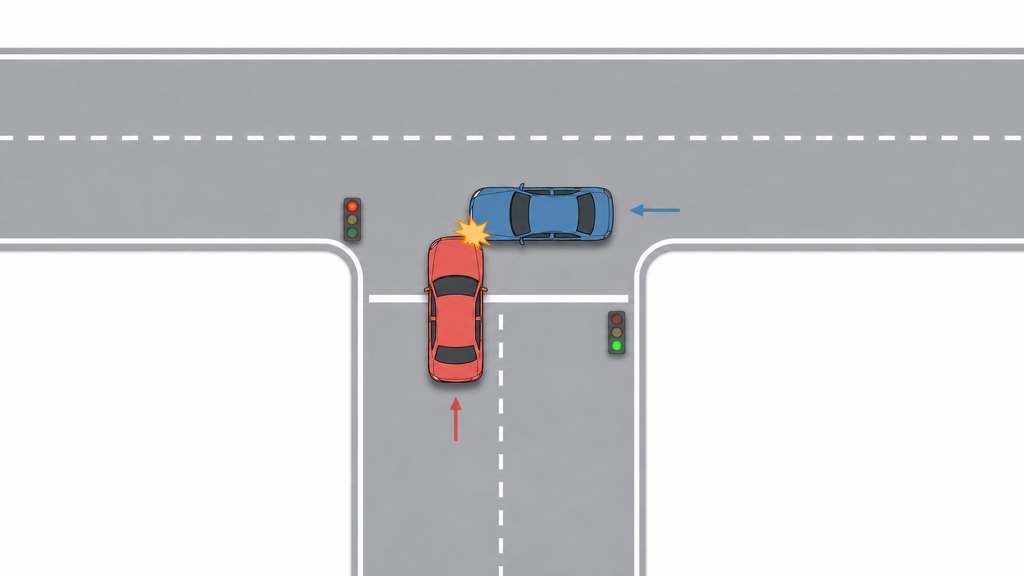
信号機のあるT字路で、自車が青信号に従って直進し、相手車が赤信号を無視して交差点へ進入した場合、青信号の直進車と赤信号の進入車との基本過失割合は0:100です。

青信号で進行する車は、通常、赤信号側の車が停止することを前提として交差点へ進入できます。そのため、赤信号を無視した相手車との事故では、相手車が事故の責任を負うことが基本です。ただし、青信号側にも事故につながる特別な事情があれば、基本過失割合から修正されることがあります。

相手車に重過失などの修正要素があるケース

通常のT字路事故では自車にも一定の基本過失が設定されますが、相手車に著しい過失や重過失などがあれば、基本過失割合を修正した結果として10対0になることがあります。

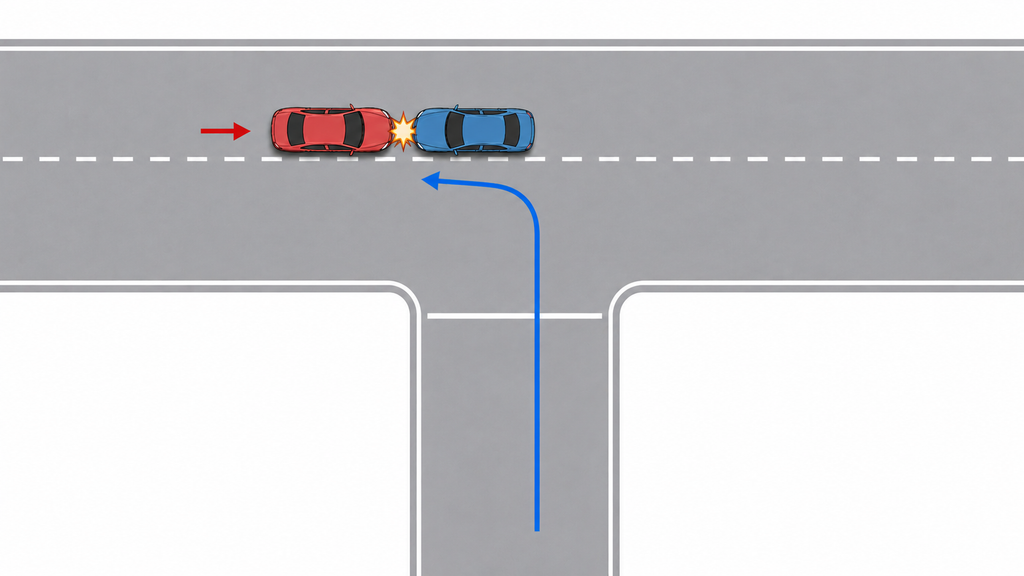
たとえば、優先道路を直進するA車と、突き当たり道路から右折するB車との事故では、基本過失割合はA車10:B車90です。B車に著しい過失が認められると、A車の過失割合が10%減り、A車0:B車100となります。このように、基本過失割合だけで結論を出すのではなく、事故当時の事情を踏まえて過失割合を修正する必要があるかまで検討することが重要です。

T字路事故の基本過失割合と修正要素

引用:別冊判例タイムズ38号

同じ幅の道路における直進車と右折車の事故

信号機がなく、道路の幅がほぼ同じT字路で、直線道路を進むA車と、突き当たり道路から右折するB車が衝突した場合、基本過失割合はA車30:B車70です。右折するB車には、直進するA車の進行を妨げないよう注意する必要があるため、B車の過失が大きくなります。

基本過失割合は、実際の運転状況によって修正されます。たとえば、A車に時速15km以上の速度違反があればA車の過失割合に10%、時速30km以上であれば20%が加算されます。反対に、B車が徐行していなければA車の過失割合から10%が差し引かれます。また、B車に著しい過失や重過失がある場合も、その程度に応じてA車の過失割合が小さくなります。

一時停止規制がある場合の直進車と右折車の事故

T字路の突き当たり道路に一時停止規制があり、そこから右折するB車と、規制のない道路を直進するA車が衝突した場合、基本過失割合はA車15:B車85です。一時停止規制があるB車は、停止線の直前で一時停止したうえで交差道路の安全を確認する必要があるため、B車の過失が大きくなります。

ここで注意したいのは、B車側に一時停止規制があること自体は、すでに15:85という基本過失割合に反映されていることです。一時停止規制があるという理由だけで、A車の過失が0になるわけではありません。そのうえで、A車の速度違反やB車の著しい過失・重過失など、事故当時の具体的な運転状況に応じて基本過失割合を修正します。

優先道路における直進車と右折車の事故

A車が優先道路を直進し、B車が突き当たり道路から右折してきた場合、基本過失割合はA車10:B車90です。B車には、優先道路を通行するA車の進行を妨げないようにする必要があるため、一時停止規制がある場合よりもA車の基本過失が小さくなります。

この場合も、事故当時の運転状況によって基本過失割合が修正されます。たとえば、A車に時速15km以上の速度違反があればA車の過失割合に10%、時速30km以上であれば20%が加算されます。反対に、B車に著しい過失が認められれば、A車の過失割合から10%が差し引かれ、A車0:B車100となります。このように、T字路事故の過失割合は、道路の状況から基本過失割合を確認したうえで、双方の具体的な運転状況を踏まえて修正することが重要です。

T字路事故で過失割合10対0を主張する際の注意点

相手車に交通違反があっても10対0になるとは限らない

T字路事故で相手車が一時停止を無視したり、徐行せずに右左折したりしていても、相手車に交通違反があるという理由だけで過失割合が10対0になるわけではありません。相手車の交通違反とは別に、自車の運転にも事故の原因となる問題がなかったかを検討する必要があります。

たとえば、相手車が一時停止を無視していても、自車に速度違反があった場合には、自車の過失が大きくなる方向に修正されます。反対に、相手車に著しい過失や重過失があれば、自車の過失が小さくなる方向に修正されます。相手車の交通違反だけでなく、双方が事故に至るまでにどのような運転をしていたかを踏まえて、最終的な過失割合を判断します。

衝突時に停止したとしても10対0になるとは限らない

事故の瞬間に自車が停止していたとしても、それだけで自車の過失が0になるわけではありません。過失割合を判断する際には、衝突した瞬間だけでなく、衝突に至るまでの双方の運転状況が問題になります。

たとえば、自車がT字路の交差点へ進入した後、相手車との衝突直前に急ブレーキをかけて停止した場合、それまでの自車の運転に事故の原因となる問題があれば、その点も過失割合に反映されます。一方、相手車の進入を確認して早い段階で停止し、その後に相手車が衝突してきた場合には事情が異なります。いつ、どこで停止し、その時点で相手車がどこにいたのかなど、衝突までの経過を踏まえて判断することが重要です。

過失割合10対0では自分の保険会社に示談交渉を任せられない

自車の過失が0で相手方に対する賠償責任がない場合、自分が加入している保険会社に相手方との示談交渉を任せることはできません。自分の保険会社には相手方へ賠償金を支払う必要がなく、契約者に代わって相手方へ損害賠償を請求するための交渉はできないためです。

そのため、相手方の保険会社が10対0を認めず、自車にも一定の過失があると主張してきた場合には、自分で相手方と交渉する必要があります。過失割合について意見が対立し、自分での交渉が難しい場合には、弁護士に示談交渉を依頼することが有力です。

弁護士でなければ交渉の代理人になることはできません。自分の保険会社が交渉の代行をできるのは、自社の支払に関する交渉という面を含む場合のみ(自分の過失がある場合のみ)です。そのため、過失ゼロを主張する交渉を保険会社が代行することは難しい、ということになります。

T字路事故で過失割合10対0を勝ち取るための手順

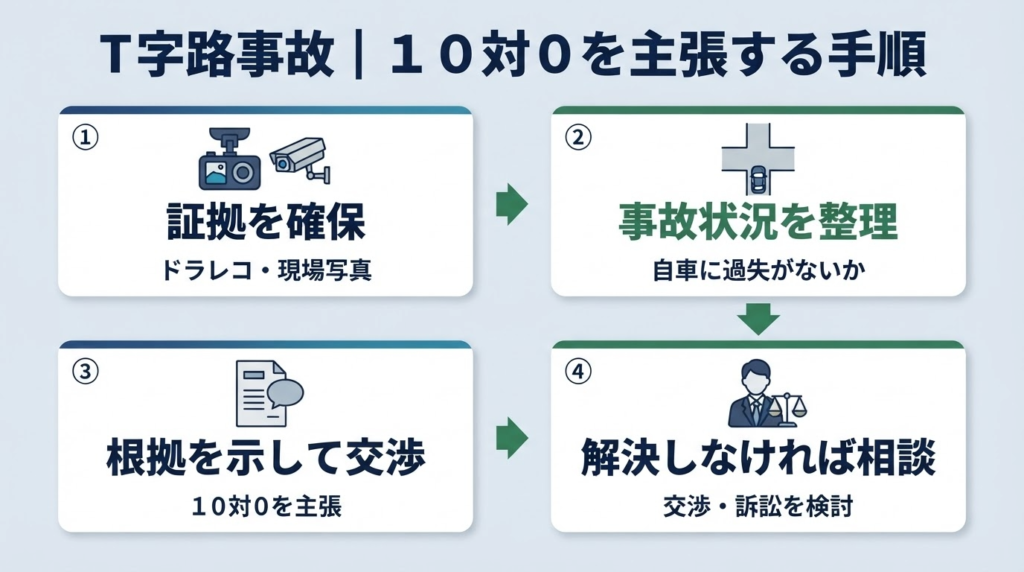
ドライブレコーダーなど事故状況を示す証拠を集める

10対0を主張するためには、まず事故がどのように起きたのかを客観的に示す証拠を集めることが重要です。当事者の説明が食い違っている場合、証拠がなければ、事故状況について客観的な根拠をもって10対0を主張することが難しくなります。

特に有力なのはドライブレコーダーの映像です。双方の進行方向や速度、相手車が一時停止したか、自車がいつ停止したかなどを確認できます。そのほか、事故現場や車両の損傷箇所を撮影した写真、防犯カメラの映像なども事故状況を明らかにする材料になります。時間が経つと映像が消去されるなど、入手できなくなる証拠もあるため、事故後は早めに確保することが大切です。

事故状況に合った基本過失割合と修正要素を確認する

証拠を集めたら、そこから分かった事故状況をもとに、自分の事故に近い事故類型と基本過失割合を確認します。T字路事故でも事故の起こり方はさまざまであり、似ているように見えても、道路の状況や双方の進行方向が違えば基本過失割合も変わります。

事故類型を特定した後は、双方の運転状況に基本過失割合を修正する事情がないかを検討します。相手車に著しい過失などがあれば自車の過失が小さくなる一方、自車の速度違反などがあれば自車の過失が大きくなります。事故類型から基本過失割合を確認し、修正要素を当てはめて最終的な過失割合を検討するという順序が重要です。

根拠を示して相手方の保険会社と交渉する

事故状況や基本過失割合、修正要素から10対0と考えられる場合には、事故状況を裏付ける証拠と過失割合の根拠を示して、相手方の保険会社と交渉します。単に「自分は悪くない」と主張するのではなく、どの事故類型に当たり、どのような事情から自車の過失を0とすべきなのかを具体的に伝えることが重要です。

相手方の保険会社から別の過失割合を提示された場合には、どの事故類型や修正要素を根拠としているのかを確認し、こちらの事故状況と一致しているかを検討します。そのうえで、相手方が考慮していない証拠や修正要素があれば、それらを示して反論します。交渉しても10対0で合意できない場合には、弁護士への依頼や訴訟による解決を検討することになります。

【まとめ】T字路事故で過失割合10対0を目指すなら弁護士へ相談を

T字路事故では、相手車に一時停止無視などの交通違反があったとしても、それだけで過失割合が10対0になるとは限りません。道路の状況や双方の進行方向から基本過失割合を確認し、事故当時の運転状況による修正要素まで検討することが重要です。

また、10対0を主張する場合には、自分の保険会社に示談交渉を任せることができません。相手方の保険会社が異なる過失割合を主張している場合、自分で事故状況や過失割合の根拠を示して交渉する必要があります。

弁護士に依頼すれば、ドライブレコーダーなどの証拠から事故状況を整理し、基本過失割合や修正要素を踏まえて適切な過失割合を検討したうえで、相手方との示談交渉を任せることができます。相手方から提示された過失割合に納得できない場合や、自分では10対0の根拠を整理することが難しい場合には、早めに弁護士へ相談することをおすすめします。

交通事故に強い弁護士をお探しの方へ

さいたま市大宮区の藤垣法律事務所では,1000件を超える数々の交通事故解決に携わった実績ある弁護士が,最良の解決をご案内いたします。
ご相談やお困りごとのある方は,お気軽にお問い合わせください。

特設サイト:藤垣法律事務所

駐車場事故の過失割合は?バック・出庫・出会い頭などケース別パターンと納得がいかないときの解決策 

駐車場で事故を起こしてしまい、「バックしていた自分の過失が大きいのか」「駐車場内では50対50になるのか」など、過失割合が気になっている方もいるでしょう。駐車場事故の過失割合は、出庫・入庫・出会い頭などの事故状況によって基本となる割合が異なり、さらに個別の事情によって修正されます。

過失割合が大きくなるほど、相手方に賠償すべき金額が増える一方、自分が受け取れる賠償金は過失相殺によって減額されます。そのため、保険会社から提示された割合をそのまま受け入れるのではなく、事故状況に適した基本過失割合が用いられているか、修正すべき事情がないかを確認することが大切です。

この記事では、駐車場事故の過失割合をケース別に整理したうえで、過失割合を変化させる修正要素、事故発生後の対応、適切な過失割合を求めるためのポイントを解説します。

この記事の監修者

藤垣圭介

藤垣法律事務所
代表 藤垣 圭介

全国に支店を展開する弁護士法人で埼玉支部長を務めた後、2024年7月に独立開業。
これまでに刑事事件500件以上、交通事故案件1,000件以上に携わり、豊富な経験と実績を持つ。
トラブルに巻き込まれて不安を抱える方に対し、迅速かつ的確な対応で、安心と信頼を届けることを信条としている。

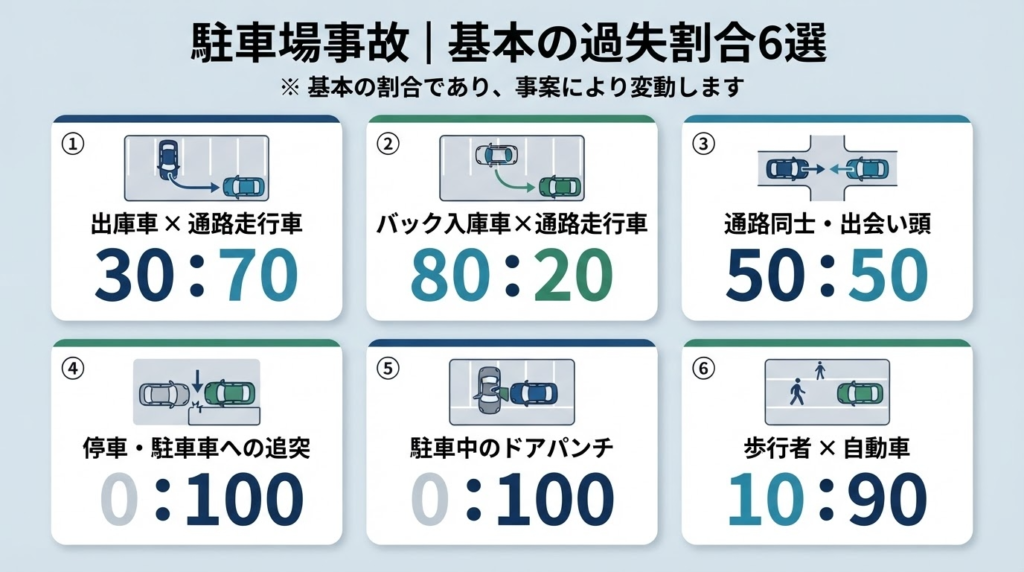
駐車場事故の過失割合パターン6選【状況・ケース別】

ケース①:通路走行車 vs 駐車スペースからの出庫車

駐車スペースから通路へ出ようとする車と通路を走行する車が衝突した場合、基本過失割合は通路走行車30:出庫車70です。駐車区画から出庫する車は、既に通路を走行している車の存在を確認し、安全に通路へ進入することが求められます。そのため、通路走行車よりも出庫車の過失が大きく設定されています。

ただし、この割合で必ず決まるわけではありません。通路走行車に著しい過失や重過失があるなど、基本となる事故態様とは異なる事情があれば割合は修正されます。30:70を出発点として、実際の運転状況に修正要素を当てはめるのが過失割合を判断する基本的な流れです。

引用:別冊判例タイムズ38号

ケース②:通路走行車 vs 駐車スペースへのバック入庫車

通路から駐車スペースへバックで入庫しようとしている車と通路走行車が衝突した場合、基本過失割合は通路走行車80:入庫車20です。これは、入庫車が駐車区画への進入動作を開始しており、通路走行車からその動きを認識できる状況で衝突したケースを前提としています。

そのため、「バックしていた車だから過失が大きい」と判断することはできません。駐車場では車が駐車区画へ出入りすることが予定されているため、既に入庫動作を開始している車の動きに通路走行車が注意する必要があります。一方、入庫車が徐行していなかった場合などには割合が修正されるため、衝突時だけでなく事故直前の双方の動きを確認することが必要です。

引用:別冊判例タイムズ38号

ケース③:通路同士の交差部での事故(出会い頭)

同程度の幅の通路が交差する場所で車同士が出会い頭に衝突した場合、基本過失割合は50:50です。双方が駐車場内の通路を進行して交差部へ進入する事故では、基本的に双方へ同程度の注意が求められることが割合の前提となっています。

もっとも、駐車場内の出会い頭事故がすべて50:50になるわけではありません。一方が狭い通路から広い通路へ進入した場合や、一時停止・通行方向の標示に違反していた場合などには割合が修正されます。通路の幅や標示、双方の運転方法まで確認することが必要です。

引用:別冊判例タイムズ38号

ケース④:停車・駐車中の車への追突事故

正常な態様で停車・駐車している車に走行車が追突した場合、過失割合は原則として停車・駐車車0:走行車100と考えられます。停車・駐車車は動いておらず、後方などから接近してくる走行車との衝突を避けるための行動を取ることが通常できないためです。

ただし、0:100となるのは、停車・駐車車側に事故発生の原因となる事情がないことが前提です。通路上の危険な位置に車を止めていたなど、停車・駐車の方法が事故の発生に影響している場合には、停車・駐車車側にも過失を認めるべきかを個別に検討します。

ケース⑤:ドア開けによる接触事故

双方の車が駐車している状態で、一方の車の乗員がドアを開けて隣の車に接触させた、いわゆるドアパンチでは、原則としてぶつけられた車0:ドアを開けた側100と考えられます。ぶつけられた車は停止しているため、通常はドアとの接触を回避できないことが理由です。

ここで0:100とするのは、駐車して動いていない車へドアを接触させたケースです。駐車車両のドアを開けたところへ通路を走行する車が衝突した場合には、走行車側にも回避可能性があったかなどを検討する必要があります。同じドア開けによる事故でも、相手車が駐車中か走行中かで判断は異なります。

ケース⑥:駐車場内の歩行者 vs 自動車

駐車場の駐車区画内や通路上で歩行者と自動車が衝突する事故では、基本過失割合は歩行者10:自動車90です。駐車場では歩行者が駐車車両の間や通路を移動することが予定されているため、自動車には歩行者の存在を踏まえて安全に走行することが求められます。

もっとも、実際の割合は事故状況によって変わります。歩行者用通路上での事故であったか、歩行者が児童・高齢者等であったか、急な飛び出しがあったかなどが修正要素になります。したがって、10:90を出発点として、歩行者と自動車の双方に関する修正要素を確認することが必要です。

引用:別冊判例タイムズ38号

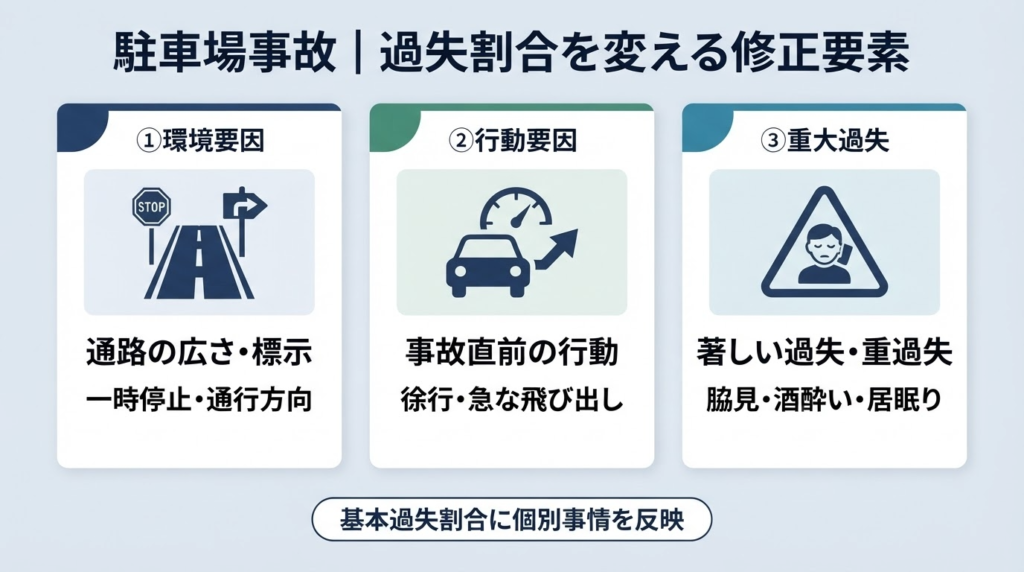
駐車場事故の過失割合を変化させる修正要素

通路の広さや標示など駐車場内の状況

駐車場事故では、事故類型ごとの基本過失割合に加えて、通路の広さや駐車場内の標示なども過失割合を判断する材料になります。たとえば、同程度の幅の通路が交差する場所での出会い頭事故は50:50が基本ですが、一方が狭い通路から広い通路へ進入した場合には、狭い通路側の車の過失が加算されます。

また、一時停止や通行方向の標示があるにもかかわらず、これに違反して進行したことも修正要素となります。歩行者と自動車の事故では、歩行者用通路として標示された場所を歩行していたことが歩行者側の過失を減らす事情となります。通路幅や標示の有無だけでなく、事故当時にそれぞれの車や歩行者がどこをどのように進行していたかまで確認することが必要です。

徐行の有無や急な飛び出しなど事故当時の行動

事故類型によっては、事故直前の車や歩行者の具体的な行動も修正要素として定められています。たとえば、駐車スペースへ入庫する車と通路走行車との事故では、入庫車が徐行していなかった場合、入庫車側の過失が加算されます。

歩行者と自動車との事故では、歩行者の急な飛び出しが歩行者側の過失を加算する事情となる一方、駐車区画内で隣接する車へ乗降するために歩いていた場合には、歩行者側の過失を減らす方向に修正されます。どの行動が修正要素になるかは事故類型ごとに異なるため、基本過失割合だけでなく、その類型に設定された修正要素を個別に確認する必要があります。

脇見運転や酒酔い運転など著しい過失・重過失

通常想定される注意義務違反よりも過失の程度が大きい場合には、「著しい過失」や「重過失」として過失割合が修正されます。著しい過失には、脇見運転などの著しい前方不注視、著しく不適切なハンドル・ブレーキ操作、携帯電話等で通話しながらの運転や画像を注視しながらの運転、酒気帯び運転などが該当し得ます。

さらに過失の程度が大きい重過失としては、酒酔い運転、居眠り運転、無免許運転などが挙げられます。これらに該当する事情があれば、通常の事故態様を前提とした基本過失割合をそのまま用いるのではなく、著しい過失・重過失がある当事者の過失を加算して最終的な割合を検討します。具体的な修正幅は事故類型によって異なるため、該当する基準を確認する必要があります。

駐車場で事故が発生した際に行うべき事故対応手順

負傷者を救護して周囲の安全を確保する

駐車場で事故を起こした場合は、まず車を停止させ、負傷者がいれば救護を最優先にします。負傷の程度に応じて119番通報を行い、必要な救護を行います。事故車両をそのままにすると別の車や歩行者との二次事故につながる場合には、負傷者の救護を行ったうえで周囲の安全も確保します。

相手が事故直後に「大丈夫」と話していても、それだけでけががないとは判断できません。事故後に痛みなどの症状が現れる場合もあるため、外見だけで負傷の有無を決めつけず、相手の状態を確認して必要な対応を取ることが適切です。

警察に連絡して事故を届け出る

救護や安全確保をした後は、駐車場内の事故でも警察へ連絡し、事故を届け出ておくことが適切です。道路交通法上の事故報告義務が生じるかは、その駐車場が同法上の「道路」に該当するかによって異なりますが、私有地で発生したという理由だけで警察への連絡が不要と判断するのは適切ではありません。

警察への届出をしないまま当事者間だけで処理すると、後から事故の発生自体や事故状況をめぐって争いになるおそれがあります。また、保険請求などで用いる交通事故証明書を取得するためにも、警察への届出が必要です。物損事故であっても、その場で相手方と話を済ませて立ち去るのではなく、警察へ事故を届け出ておきましょう。

事故状況と相手方の情報を記録する

警察への連絡とあわせて、事故直後の状況を写真や動画で記録しておきます。車両の損傷箇所だけでなく、衝突地点、双方の車両の位置、駐車区画、通路の幅、一時停止や進行方向などの標示を撮影しておくと、後から事故態様や過失割合を検討するための資料になります。

相手方については、氏名・連絡先・車両のナンバーなどを確認します。事故車両を移動した後では衝突時の位置関係を正確に把握できなくなるため、二次事故などの危険がない範囲で、車両を移動させる前の位置関係を記録しておくことも有効です。

保険会社に事故を連絡する

事故現場で必要な対応を終えたら、加入している任意保険会社へ速やかに事故を連絡します。事故の日時・場所、相手方の情報、事故状況や車両の損傷などを伝え、利用できる保険や事故受付後の対応を確認します。

事故直後は、過失割合を判断するための資料が十分にそろっていない場合があります。その場で相手方から責任を認めるよう求められても、具体的な過失割合まで安易に合意することは避け、事故状況や客観的な資料を確認してから過失割合を検討することが適切です。

事故直後に当事者間で何かを取り決めようとすることは、基本的にお勧めできません。その場で言質を取ったとしても、法的にはそれほど大きな意味は持たないと考える方が適切でしょう。

駐車場内の事故で適切な過失割合を求める際のコツ

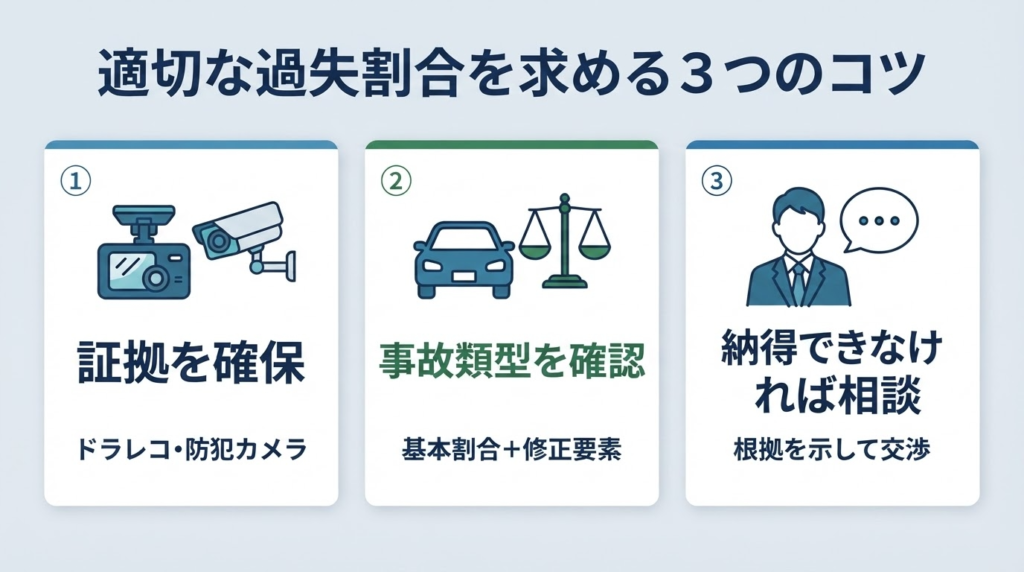
ドライブレコーダーや防犯カメラなどの証拠を確保する

適切な過失割合を求めるには、まず事故状況を客観的に確認できる証拠を確保することが重要です。当事者の説明が食い違っている場合、どちらが先に動き始めたのか、どの位置で衝突したのかなどを明らかにできなければ、適切な基本過失割合や修正要素を判断することが難しくなります。

ドライブレコーダーの映像に加え、店舗や商業施設などの駐車場では、防犯カメラが事故の様子を記録している場合があります。防犯カメラの映像は一定期間が経過すると上書きされる可能性があるため、事故後できるだけ早く管理者へ映像の有無を確認し、保存を依頼することが有効です。管理者から直接映像の提供を受けられない場合でも、まず映像が消去されないよう保存を求めることは有力です。

事故状況に合った基本過失割合と修正要素を確認する

証拠を確保した後は、実際の事故態様に対応する基本過失割合を選択することが必要です。たとえば、駐車スペースから通路へ出庫する車との事故と、通路から駐車スペースへバックで入庫する車との事故では、基本過失割合が大きく異なります。単に「駐車場でバック中に起きた事故」と捉えるだけでは、適切な割合を判断できません。

事故態様を特定したら、その類型の基本過失割合を確認し、通路の広さや標示、徐行の有無、著しい過失・重過失などの修正要素を当てはめます。保険会社から割合を提示されている場合も、前提となる事故類型が正しいか、考慮すべき修正要素が漏れていないかという順序で確認することが、提示された割合の妥当性を判断するポイントです。

過失割合に納得できない場合は弁護士に相談する

保険会社から提示された過失割合に納得できない場合でも、提示された割合がそのまま確定するわけではありません。事故状況を示す証拠と基本過失割合、修正要素を根拠として、別の過失割合を主張できる場合があります。

弁護士に相談すれば、証拠から事故態様を整理し、適用すべき基本過失割合や修正要素を検討したうえで、適切と考えられる割合を相手方に主張できます。自動車保険などに弁護士費用特約が付いていれば、弁護士費用を保険でまかなえる場合もあるため、自分や家族が加入している保険の契約内容も確認するとよいでしょう。

駐車場内における事故の過失割合に関するよくある質問

駐車場内の事故にも道路交通法は適用されますか?

駐車場内だからといって、道路交通法が一律に適用されないわけではありません。道路交通法上の「道路」には、公道だけでなく「一般交通の用に供するその他の場所」も含まれるため、不特定の人や車が自由に通行できる駐車場などは、道路交通法上の道路に該当する場合があります。

一方、利用者が限定され、一般の交通に利用されていない駐車場であれば、道路に該当しない場合もあります。また、道路交通法が適用されるかどうかと、民事上の過失割合は別の問題です。道路交通法が適用されない駐車場でも、事故状況に応じて双方の過失を判断する必要があります。

駐車場内の事故では過失割合が50対50になるのですか?

駐車場内で事故が起きたからといって、過失割合が一律に50対50になるわけではありません。50対50が基本となる代表例は、同程度の幅の通路が交差する場所で、車同士が出会い頭に衝突したケースです。

これに対し、駐車スペースから通路へ出庫する車と通路走行車との事故では30:70、駐車スペースへの入庫車と通路走行車との事故では80:20など、事故態様によって基本過失割合は異なります。さらに修正要素も考慮されるため、実際の事故態様を特定して、それに対応する基準を当てはめることが必要です。

駐車場内の事故の過失割合は誰が決めるのですか?

警察が交通事故の捜査や事故状況の確認を行っても、警察が民事上の過失割合を決定するわけではありません。通常は、事故当事者やその保険会社が、事故状況や過去の裁判例などを踏まえて交渉し、過失割合について合意します。

当事者間で合意できなければ、示談だけで過失割合を確定させることはできません。訴訟となった場合には、双方が提出した証拠や主張を踏まえて裁判所が過失割合を判断します。そのため、保険会社から割合を提示された場合も、それが最終決定ではなく、根拠となる事故類型や修正要素を確認したうえで交渉する余地があります。

駐車場事故の過失割合まとめ

駐車場事故の過失割合は、事故が駐車場内で発生したというだけで一律に決まるものではありません。通路走行中、駐車スペースからの出庫、バックでの入庫、出会い頭など、具体的な事故態様に対応する基本過失割合を確認したうえで、個別の修正要素を考慮する必要があります。

過失割合に疑問がある場合は、ドライブレコーダーや防犯カメラなどから事故状況を確認し、適用されている事故類型や修正要素が適切かを検討することが必要です。保険会社から提示された割合が当然に確定するわけではないため、客観的な証拠や過失割合の基準と異なる点があれば、根拠を示して交渉することが考えられます。

自分だけで適切な過失割合を判断することが難しい場合や、相手方との主張が食い違っている場合には、弁護士への相談も選択肢となります。事故状況と証拠を整理し、基本過失割合や修正要素を確認したうえで、適切な解決を目指しましょう。

交通事故に強い弁護士をお探しの方へ

さいたま市大宮区の藤垣法律事務所では,1000件を超える数々の交通事故解決に携わった実績ある弁護士が,最良の解決をご案内いたします。
ご相談やお困りごとのある方は,お気軽にお問い合わせください。

特設サイト:藤垣法律事務所
おすすめメディアのご紹介「サクレキ」

藤垣法律事務所です。

履歴書・職務経歴書をテンプレートから作成できるサービス「サクレキ」。スマホ・パソコンからテンプレートに沿って入力でき、PDFダウンロードやコンビニ印刷にも対応。施工管理、看護師、ITエンジニアなど、幅広い職種の応募書類を作成できます。ぜひ活用してみてください。

何卒よろしくお願い申し上げます。

藤垣法律事務所

8/10~8/16 休業のお知らせ

藤垣法律事務所です。

令和8年8月10日から令和8年8月16日の間は、勝手ながら休業いたします。
メールフォームやLINEのお問い合わせは、休業中でもお受付が可能です。

大変恐縮ではございますが,何卒よろしくお願い申し上げます。

「やさしい任意売却」に掲載されました

藤垣法律事務所です。

この度、弊所が「やさしい任意売却」に掲載されました。

任意売却‧競売の相談なら「やさしい任意売却」

「やさしい任意売却」は、センチュリー21中央プロパティーが運営する任意売却の専門メディアです。
東京都千代田区丸の内に本社を構え、弁護士や司法書士などと連携し、任意売却のエキスパートとして専門的なサポートを提供しています。
「やさしい任意売却」では、住宅ローンの滞納問題や競売回避に関する無料相談を受け付けています。

何卒よろしくお願い申し上げます。

藤垣法律事務所

「やさしい共有持分」に掲載されました

藤垣法律事務所です。

この度、弊所が「やさしい共有持分」に掲載されました。

共有持分の売却‧トラブル解決なら「やさしい共有持分」

「やさしい共有持分」は、センチュリー21中央プロパティーが運営する相続不動産メディアです。
東京都千代⽥区丸の内に本社を構え、弁護⼠や司法書⼠などと連携し、専⾨的なサポートを提供しています。
「やさしい共有持分」では、共有持分の売却や共有名義不動産トラブルに関する無料相談を受け付けています。

何卒よろしくお願い申し上げます。

藤垣法律事務所

「やさしい借地権」に掲載されました

藤垣法律事務所です。

この度、弊所が「やさしい借地権」に掲載されました。

借地権‧底地の売却‧トラブル相談なら「やさしい借地権」

「やさしい借地権」は、センチュリー21中央プロパティーが運営する相続不動産メディアです。
東京都千代田区丸の内に本社を構え、弁護士や司法書士などと連携し、専門的なサポートを提供しています。
「やさしい借地権」では、借地権・底地の売却やトラブルに関する無料相談を受け付けています。

何卒よろしくお願い申し上げます。

藤垣法律事務所